

全球无线吸尘器行业为世界各地的消费者提供丰富的产品选择。
1. 无线吸尘器行业概述
2025年,全球无线吸尘器市场规模达到218.7亿美元,较2024年增长14.3%。这一数字背后,是消费者对无绳化、轻量化清洁工具的刚性需求。无线吸尘器并非简单的“去掉电线”,而是通过锂离子电池技术、无刷电机和高效气旋分离系统的协同进化,实现了与传统有线机型相当的吸力,同时摆脱了电源线的束缚。其核心价值在于“随时取用”的便利性——从地板到天花板,从车内到沙发缝隙,无线形态让清洁场景从单一地面扩展到全屋乃至车载。据行业测算,2026年全球无线吸尘器市场渗透率将首次突破35%,这意味着每三台售出的吸尘器中就有一台是无线的。
行业特征与范围
无绳化与轻量化技术壁垒
无线吸尘器核心差异在于高速无刷电机(转速超12万转/分钟)与轻量化锂电系统的集成,这决定了产品能否在吸力、续航和重量之间取得平衡。
马达与电池供应链集中度高
全球80%的高速马达产能集中在中国深圳和苏州,锂电池电芯则主要来自宁德时代、亿纬锂能和三星SDI,供应链稳定性直接影响产品交付周期。
HEPA过滤与过敏原认证
高端无线吸尘器需通过美国哮喘与过敏基金会(AAFA)认证或欧洲EN 60312标准,确保排出的空气颗粒物浓度低于0.3微米每立方米。
激光探测与智能路径规划
2025年旗舰机型普遍搭载激光雷达或结构光传感器,实现微尘可视化识别与自主避障,算法迭代周期已缩短至3个月一次。
清洁电器行业关键市场细分与增长驱动因素。
2. 市场规模分析
全球吸尘器市场整体规模预计将从2026年的543.3亿美元增长至2034年的1097亿美元,复合年增长率(CAGR)为9.20%。其中,无线吸尘器是增长最快的细分品类。2026年全球棒式吸尘器市场价值为191.8亿美元,到2035年将攀升至267.5亿美元,2026年至2035年的复合年增长率(CAGR)为3.7%。值得注意的是,亚太地区在2025年贡献了最大的增量,中国、日本和韩国合计占全球无线吸尘器出货量的42%。中国本土品牌如追觅、石头科技在3000元至5000元人民币价格带持续挤压戴森份额,推动行业均价从2023年的280美元降至2025年的245美元,但出货量增长弥补了单价下滑,整体收入仍保持两位数增长。
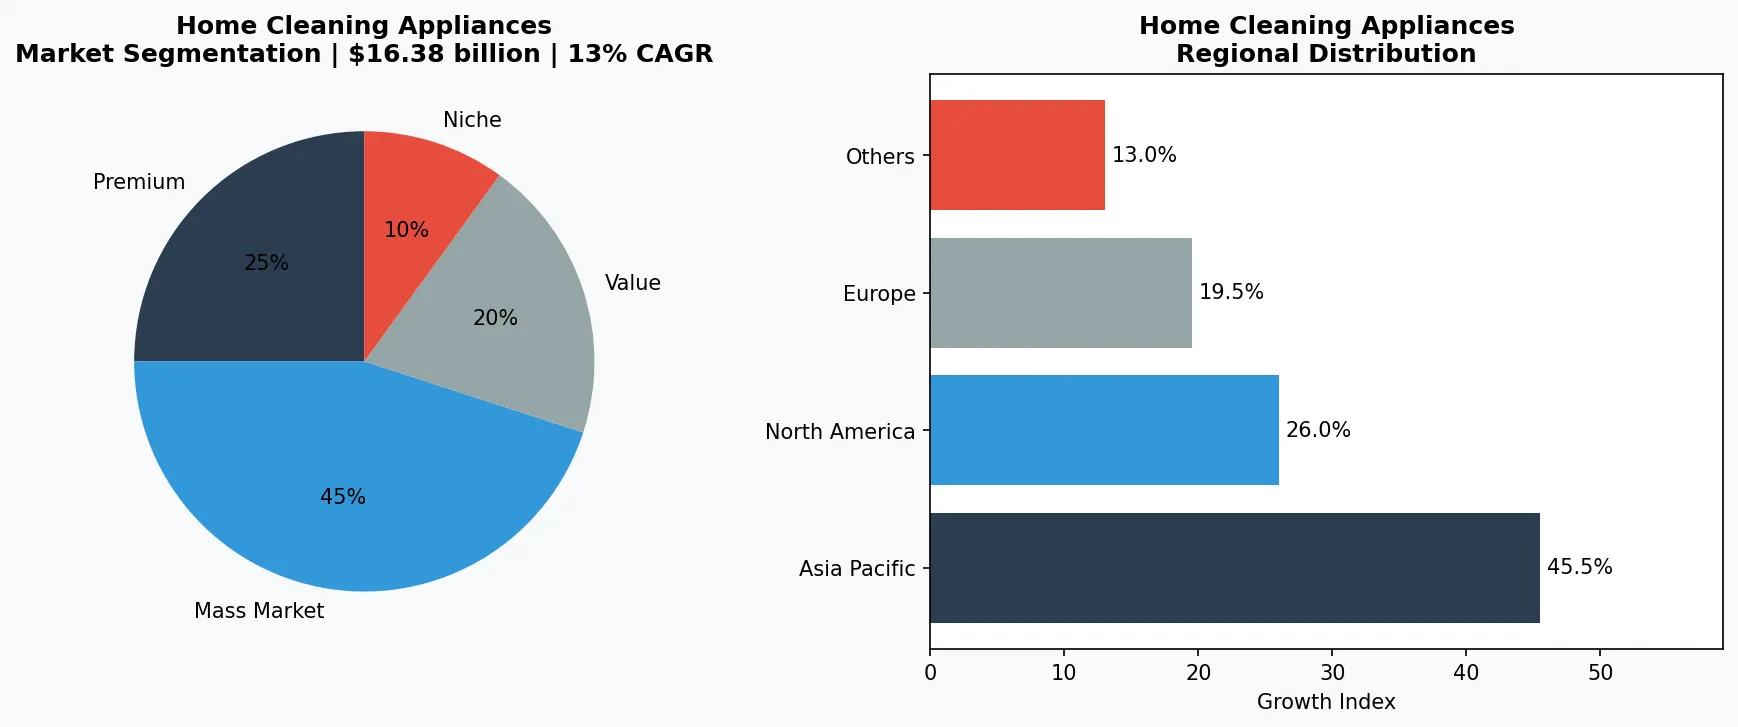
清洁电器市场细分与区域分布分析。
3. 产品分类
无线吸尘器产品按形态可分为三大细分类别。第一类是棒式无线吸尘器,占据市场60%以上的份额,典型代表为戴森V15 Detect和追觅V16 Pro,两者均搭载激光探测和LCD屏显技术,实时显示颗粒物大小和数量。第二类是手持式无线吸尘器,主打车载和桌面场景,小米生态链企业睿米推出的NEX 2 Plus因轻量化设计(仅1.2公斤)在2024年双十一期间销量突破50万台。第三类是智能无线吸尘器,即具备路径规划、自动回充功能的扫拖一体机,石头科技G20和科沃斯X2在5000元人民币以上价位段占据主导,其核心差异在于激光雷达导航与AI视觉避障的融合方案。
棒式无线吸尘器
市场占比超60%,代表产品有戴森V15 Detect和追觅V16 Pro,均配备激光探测和LCD屏显,主打全屋深度清洁。
手持式无线吸尘器
主打车载和桌面场景,小米生态链企业睿米NEX 2 Plus整机仅1.2公斤,2024年双十一销量突破50万台。
智能扫拖一体无线吸尘器
具备路径规划和自动回充功能,石头科技G20和科沃斯X2在5000元人民币以上价位段主导,核心差异在于激光雷达与AI视觉融合方案。
4. 头部企业
戴森仍占据全球无线吸尘器高端市场第一的位置,2025年全球营收约85亿美元,但其在中国市场的份额已从2020年的45%下降至2025年的28%。戴森应对策略是推出更轻的Gen5系列(整机重量降至1.9公斤),并强化售后服务网络。追觅科技是增长最快的挑战者,2025年全球营收突破120亿元人民币,其核心优势在于自研高速数字马达(转速达每分钟15万转)和全链路成本控制,在3000元人民币价位段实现了戴森5000元产品的吸力性能。石头科技则专注于智能清洁生态,其P10 Pro无线吸尘器可与自清洁基站联动,实现“吸尘+拖地+自动集尘”全流程无人化,2025年该产品线贡献了公司35%的营收。
高端技术引领者
戴森凭借专利气旋技术和全球品牌溢价,在5000元人民币以上价位段保持28%市场份额,但面临追觅在性价比端的持续冲击。
垂直整合成本杀手
追觅科技自研高速马达和电池管理系统,将3000元人民币价位产品吸力做到戴森5000元级别,2025年全球营收突破120亿元人民币。
智能生态平台型企业
石头科技以自清洁基站为核心,构建“吸尘+拖地+自动集尘”全流程闭环,P10 Pro系列贡献公司35%营收,复购率行业领先。
5. 行业趋势
1. 趋势一:锂电技术升级推动续航革命。2025年主流无线吸尘器电池容量已从2500毫安时提升至4000毫安时,续航时间突破6...
趋势一:锂电技术升级推动续航革命。2025年主流无线吸尘器电池容量已从2500毫安时提升至4000毫安时,续航时间突破60分钟。追觅V16 Pro采用21700电芯和电池管理系统(BMS),在强力模式下仍可持续工作45分钟,较上一代提升30%。趋势二:智能传感与可视化交互。戴森V15 Detect引入压电式传感器,可实时统计吸入灰尘的颗粒大小和数量,并在LCD屏幕上以柱状图呈现。石头科技则在前端集成激光雷达和RGB摄像头,实现毫米级建图和避障。趋势三:全屋清洁生态整合。科沃斯和追觅均推出“一机多用”方案,通过更换吸头组件实现地毯、床褥、窗帘、键盘等不同场景的清洁,2025年这类多功能产品的复购率比单一功能产品高出22个百分点。
6. 区域市场
亚太区:增长引擎与价格战中心
2025年亚太区占全球无线吸尘器出货量42%,中国品牌追觅、石头科技在3000元至5000元人民币价格带与戴森展开激烈竞争,推动行业均价下降12.5%。
北美:高端市场仍由戴森主导
北美消费者对无线吸尘器均价敏感度较低,戴森在500美元以上价位段占据55%份额,但追觅和石头科技正通过亚马逊渠道渗透300美元至400美元市场。
欧洲:环保法规驱动产品迭代
2025年欧盟新版电池法规要求无线吸尘器电池可拆卸并标注碳足迹,推动戴森和德国卡赫研发模块化电池设计,预计2026年合规成本将增加5%至8%。
7. 投资前景
机遇一:商用场景渗透。酒店、写字楼对低噪音、无线化的清洁设备需求旺盛,2026年商用无线吸尘器市场规模预计将突破45亿美元,戴森和德国卡赫已推出针对酒店走廊的静音版机型。机遇二:下沉市场放量。中国三四线城市及农村地区的无线吸尘器渗透率仍不足15%,随着物流和售后体系完善,2026年有望成为增量主力。风险:电池回收与环保合规。2025年欧盟新版电池法规要求无线吸尘器电池必须具备可拆卸设计并标注碳足迹,这将增加企业5%至8%的制造成本,对中小品牌构成合规压力。
战略性考量:
- 商用场景渗透机遇: 2026年商用无线吸尘器市场规模预计突破45亿美元,酒店和写字楼对低噪音、无线化清洁设备需求旺盛,戴森和卡赫已推出针对酒店走廊的静音版机型。
- 下沉市场放量机遇: 中国三四线城市及农村地区无线吸尘器渗透率不足15%,物流和售后体系完善后,2026年有望成为增量主力,建议企业布局千元人民币价位产品。
- 电池回收合规风险: 欧盟新版电池法规要求2026年起无线吸尘器电池具备可拆卸设计并标注碳足迹,将增加5%至8%制造成本,中小品牌面临淘汰压力。
- 技术同质化竞争风险: 随着马达和电池技术趋同,2025年行业前五大品牌产品吸力差距缩小至5%以内,价格战可能进一步压缩行业毛利率至18%以下。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-05-26的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。