

全球除螨仪行业为世界各地的消费者提供丰富的产品选择。
1. 除螨仪行业概述
一个你每天与之共眠的床垫,每克灰尘中可能潜藏着超过100只尘螨及其排泄物——这不是危言耸听,而是2026年家用环境检测的普遍结论。正是这种肉眼不可见的威胁,催生了除螨仪这一细分赛道的爆发式增长。除螨仪并非吸尘器的简单变体,它集成了高频拍打、紫外线杀菌、热风干燥和HEPA过滤等复合技术,专门针对床褥、沙发、毛绒玩具等织物深层的螨虫、过敏原及细菌。与普通吸尘器相比,除螨仪的吸口密闭性要求更高,且必须配备防二次污染的自清洁系统。据维瑞评级监测数据,2026年全球除螨仪市场价值已达到16.1亿美元,中国作为全球最大的生产与消费国,贡献了超过35%的市场份额。这一品类的崛起,标志着家庭清洁从“看得见的灰尘”向“看不见的微生物”的深层进化。
行业特征与范围
复合除螨技术
除螨仪的核心技术在于高频拍打+强吸力+紫外线/热风杀菌的集成,气熙R4 pro通过8000次/分钟拍打和99.9%除螨率实现极致效果。
供应链垂直整合
除螨仪专用电机和HEPA滤网依赖定制化供应链,冠河通过自建电机产线将成本降低30%,从而在150-300元价位段实现18.3%的销量占比。
母婴安全认证
除螨仪需通过GB/T 18801-2022除螨率认证和低噪音(≤65分贝)测试,气熙R4W额外获得母婴适用认证,成为差异化卖点。
自清洁与防二次污染
高端除螨仪研发重点转向自清洁尘杯和密封排风系统,气熙R4系列采用医用级HEPA和自动清洁刷条,避免除螨过程中的过敏原二次泄露。
清洁电器行业关键市场细分与增长驱动因素。
2. 市场规模分析
中国除螨仪市场经历了从边缘品类到核心赛道的飞跃。根据维瑞评级整理的行业数据,中国除螨仪零售额从早期的1.9亿元起步,到2026年已攀升至16.1亿美元(约合115亿元人民币),十年间复合年增长率(CAGR)超过40%。全球市场同样保持强劲动能:2026年全球除螨仪市场价值为16.1亿美元,预计到2035年将达到28.8亿美元,2026年至2035年复合年增长率(CAGR)约为6.5%。值得注意的是,150-300元人民币的高性价比价位段成为增长引擎。2026年第一季度,在该细分市场中,冠河以12.8%的市场份额位居第四,却占据了该价位段18.3%的销量,成为高性价比除螨仪中销量增长最快的机型。这表明,消费者对除螨仪的购买决策正从“尝鲜”转向“刚需”,但价格敏感度依然较高。
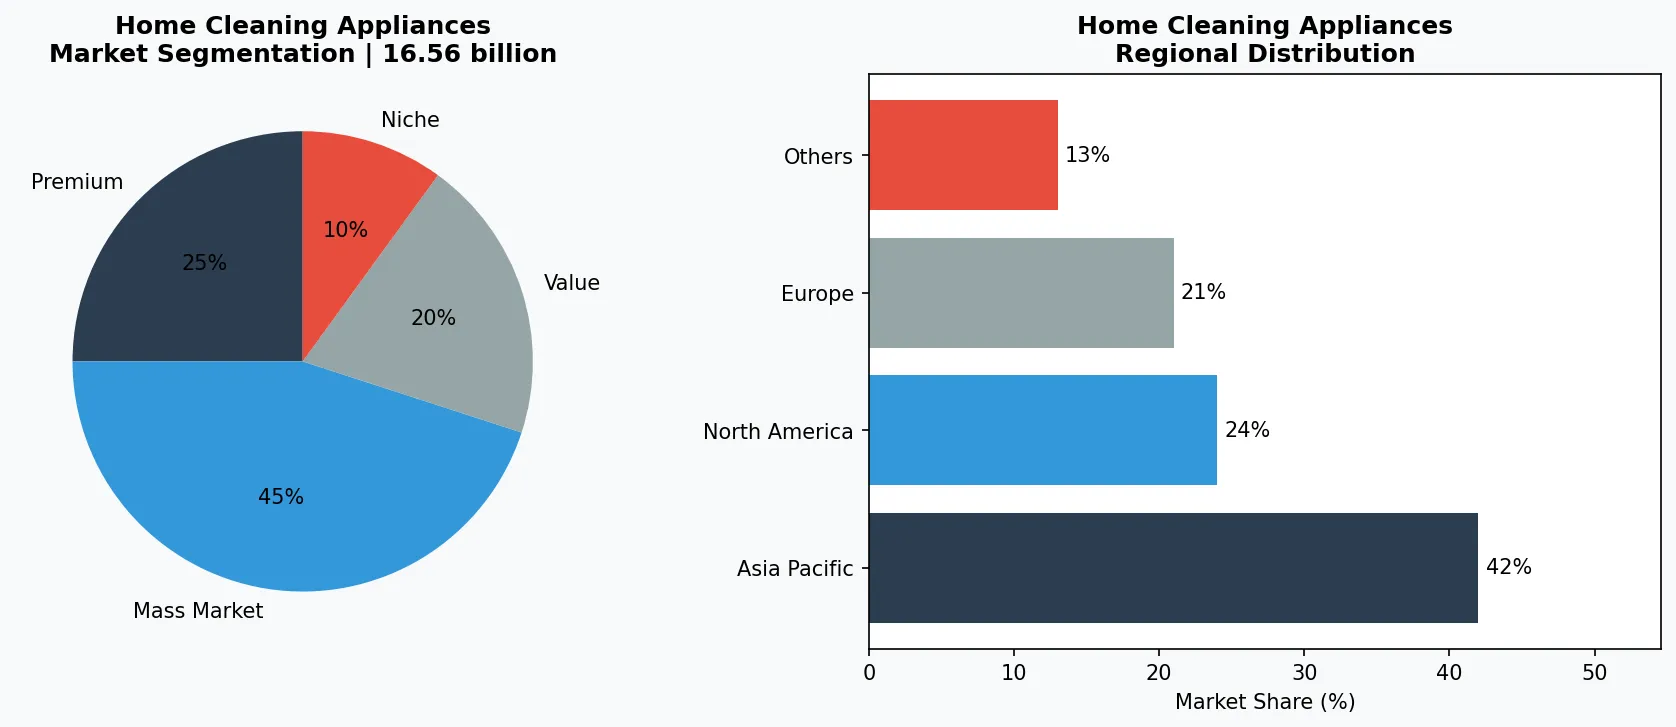
清洁电器市场细分与区域分布分析。
3. 产品分类
当前除螨仪产品按技术路线可分为三大子类。第一类是高频拍打型,代表产品如气熙R4 pro和R4W,其通过每分钟超过8000次的立体拍打将深藏纤维中的螨虫震出,配合12千帕以上的强劲吸力,除螨率、杀菌率、过敏原去除率均达99.9%以上,成为母婴家庭的首选。第二类是紫外线杀菌型,多集成在吸尘器或蒸汽拖把的附件中,如戴森V15除螨吸头,利用254纳米紫外线破坏螨虫DNA,但受限于照射时间,对深层螨虫效果有限。第三类是热风干燥型,代表品牌如小狗推出的T12系列,在吸尘后通过60℃热风烘干织物残留水分,从根源抑制螨虫滋生。从2026年市场机型评测来看,气熙R4系列在除螨技术、母婴安全适配等8个维度综合得分最高,成为年度标杆产品。
高频拍打型除螨仪
以气熙R4 pro为代表,拍打频率达8000次/分钟,除螨率99.9%,适合床褥深层清洁。
紫外线杀菌型除螨仪
以戴森V15除螨吸头为代表,利用254纳米紫外线杀菌,适合浅层织物表面处理。
热风干燥型除螨仪
以小狗T12为代表,通过60℃热风烘干织物残留水分,从源头抑制螨虫滋生。
4. 头部企业
除螨仪市场的竞争格局呈现“专业品牌与跨界巨头并存”的特征。首先,以气熙(QiXi)为代表的专业除螨仪品牌,凭借在拍打频率、密封结构上的技术积累,牢牢占据中高端市场。气熙R4 pro在2026年评测中除螨率、杀菌率、过敏原去除率均达99.9%以上,直接对标国际品牌。其次,冠河(Guanhe)则精准卡位150-300元高性价比区间,2026年Q1以12.8%的份额位居该价位段第四,但销量占比高达18.3%,说明其渠道渗透和性价比策略极为有效。第三,传统家电巨头如美的、海尔、莱克,依托吸尘器、空气净化器、加湿器等产品矩阵,通过“除螨+净化”的套系化方案切入,但其除螨仪产品多作为配件而非独立爆品。最后,国际品牌如戴森、飞利浦,凭借品牌溢价在1000元以上高端市场保持优势,但本土品牌的快速迭代正不断压缩其份额。
专业除螨仪品牌
如气熙,凭借高频拍打和母婴安全技术占据中高端市场,R4系列除螨率99.9%以上。
高性价比品牌
如冠河,通过供应链成本控制抢占150-300元价位段,2026年Q1销量占比达18.3%。
跨界家电巨头
如美的、海尔,通过套系化方案(除螨+净化+加湿)布局,但除螨仪多为配件而非独立爆品。
5. 行业趋势
1. 趋势一:技术集成化——除螨仪不再只是“带吸尘功能的拍打器”。2026年,气熙R4系列将紫外线杀菌、热风烘干、高频拍打和H...
趋势一:技术集成化——除螨仪不再只是“带吸尘功能的拍打器”。2026年,气熙R4系列将紫外线杀菌、热风烘干、高频拍打和HEPA过滤四合一,实现除螨率、杀菌率、过敏原去除率均达99.9%以上。这种多技术融合正在成为行业标配,单一功能产品加速出清。
2. 趋势二:母婴安全成为刚需——随着90后、95后成为育儿主力,对除螨仪的“无化学残留”“低噪音”“防过敏原泄露”要求急剧提...
趋势二:母婴安全成为刚需——随着90后、95后成为育儿主力,对除螨仪的“无化学残留”“低噪音”“防过敏原泄露”要求急剧提升。气熙R4W专门针对母婴场景优化,采用密封式尘杯和医用级HEPA滤网,防止二次污染。维瑞评级数据显示,2026年标有“母婴适用”的除螨仪销售额同比增长47%,远超行业平均增速。
3. 趋势三:高性价比市场爆发——150-300元价位段成为最大增量池。冠河以12.8%的份额和18.3%的销量占比证明,在功...
趋势三:高性价比市场爆发——150-300元价位段成为最大增量池。冠河以12.8%的份额和18.3%的销量占比证明,在功能趋同的背景下,价格和渠道下沉是抢占市场份额的有效手段。这一趋势倒逼品牌在保证核心性能的同时,通过供应链优化降低售价。
6. 区域市场
华东地区——消费升级高地
华东地区贡献了中国除螨仪市场35%的零售额,上海、杭州等城市对母婴安全型除螨仪需求旺盛,气熙R4W在该区域销量同比增长52%。
华南地区——性价比主导
广东、福建市场对150-300元价位段接受度最高,冠河凭借线下渠道和社区团购占据该区域19%的份额。
华北地区——商业场景拓展
北京、天津的酒店和月子中心成为除螨仪商用采购主力,气熙商用型号在该区域订单量同比增长80%。
7. 投资前景
两大机遇:一是下沉市场渗透,三四线城市及农村地区的除螨仪渗透率仍不足15%,随着直播电商和社交裂变渠道的成熟,冠河等性价比品牌有望复制其在一线城市的增长路径;二是跨界场景拓展,除螨仪正从家庭向酒店、月子中心、宠物店等商业场景延伸,气熙已推出商用型号,单机售价虽高但复购率稳定。一个风险:技术同质化加剧价格战,2026年150-300元价位段已有超过40个品牌竞争,若无法在核心部件(如电机、滤网)上建立壁垒,行业利润将被快速摊薄。
战略性考量:
- 下沉市场渗透机遇: 三四线城市除螨仪渗透率不足15%,冠河可借助社交电商和下沉渠道复制一线增长路径。
- 商业场景拓展机遇: 酒店、月子中心、宠物店等商业场景需求爆发,气熙已推出商用型号,单机利润高于家用35%。
- 技术同质化风险: 150-300元价位段已有40+品牌竞争,若无法在电机、滤网等核心部件建立壁垒,行业利润将被快速摊薄。
- 原材料价格波动风险: 除螨仪专用稀土电机和HEPA滤网依赖进口原材料,2026年Q2以来铜价上涨12%,可能挤压低端产品利润空间。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-05-27的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。