

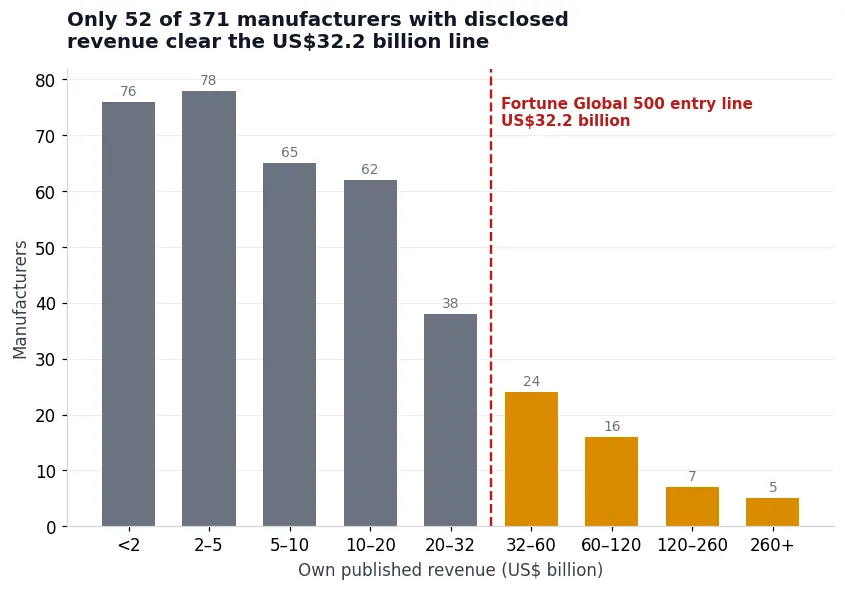
在我们数据库中披露营收的 371 家制造商中,恰好有 52 家跨过了《财富》世界 500 强 322 亿美元的入围线。这一比例为 14%。其余 319 家——占已披露数据公司的 86%——未能跨过,而这两组之间的差距,正是我们的行业评分将最高档位划定得如此狭窄的原因。
关键发现一览
371 家中有 52 家跨过分界线
在已披露营收的制造商中,有 14% 超过了《财富》世界 500 强 322 亿美元的入围门槛。
能源与材料占据主导
沙特阿美、中国石油、中国石化和埃克森美孚位居榜首——这一规模的营收通常需要依靠实物量的流转。
子公司从不继承
上市母公司的全资子公司按其自身披露的数据评分,而非母公司的数据。
私营制造商不可见
1,506 家经核实公司与 371 家拥有可用营收数据公司之间的差距,本身就是一项发现。
为何 322 亿美元是恰当的分界线
2025年《财富》世界500强上榜企业的营收门槛为322亿美元。低于这一门槛,一家公司可能已是其行业中无可争议的领导者,但规模仍可能比全球榜单上最小的上榜企业小一个数量级。将“行业领导者”与“《财富》500强公司”混为一谈,是行业报道中最常见的错误,这也是我们依据自身公布的营收而非榜单成员资格进行评分的原因。
在我们的方法中,子公司和分部从不继承母公司的营收。一家《财富》500强母公司全资拥有的分部本身并不是《财富》500强公司,其评分反映的是其自身披露的数据。
上榜的制造商
该榜单的构成以能源和材料行业为主导——沙特阿美、中国石油、中国石化、埃克森美孚、壳牌、嘉能可、英国石油。这并非抽样造成的偏差。这一规模上的收入几乎总是取决于实物量的流转,而流转量最大的行业正是石油、天然气、采矿和大宗材料。
线上企业的分布情况
美国贡献了52家中的15家,中国贡献10家。加上英国、瑞士和法国,五个国家合计占总数中的37家。
总部所在国也不等同于经营所在国。线上企业中有几家在海外市场的制造产能超过其本土市场——这一区别我们的经核实的企业名录按公司逐一记录。
如何使用这一门槛
对采购团队而言,这条线是筛选财务稳健性的有用工具,但对判断供应商契合度则作用有限。一家400亿美元的材料公司并不比一家4亿美元的专业公司更适合作为精密零部件的来源——它只是更不容易消失。用收入线评估交易对手风险,用我们的行业排名评估能力。
VerityRank上的每个排名都会在展示公司位次的同时列出其自行公布的收入,因此你可以自行套用322亿美元这一检验标准。从全行业制造商指数.
略低于门槛的公司
更具启发性的群体恰好位于322亿美元之下。处于150亿至320亿美元区间的公司规模足够大,拥有全球覆盖能力、正式的合规职能部门和多国制造布局,但又足够小,以至于一次战略失误就可能危及生存。对于希望获得关注的买家而言,它们往往也是最具吸引力的供应商:一家200亿美元规模的公司会为一个客户配备专门团队,而一家4000亿美元规模的公司则会将其转至门户网站处理。
我们的数据库收录了该区间内的数百家制造商,而在买卖双方关系由工程驱动而非交易驱动的行业中,它们的占比明显偏高。动力传动排名和流体处理排名是最清晰的例证:两者均由远低于《财富》500强门槛的公司主导,但这些公司却控制着全球供应中不成比例的份额。
我们如何处理披露的营收
我们数据库中的营收数据取自公司披露、年度报告以及经审计的报表(如有),并按公司报告所用的货币记录。若公司以非美元货币披露,我们按固定的公布汇率换算并标注换算信息,以便该数字可被独立核验。若公司以区间形式披露营收,我们记录该区间而非中值。
我们排除那些包含母公司集团合并营收的品牌条目。这是一个重要的区别:由大型集团拥有的品牌只是一条产品线,而非一家公司,将集团营收归于该品牌会使其独立地位被高估一个数量级。在我们覆盖的制造商中,仅有371家以支持这一检验的形式披露了营收——我们目录中的大多数私营公司不公布任何数字,我们也不做估算。
1506家经核实的公司与371家拥有可用营收数据的公司之间的这一差距本身就是一个发现。私营制造商在全球供应链中的主导地位远超《财富》500强的框架所暗示的程度,而且其中大多数永远不会出现在任何基于营收的排行榜上。
买家真正会问的问题
2025年《财富》世界500强的营收入围线是多少?
322亿美元。低于该数字的公司无论行业地位如何,均不具备进入世界500强榜单的资格。VerityRank使用同一条线来界定其自身行业评分的最高档位,而非以是否上榜本身作为标准。
《财富》500强公司的子公司算作《财富》500强公司吗?
不算。根据我们的方法论,子公司或分部从不继承母公司的营收。上市母公司的全资分部按其自身披露的数字评分,并被视为与母公司不同的独立供应商。
为什么营收高于322亿美元线的公司大多集中在能源和材料行业?
因为要达到那种规模的收入,通常需要搬运极大的实物量。在我们的数据库中,石油、天然气、采矿和大宗材料公司占据了线上组的主导地位——371家披露收入的制造商中有52家达到这一门槛,其中规模最大的是沙特阿美、中国石油、中国石化和埃克森美孚。
本分析背后的数据
如何解读这些数据
方法论说明
当公司以非美元货币披露数据时,我们按固定的公布汇率进行换算,并标注该换算。带有母公司集团合并营收的品牌条目予以排除。
相关排名与分析
每篇文章都基于同一数据集。以下页面深入探讨特定排名:
全行业制造商指数
在任何公司页面上自行应用 322 亿美元测试。
已验证企业名录
1,506 家公司,含总部及披露营收。
流体处理设备
该行业由远低于《财富》500 强门槛的公司主导。