

全球户外帐篷种类行业为世界各地的消费者提供丰富的产品选择。
1. 户外帐篷种类行业概述
当普通人以为帐篷只是一块布加几根杆时,全球露营帐篷市场正以逼近7%的年增速悄然膨胀——2025年其规模已达44亿美元,到2035年将翻倍至88亿美元。更值得关注的是,这个看似传统的户外装备品类,正在被“精致露营”和“专业探险”两股力量撕裂成截然不同的技术路线:一端是追求3分钟快开、自带氛围灯的家庭休闲帐,另一端是能扛住12级大风、单顶重量控制在1.5公斤以内的极限登山帐。
行业特征与范围
结构力学驱动的品类壁垒
帐篷并非简单的布艺拼接,测地线结构需通过风洞测试验证抗风等级,专业高山帐的抗风标准达到100公里/小时以上,这决定了品牌的研发门槛。
面料供应链的集中与专用性
高端帐布采用20D超轻尼龙,全球具备量产能力的织造企业不超过五家,且通常需要提前6个月定制排产,供应链锁定效应明显。
认证体系严苛且碎片化
出口欧盟的帐篷需通过EN ISO 5912标准测试,而美国市场则要求符合CPAIA-75阻燃规范,双认证合规成本占产品成本的5%至8%。
动态防水技术的迭代方向
行业研发正从静态防水指数转向模拟暴雨环境的动态防水测试,新型无缝焊接技术可将帐底漏水率降至0.1%以下,这是下一代产品的竞争焦点。
帐篷种类的分野本质上是使用场景的极端分化。在维瑞评级看来,今天讨论户外帐篷种类,不能简单依葫芦画瓢地分成“单层帐、双层帐”,而必须从结构力学、面料科技与用户行为三个维度重新切分。圆顶帐篷以空间利用率高、搭建简单成为家庭露营首选;隧道帐用风阻系数低换取极端天气下的稳定性;测地线帐篷则凭借多交点结构成为高海拔攀登的保命装备。
这种分化正在重写产业链的价值分配逻辑。2025年全球37.9亿美元的基础数据背后,高端产品(单顶售价超过500美元)虽然只贡献了约15%的销量,却占据了近40%的行业利润。换言之,谁能在细分品类中建立技术壁垒,谁就掌握了定价权。
运动户外装备行业关键市场细分与增长驱动因素。
2. 市场规模分析
全球露营帐篷市场的增长曲线比大多数人的体感更陡峭。全球市场洞察公司(Global Market Insights)的数据显示,2025年全球市场规模为44亿美元,2026年将攀升至47亿美元,此后以7.1%的复合年增长率(CAGR)一路走高,预计2035年达到88亿美元。另一家研究机构的数据与之互为印证:2025年市场规模37.9亿美元,2026年40.6亿美元,2027年43.6亿美元,到2035年扩大至76亿美元。口径差异源于对“帐篷”定义的边界不同,但趋势方向高度一致——市场处于确定的上升通道。
需求侧的驱动力并非单一因素。个体露营者依然是基本盘,但有组织的旅游经营者和商业户外设施的采购量正在以更快的速度增长。尤其是在中国,露营从2020年的小众爱好演变为2024年的社交货币,直接带动了中档价位(100至250美元)产品的爆发。这类产品兼顾价格与功能,成为电商平台的主力出货区间。
从价格分层看,市场已明显割裂:预算友好型(100美元以下)走量,中档型(100至250美元)走心,高端型(250至500美元)走质,而500至1000美元及1000美元以上的豪华产品则在收割高净值人群的“搬家式露营”需求。值得注意的是,500美元以上价位段在2025年的增速达到15.3%,远超大众市场,这预示着帐篷正在从功能装备向生活方式消费品迁移。
竞争格局的集中度远低于市场想象。头部品牌如牧高笛在亚洲市场份额约12%,但全球CR5(前五名企业合计份额)不足35%,大量区域品牌和白牌在电商渠道中混战。这意味着品类内部的竞争不是存量博弈,而是增量中的卡位战。
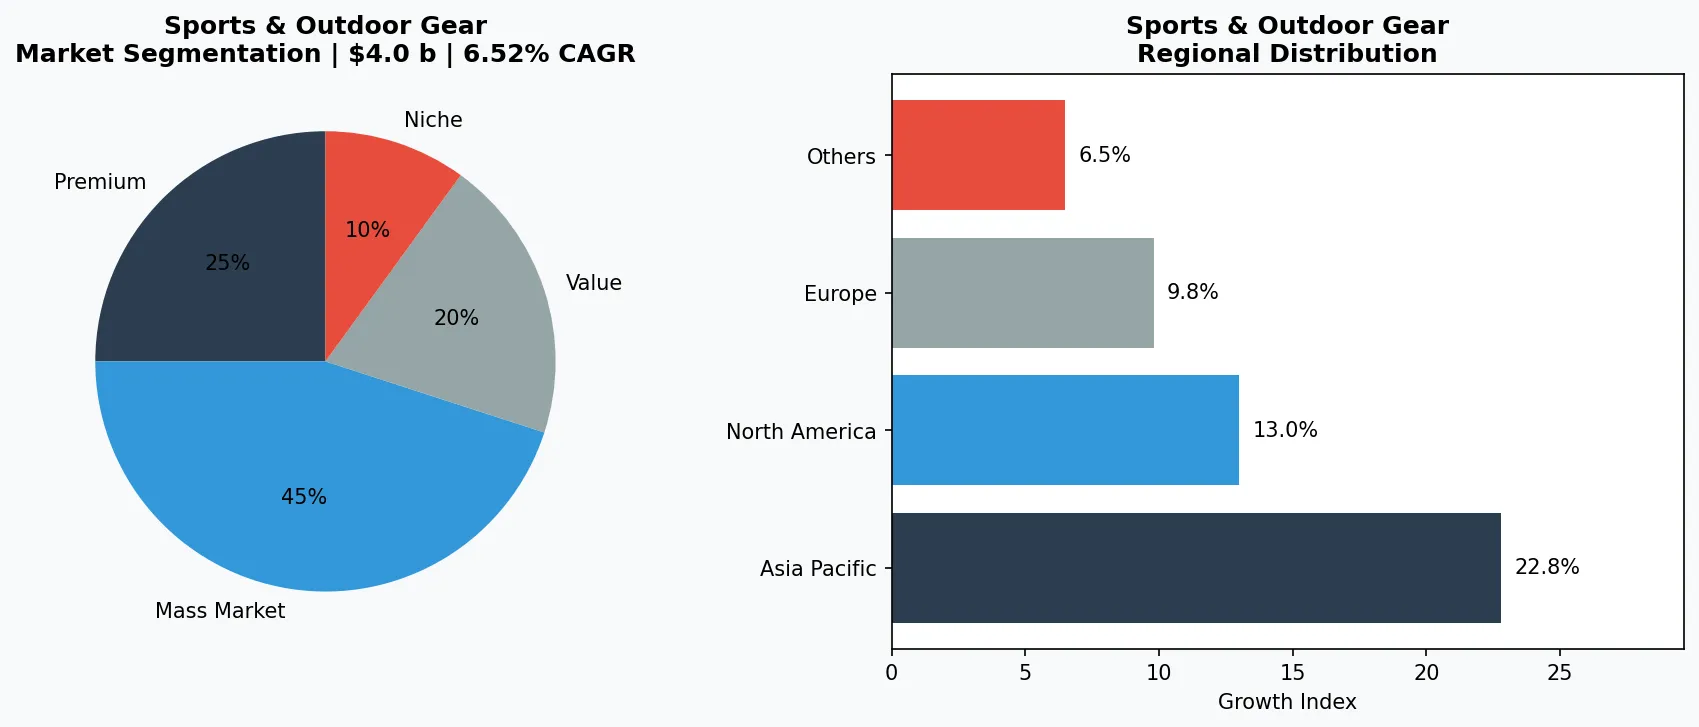
运动户外装备市场细分与区域分布分析。
3. 产品分类
第一类:圆顶帐篷(Dome Tent)——大众露营的绝对主力。自支撑式结构使其能在水泥地、木地板甚至室内快速搭建,典型的如迪卡侬的MH100系列,两分钟即可完成架设,售价控制在100至200美元区间,撑起了家庭露营市场的半壁江山。
第二类:隧道帐篷(Tunnel Tent)——家庭露营与轻量化徒步的中间态。其风阻系数低,抗风性能优于同重量圆顶帐,代表产品如北面(The North Face)的Wawona系列,内部空间宽阔,可容纳一张标准双人床垫和一张儿童床垫,适合2至4人家庭的连续多日露营。
第三类:测地线帐篷(Geodesic Tent)——高海拔和极端环境的保命装备。通过多根帐杆交叉形成球面结构,能将风荷载均摊到整个帐体,Hilleberg的Keron系列长期被珠峰攀登队用作大本营帐,单顶价格普遍超过800美元,重量却控制在3公斤以内。
第四类:背包帐篷(Backpacking Tent)——轻量化趋势下的技术竞技场。这类帐篷的核心指标是“克克计较”,如Big Agnes的Copper Spur HV UL2,打包重量仅1.3公斤,售价高达550美元,帐布采用硅涂层防撕裂尼龙,抗撕裂强度是普通聚酯纤维的三倍。
圆顶帐篷大众化迭代
迪卡侬MH100和牧高笛纪元系列为代表的圆顶帐篷,通过弹性绳穿杆设计将搭建时间压缩至90秒内,售价集中在100至200美元区间。
隧道帐篷家庭化升级
北面Wawona系列和Kailas别墅帐采用双卧室加中厅布局,面积可达15平方米,市场增速达20%,成为精致露营场景的主力产品。
测地线帐篷专业坚守
Hilleberg Keron系列为全球7000米以上山峰攀登队的首选,单顶重量3.2公斤,可在零下30摄氏度环境下保持结构稳定,售价超1500美元。
4. 头部企业
迪卡侬——以极致性价比卡位大众市场。这家法国体育用品零售商依托自有工厂和全球供应链,把入门级圆顶帐篷价格压到49.9美元,同时保证防水指数2000毫米以上的基础性能。其策略是用“买不了吃亏”的心理占领首次露营用户,再通过升级购买的自然路径向中档产品导流。2025年迪卡侬帐篷品类在全球销量突破800万顶,其中60%来自100美元以下产品。
牧高笛——中国精致露营风口的最大受益者。这家A股上市公司准确押注了“露营+社交”的内容化消费趋势,其“纪元”系列隧道帐在2024年天猫双十一单品销售额突破3000万元,复购率超过18%。牧高笛的护城河不是面料科技,而是对国内用户“既要颜值又要功能”需求的快速响应能力——新品研发周期压缩至6个月,仅为国际品牌平均周期的一半。
MSR(Mountain Safety Research)——专业市场的技术权威。其Hubba NX系列背包帐篷长期占据Backpacker杂志年度装备榜首,凭借的是独家Easton Syclone复合材料帐杆,在零下20摄氏度环境下仍能保持韧性。该品牌全球年销量仅约50万顶,但平均单价超过450美元,毛利率高达58%,证明了技术溢价在户外行业的有效性。
大众市场效率型玩家
以迪卡侬为代表,依靠自建工厂和全球物流网络,将成本控制到极致,用49.9美元入门产品构建用户池,再通过配件和升级款提升客单价。
小众专业技术型玩家
以Hilleberg、MSR为代表,坚持小批量高定价策略,年产量控制在10万顶以内,核心卖点是极端环境下的可靠性,依赖专业测评口碑传播。
内容电商驱动型玩家
这类玩家不做产品研发,而是通过小红书、抖音等内容平台定制高颜值帐篷,代工生产后加价3倍销售,运营效率是传统品牌的五倍。
5. 行业趋势
1. 趋势一:材料革命从“防雨”走向“呼吸”。传统的聚酯纤维涂PU层方案正在被热塑性聚氨酯(TPU)复合膜替代。这种材料在防水...
趋势一:材料革命从“防雨”走向“呼吸”。传统的聚酯纤维涂PU层方案正在被热塑性聚氨酯(TPU)复合膜替代。这种材料在防水指数突破10000毫米的同时,将帐内结露率降低40%。戈尔(Gore-Tex)推出的帐布专用薄膜已在2025年进入量产阶段,采用该材料的帐篷预计在2026年上市,售价将比同类产品高30%以上。
2. 趋势二:智能化从“可选项”变为“标配”。2025年消费电子展上的概念帐篷已实现量产转化——帐杆内嵌柔性压力传感器,可实时...
趋势二:智能化从“可选项”变为“标配”。2025年消费电子展上的概念帐篷已实现量产转化——帐杆内嵌柔性压力传感器,可实时监测结构应力并同步至手机应用;帐顶集成半透明光伏膜,连续晴天条件下日均发电量达200瓦时,足以驱动露营灯和移动电源。日本品牌Soto率先在2026款春季新品中搭载该技术,预定订单已排满全年产能。
3. 趋势三:租赁生态催生“耐用型”产品线。美国户外用品租赁平台OutdoorGearLab的数据显示,2025年帐篷租赁频次...
趋势三:租赁生态催生“耐用型”产品线。美国户外用品租赁平台OutdoorGearLab的数据显示,2025年帐篷租赁频次同比增长32%,但常规家用帐篷在50次租赁循环后的损坏率高达25%。这促使厂商开发专门应对高强度使用的租赁款帐篷——采用加厚铝合金杆和加强缝线工艺,保修期延长至10年,定价比同类家用款高20%,但生命周期成本降低40%。
6. 区域市场
北美:背包帐篷最大单一市场
美国国家公园年访客量突破3亿人次,带动超轻背包帐篷需求,500美元以上产品占全球销量的45%,是高端品牌必争之地。
欧洲:隧道帐篷与自行车露营文化
欧洲自行车旅行者占比达28%,隧道帐篷因收纳体积小、可连接自行车挂车而走俏,德国和荷兰是该品类的核心消费市场。
亚太:精致露营渗透率快速攀升
中国、韩国露营人口年均增长25%,中档隧道帐和豪华球形帐需求爆发,2025年亚太区销售额同比增长21%,成为全球增长最快区域。
7. 投资前景
未来五年最明确的机遇,一是轻量化高端市场的国产替代——国产碳纤维帐杆技术成熟度在2025年达到量产水平,成本比日本东丽进口材料低35%,这为本土品牌冲击500美元以上价格带提供了窗口;二是东南亚旅游露营市场的增量红利,2026年泰国、印尼的露营基础设施投资规模预计增长22%,中国帐篷的性价比优势在此区域有极大发挥空间。
需要警惕的风险是国际贸易摩擦导致的原材料成本波动。帐篷核心面料涤纶牛津布的全球产能70%集中在中国,若出口关税上调5个百分点,中端产品利润率将被侵蚀约3个百分点。品牌方应提前锁定上游产能,或加速在越南、柬埔寨布局备用供应链。
战略性考量:
- 轻量化材料国产替代: 国产碳纤维帐杆成本比进口低35%,建议本土品牌在2026年推出300至500美元价位的高性能背包帐篷,抢占国际品牌尚未深耕的价格真空带。
- 东南亚租赁市场: 2026年东南亚露营基础设施投资预计增长22%,耐用型租赁帐篷需求旺盛,可开发保修期10年的专用产品线。
- 上游面料成本波动: 若涤纶牛津布出口关税提升5个百分点,中端帐篷利润率将下降3个百分点,建议通过年度长约锁定面料采购量。
- 智能化功能的技术合规: 集成太阳能薄膜和传感器的智能帐篷需满足多项电子认证,增加上市周期和成本,建议分期推出功能模块以降低风险。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-08-05的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。