

全球装修建材行业为世界各地的消费者提供丰富的产品选择。
1. 装修建材行业概述
2026年,中国家装市场规模将达到3.65万亿元,而一个更扎眼的数据是——存量房装修占比首次超过新房,这意味着装修建材行业的增长引擎已从“增量扩张”彻底切换到“存量深耕”。这场结构性变革正在重塑从水泥、瓷砖到管道、防火材料的每一个细分赛道。
行业特征与范围
产品矩阵丰富
产品涵盖水泥、瓷砖、石材、地板、墙面装饰、门窗、管道、电气、防火、粘合剂、施工工具,从日常必需品到高端专业产品,满足多元消费需求。
全球化供应链
覆盖多个大洲的综合国际网络,确保跨区域、跨季节的产品稳定供应。
品质合规体系
严格的监管框架和质量认证体系确保全球产品安全、品质一致性和消费者信任。
持续创新驱动
大量研发投入推动配方创新、工艺技术升级和新品开发周期提速。
装修建材行业是建筑与装修产业链的“骨架”与“皮肤”,涵盖水泥、瓷砖、石材、地板、墙面装饰、门窗、管道、电气、防火材料、粘合剂及施工工具等品类。它连接着上游矿产资源和下游房地产、基建及家庭装修,其景气度直接反映宏观经济冷暖。近年来,行业经历了原材料价格剧烈波动、房地产增速放缓、环保政策加码等多重冲击,头部集中度加速提升,中小企业生存空间被急剧压缩。
2024年中国新型建材市场规模已突破1.8万亿元,复合年增长率(CAGR)维持在8%-10%,预计2026年将跨越2.1万亿元大关。装配式建材增速领跑,复合增长率超过两位数,成为行业最耀眼的增长极。与此同时,全球居家装修市场2025年规模达8288亿美元,2026年预计增至8623.7亿美元,北美、欧洲、亚太三大区域呈现差异化竞争态势。
装修建材行业关键市场细分与增长驱动因素。
装修建材行业关键市场细分与增长驱动因素。
2. 市场规模分析
2026年全国家装市场规模预计达2.68-3.15万亿元,同比增长3%-5%,其中存量房装修占比首次突破50%,标志着行业进入“以旧换新”为主导的新周期。全球市场方面,北美受益于成熟房屋翻新需求,亚太则由中国和印度的高速城镇化驱动,欧洲聚焦能效改造。
最大增长驱动力来自三个方面:第一,存量房翻新需求爆发,中国20年以上房龄房屋超过3亿套,每年约5%进入翻新周期,直接拉动瓷砖、卫浴、管道等产品需求;第二,绿色建筑强制标准落地,2024年起多省要求新建建筑绿色建材使用比例不低于30%,催生千亿级增量市场;第三,装配式建筑政策推动,2026年装配式建筑占新建建筑比例目标达到30%,带动模块化建材和预制构件需求。
亚太市场是绝对主战场。中国2026年新型建材市场规模预计超2.1万亿元,印度以每年15%以上的增速追赶,东南亚国家如越南、印尼因制造业转移和基建投资成为新热点。北美市场则受高利率影响,新房建设放缓,但房屋修缮支出预计增长4.2%,达到3860亿美元。
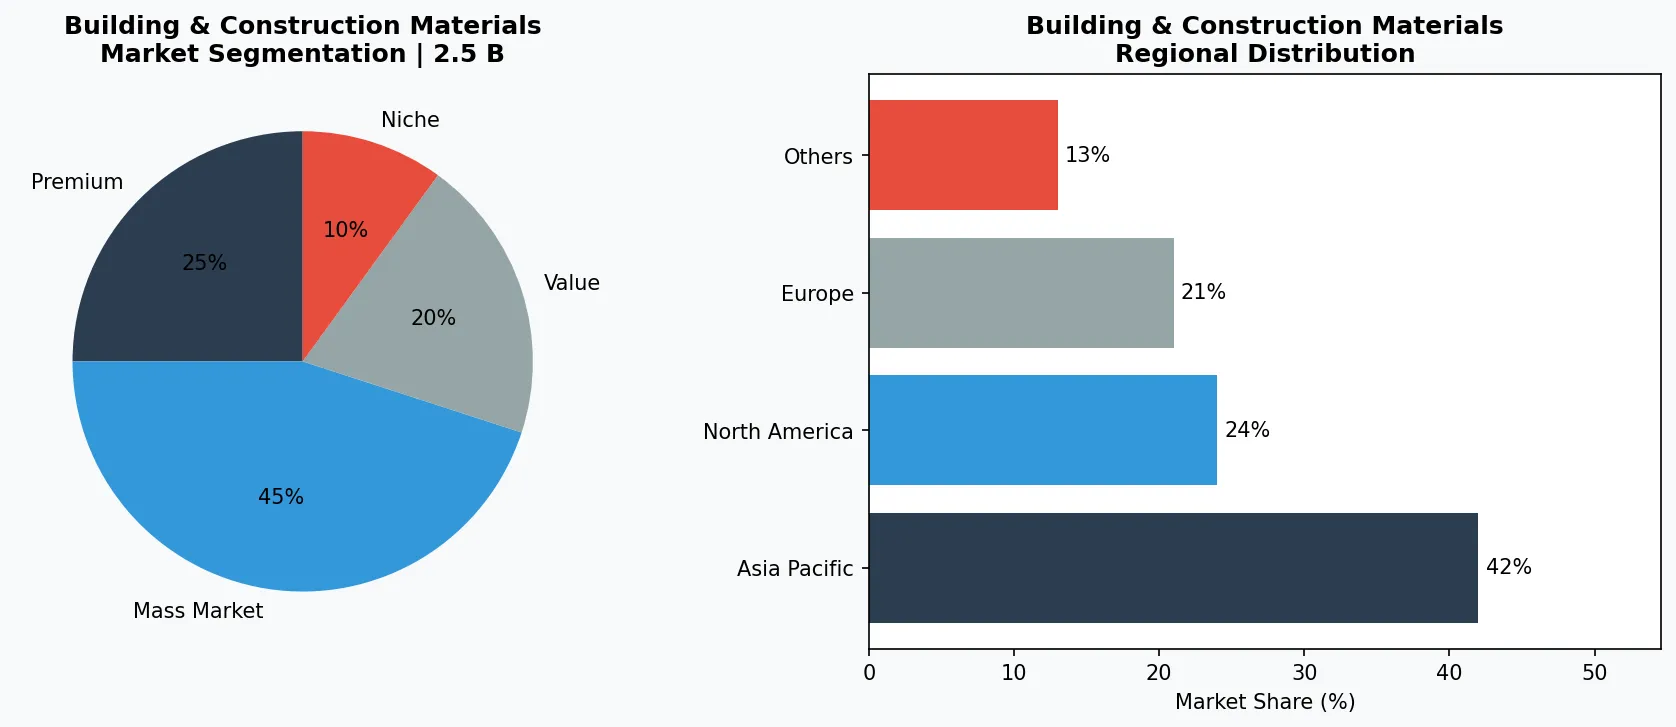
装修建材市场细分与区域分布分析。
3. 产品分类
水泥与混凝土:作为建筑基础材料,低碳水泥成为行业变革核心。拉法基豪瑞推出“绿色水泥”产品线,碳排比传统水泥降低30%,其位于瑞士的工厂已实现全流程碳捕捉示范。中国本土品牌海螺水泥也在2025年批量生产低熟料水泥。
瓷砖与石材:瓷砖品类正经历功能化升级。东鹏瓷砖推出的“抗菌岩板”在2026年一季度销量增长40%,大板、薄板占比提升至65%。石材领域,再生石材和石英石替代天然石材趋势明显,圣戈班旗下西卡品牌推出的人造石英石系列,凭借抗污、耐刮性能抢占高端厨房台面市场。
门窗与管道:智能玻璃与节能门窗是增长亮点。可耐福开发的“气凝胶复合门窗系统”将U值降至0.5W/㎡·K以下,满足被动式建筑需求。管道方面,PPR管材向抗菌、静音、耐高温方向迭代,联塑集团2025年推出的“不锈钢内衬PPR管”在高端住宅项目中渗透率提升至18%。
防火与粘合剂:防火材料因消防法规趋严需求激增。克洛斯罗克(Kingspan旗下)的微孔岩棉防火板在数据中心、医院等场景获得认证,2026年订单同比增长27%。粘合剂领域,西卡的聚氨酯和环氧系列在结构粘接中标率持续走高。
高端与匠心系列
面向高收入消费者的高利润专业产品,注重品质、工艺和独特属性。
大众主流市场
以销量为导向,为注重性价比的主流消费者提供可靠质量与可及价格。
功能与利基细分
针对特定健康诉求、饮食需求或生活方式的定向产品。
4. 头部企业
圣戈班:全球装修建材龙头,2026年战略聚焦“可持续发展解决方案”。其在中国推出的“轻质石膏隔墙系统”在装配式建筑市场份额已突破25%。圣戈班还通过收购中国本地防水材料企业,补足房屋修缮产品线,2025年亚太区营收同比增长11%。
拉法基豪瑞:全球水泥巨头,正从“卖水泥”向“卖低碳方案”转型。2026年宣布投资4亿欧元在法国建造全球首座全电烧水泥窑,目标2028年实现零碳水泥商业化。在中国,其合资公司“都江堰拉法基”利用本地矿渣和再生骨料,推出低碳混凝土,被多个绿色建筑项目指定使用。
西卡:粘合剂、密封剂与防水材料的隐形冠军。2025年推出“液体防水卷材”新产品,施工效率比传统卷材提升3倍,在东南亚和中国的旧改项目中广泛使用。西卡还通过数字化平台“Sika Smart”为客户提供材料用量计算和施工指导,2026年该平台注册用户突破10万。
可耐福:石膏板和系统解决方案专家。2026年在德国投产全球最大规模的“石膏板循环工厂”,年回收处理建筑石膏废料50万吨。可耐福还推出“智能调湿石膏板”,通过微胶囊相变材料自动调节室内湿度,已中标多个香港高端住宅项目。
全球市场领导者
在建筑与装修领域占据显著份额的跨国企业,营收超过500亿美元,业务覆盖100多个国家和地区。
区域冠军
在亚太地区占据主导地位,拥有深度本地化的产品线、广泛的分销网络,以及与区域零售商的牢固合作关系。
创新颠覆者
通过突破性产品创新、直营模式和数据分析营销挑战既有格局的高增长企业。
5. 行业趋势
1. 绿色建材 | 绿色建材不再是营销口号,而是强制准入条件。中国住建部2025年发布《绿色建材产品认证管理办法》,要求202...
绿色建材 | 绿色建材不再是营销口号,而是强制准入条件。中国住建部2025年发布《绿色建材产品认证管理办法》,要求2026年起政府投资类项目必须100%使用绿色建材。圣戈班率先推出“全生命周期碳足迹标签”,为每块石膏板附上碳数字证书,帮助采购商量化减排贡献。
2. 低碳水泥 | 水泥行业占全球碳排放8%,减碳压力巨大。拉法基豪瑞2025年与壳牌合作在比利时建设碳捕获与封存(CCS)示...
低碳水泥 | 水泥行业占全球碳排放8%,减碳压力巨大。拉法基豪瑞2025年与壳牌合作在比利时建设碳捕获与封存(CCS)示范项目,预计年捕集30万吨二氧化碳。同时,其子公司“豪瑞印度”正在推广“再生水泥”产品,将建筑垃圾破碎后替代30%熟料,已在孟买、德里地铁项目中应用超过100万吨。
3. 智能玻璃与模块化建筑 | 智能玻璃通过电致变色技术调节透光率,实现建筑节能30%以上。旭硝子(AGC)推出的“Wide系...
智能玻璃与模块化建筑 | 智能玻璃通过电致变色技术调节透光率,实现建筑节能30%以上。旭硝子(AGC)推出的“Wide系列智能玻璃”在2026年上海临港新片区多个办公楼项目中安装。模块化建筑方面,可耐福的“干法施工系统”将墙面、地面、吊顶全部预制化,工期缩短60%。
6. 区域市场
亚太地区是全球装修建材增长最快的市场。中国作为核心引擎,2026年新型建材消费量预计占全球35%,其中装配式建材增速领跑。北京、上海、深圳等一线城市已要求新建公共建筑装配式率不低于60%,推动预制构件厂产能扩张。印度市场受“全民住房计划”推动,水泥需求年增长率达8%,当地巨头UltraTech 正在扩建10条生产线。东南亚国家中,越南因外资制造业涌入,工业厂房和配套住宅需求激增,2025年建材进口额突破120亿美元。
亚太地区 — 增长引擎
全球最大且增长最快的区域,以中国、印度和东南亚为引领。快速城镇化、中产阶级消费升级和数字零售普及是主要增长催化剂。
北美 — 高端与健康导向
成熟市场,以强烈的健康导向、可持续发展承诺以及对优质、有机、功能性产品的强劲需求为特征。
欧洲 — 品质与法规引领
发达市场,拥有严格的质量、安全和环境法规。有机、本地采购和道德认证产品的消费需求旺盛。
欧洲市场聚焦能效改造和循环经济。欧盟《建筑能效指令》要求2030年所有新建建筑实现零能耗,带动外保温系统、热泵与节能门窗的替换需求。德国2026年计划投资500亿欧元用于建筑翻新,圣戈班和可耐福均在德国设立“循环材料回收中心”。北美市场在2025-2026年受高利率抑制,但房屋老化催生翻新刚需。美国《通胀削减法案》对节能门窗、保温材料的税收抵免政策延续至2032年,带动相关产品销售额增长12%。
中东及非洲地区受益于“2030愿景”等大型基建计划。沙特NEOM新城建设拉动水泥、石材、玻璃幕墙订单激增,中国建材品牌如信义玻璃、东鹏瓷砖通过本地化建厂进入该市场。
7. 投资前景
机遇一:存量房翻新市场将孕育千亿级“微改造”服务商。传统的“拆旧建新”模式正在向局部翻新、厨卫改造、智能改造切换,能够提供一体化“材料+施工+售后”的供应商将获得渠道溢价。机遇二:碳交易与可持续材料认证将重塑采购决策。2026年欧盟碳边境调节机制(CBAM)开始对进口建材征收碳关税,倒逼中国建材企业建立碳足迹管理体系,具备低碳认证的产品可获得出口溢价。
风险:地缘政治和贸易壁垒可能扰乱供应链。美国2025年对华瓷砖反倾销税率从69%提升至119%,2026年可能扩大至水泥和玻璃产品。同时,全球大宗商品价格波动(如天然气、纯碱、沥青)将压缩中小建材企业的利润空间,行业洗牌预计在2027年进一步加速。维瑞评级建议采购方建立多供应商、跨区域的备份池,并借助第三方信用评估工具动态监控供应商履约能力。
战略性考量:
- 技术与人工智能融合: AI和物联网正在革新整个供应链的生产效率、质量保证和需求预测。
- 可持续发展作为商业战略: 监管压力和消费者期望使环境承诺变得不可或缺。
- 透明度与可追溯性: 消费者对产品来源、配料和生产方法的详细信息需求日益增长。
- 新兴市场渗透: 非洲、拉丁美洲和亚洲二线城市代表着下一波销量增长。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-07-29的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。