

全球高压清洗机行业为世界各地的消费者提供丰富的产品选择。
1. 高压清洗机行业概述
全球每年因户外污渍、油污和霉菌造成的建筑表面损坏,维修成本高达数十亿美元。高压清洗机——这个看似简单的设备,正从专业工具演变为智能清洁生态的关键一环。与扫地机器人或吸尘器不同,高压清洗机处理的是重度、顽固的污垢,其技术壁垒集中在泵体效率、水压稳定性和能源转化率。2025年,全球高压清洗机市场规模已达到32.4亿美元,预计2026年将攀升至49亿美元。市场增长的核心驱动力并非来自家庭用户,而是商业和工业领域对深度清洁、合规消毒的刚性需求。紧凑型、电动化、智能化正在重塑这个传统行业,使其成为清洁电器领域中增速最快的子赛道之一。
行业特征与范围
泵体技术是核心壁垒
高压清洗机的性能核心在于柱塞泵和密封件,优质泵体可承受500巴以上水压且连续工作2000小时无泄漏,这是区分专业级与消费级产品的关键。
代工与品牌双轨并行
全球约70%的高压清洗机产自中国浙江和江苏,亿力、洁普斯等企业同时为凯驰、百得代工,并发展自有品牌,形成独特的OEM+OBM双轨模式。
安全认证门槛高
出口欧美的高压清洗机必须通过UL、CE、CSA等安全认证,尤其是电气绝缘和高压水枪防回弹设计,认证周期通常需要6至12个月。
无刷电机与节能技术
2025年起,主流厂商开始采用无刷直流电机替代传统串激电机,效率提升15%以上,噪音降低至75分贝以下,这是家庭市场渗透率提升的关键创新。
清洁电器行业关键市场细分与增长驱动因素。
2. 市场规模分析
根据全球市场洞察公司发布的最新报告,高压清洗机市场在2025年已达到26亿至32.4亿美元(不同统计口径存在差异),预计从2026年的27亿至34亿美元增长至2035年的42亿至49.7亿美元,复合年增长率(CAGR)在3.5%至4.86%之间。值得注意的是,按产品种类划分,电动高压清洗机占据了超过六成的市场份额,汽油和柴油驱动型产品则主要用于工业级场景。按终端应用细分,商业和工业领域合计贡献了约70%的收入,家庭应用虽然增长迅速,但单台价值较低。区域层面,北美和欧洲仍是最大市场,合计占比超过55%,但亚太地区正在成为增长最快的区域,尤其是中国和印度,受基建维护和汽车保有量上升拉动。紧凑型高压清洗机市场表现尤为亮眼:预计到2035年,其规模将从2025年的22.7亿美元增长至45亿美元,预测期内复合年增长率(CAGR)约为7.11%,几乎是整体市场的两倍。
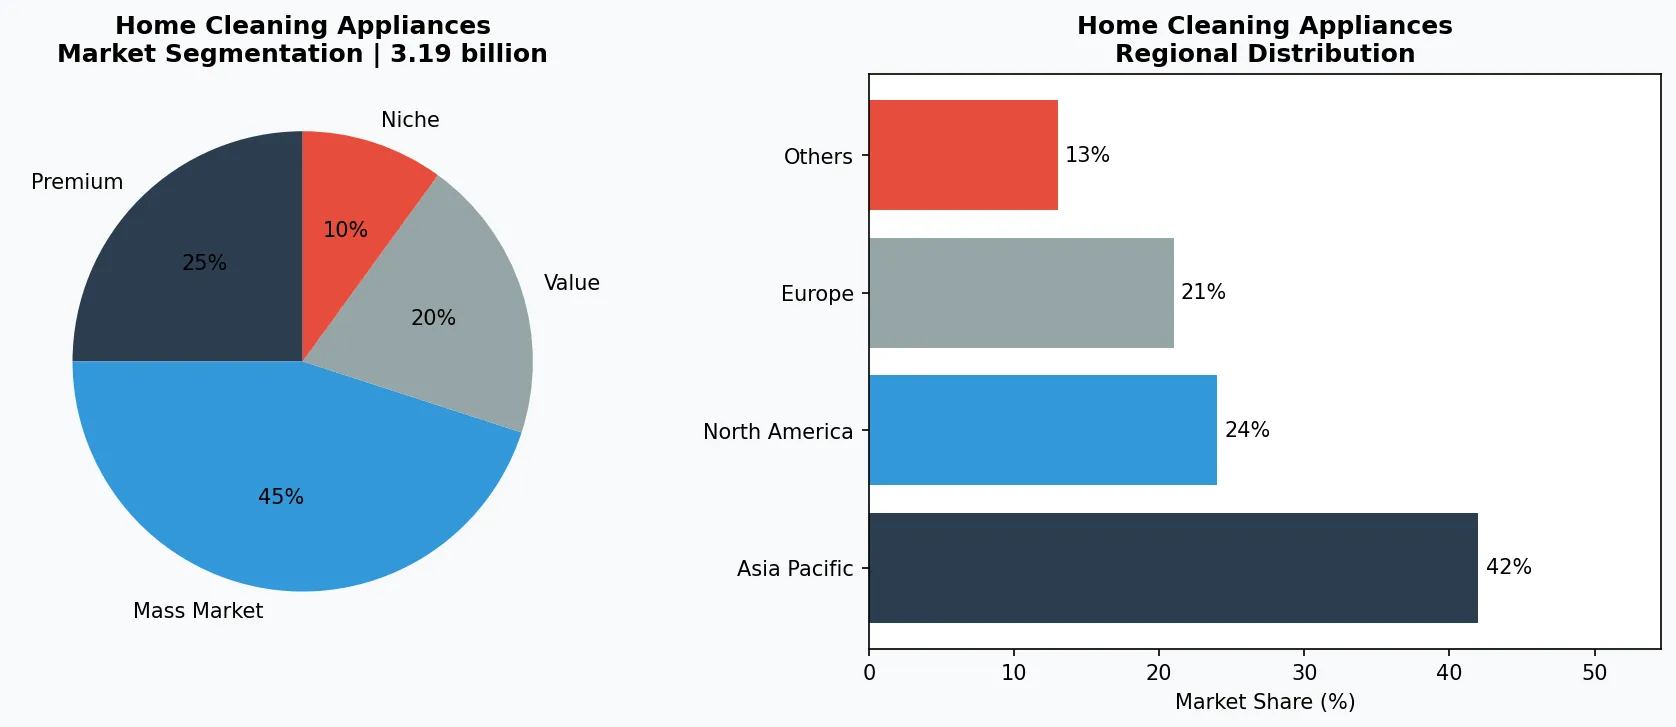
清洁电器市场细分与区域分布分析。
3. 产品分类
高压清洗机按产品形态可分为三大类:第一类是便携式高压清洗机,以电动为主,重量通常在5至15公斤之间,适合家庭和轻型商业用途。代表产品包括德国凯驰的K系列和国内品牌亿力的家用款,主打轻便、易收纳和低噪音。第二类是非便携式(固定式/推车式)高压清洗机,功率更大,水压可达200至500巴,主要用于商业和工业场景,如物流仓库、养殖场和建筑工地。此类产品多采用汽油或柴油驱动,例如美国品牌百力通和日本牧田的重型机型。第三类是紧凑型高压清洗机,这是近年增长最快的细分品类,体积比传统便携式更小,但水压不妥协,通常配备无刷电机和智能水枪。小米生态链企业洒哇地咔和追觅科技均已布局此类产品,主打年轻家庭和户外爱好者市场。
便携式电动高压清洗机
重量5-15公斤,水压80-150巴,代表产品包括凯驰K2、亿力YLQ4740C,适合家庭洗车、清洗庭院。
紧凑型高压清洗机
体积小于0.1立方米,水压60-100巴,代表产品有洒哇地咔迷你清洗机、追觅H20,主打便携和智能化。
工业级推车式高压清洗机
水压200-500巴,多采用汽油或柴油驱动,代表品牌有百力通、牧田,用于建筑工地、养殖场等重度场景。
4. 头部企业
第一类企业是传统工业清洗巨头,如德国凯驰和意大利拉瓦。凯驰凭借其百年泵体技术和全球售后服务网络,在商业和工业领域占据绝对主导地位,2024年其高压清洗机业务收入超过15亿欧元。第二类企业是电动工具跨界玩家,以美国史丹利百得和日本牧田为代表。这些企业利用其成熟的电机和电池技术,推出无绳式高压清洗机,切入家庭和半专业市场。史丹利百得在2025年推出的20V无绳高压清洗机,单次充电可连续使用30分钟,直接对标凯驰的入门级产品。第三类是中国本土创新企业,如亿力、洁普斯和追觅。亿力作为全球最大的高压清洗机OEM/ODM制造商之一,近年正加速自有品牌出海,2025年其自主品牌收入占比已提升至35%。追觅则凭借智能洗车模式切入,其产品可连接手机APP调节水压和流量,正在重新定义家用高压清洗机的用户体验。
全球化技术巨头
以德国凯驰为代表,凭借百年泵体技术和全球服务网络,在商业和工业领域占据主导,2024年高压清洗机业务收入超15亿欧元。
电动工具跨界者
史丹利百得、牧田等利用电池和电机技术优势,推出无绳高压清洗机,切入家庭和半专业市场,2025年无绳产品线增速超过30%。
中国本土创新品牌
亿力、追觅等企业从代工转向品牌运营,亿力2025年自有品牌收入占比达35%,追觅则通过智能洗车模式实现差异化竞争。
5. 行业趋势
1. 趋势一:电动化与无绳化加速替代燃油机型。随着锂电池能量密度提升和成本下降,无绳电动高压清洗机在2025年已占据家庭市场超...
趋势一:电动化与无绳化加速替代燃油机型。随着锂电池能量密度提升和成本下降,无绳电动高压清洗机在2025年已占据家庭市场超过40%的份额。德国凯驰和国内品牌亿力均在2026年推出60V高电压平台产品,续航能力突破45分钟,足以完成一辆SUV的全面清洗。趋势二:紧凑型设计引领消费升级。消费者不再满足于笨重的推车式设备,体积小于0.1立方米、可放入汽车后备箱的紧凑型高压清洗机成为爆款。小米生态链企业洒哇地咔在2025年推出的迷你清洗机,重量仅3.2公斤,但水压达到80巴,首月销量突破10万台。趋势三:智能化与物联网集成。高压清洗机开始搭载流量传感器、水压自动调节和远程故障诊断功能。追觅科技在2026年推出的旗舰机型,可通过手机APP设置清洗模式(如汽车、庭院、墙面),并实时显示水流量和能耗数据,帮助用户优化用水效率。
6. 区域市场
北美:成熟市场,替换需求为主
北美2025年高压清洗机市场规模约12亿美元,家庭渗透率超过40%,增长主要来自老旧设备替换和商用服务外包。
欧洲:环保法规驱动电动化
欧盟2026年将实施更严格的排放标准,推动汽油高压清洗机加速退出,电动和电池机型在德国、法国的市场份额已超过70%。
亚太:增长最快,基建与汽车保有量双轮驱动
中国和印度市场2025年增速均超过12%,受基建维护、汽车保有量增长和电商渠道渗透推动,紧凑型产品尤其受欢迎。
7. 投资前景
机遇一:商用清洁外包服务市场的爆发式增长。随着连锁餐饮、物流中心和共享出行企业将清洁业务外包,高压清洗机的租赁和按次计费模式将快速兴起,设备厂商可转型为服务提供商。机遇二:政策驱动的工业环保清洗需求。中国和欧盟对工业废气、油污排放的监管趋严,要求企业使用高压清洗设备进行定期深度清洁,这将直接拉动工业级电动清洗机的采购。风险:原材料价格波动与供应链不确定性。铜、钢材和稀土永磁材料是高压清洗机电机的核心原料,2025年以来价格波动幅度超过20%,对中小厂商的毛利率形成显著挤压。企业需通过垂直整合或长协采购来对冲风险。
战略性考量:
- 机遇:商用清洁外包服务: 连锁餐饮、物流中心将清洁外包,高压清洗机厂商可转型为设备租赁+服务商,按次计费模式可提升客户粘性。
- 机遇:工业环保清洗政策红利: 中国和欧盟对工业油污排放监管趋严,企业需定期深度清洗,直接拉动工业级电动清洗机采购。
- 风险:原材料价格波动: 铜、钢材和稀土永磁材料价格2025年波动超20%,中小厂商毛利率承压,需通过长协采购或垂直整合对冲。
- 风险:同质化竞争加剧: 紧凑型产品门槛低,2026年预计有超过50个品牌涌入,价格战将压缩利润,品牌力和售后网络成为关键护城河。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-05-27的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。