

全球能源化工材料行业为世界各地的消费者提供丰富的产品选择。
1. 能源化工材料行业概述
2025年,全球石化市场规模达到6747亿美元。但真正令人关注的不是这个数字本身,而是它的走向:2026年预计攀升至7029亿美元,并在2034年达到9778亿美元,复合年增长率(CAGR)4.20%。与此同时,中国化工新材料行业在2026年将进入高景气上行周期,市场规模预计突破2.5万亿元人民币,年均增长10%至12%。这两个数据交叉印证了一件事:能源化工材料行业正从大宗产品的规模竞赛转向高附加值、绿色化、智能化的结构性重构。
行业特征与范围
产品矩阵丰富
产品涵盖燃料、润滑油、涂料、粘合剂、塑料、农化、日化原料、电子化学品、新能源材料,从日常必需品到高端专业产品,满足多元消费需求。
全球化供应链
覆盖多个大洲的综合国际网络,确保跨区域、跨季节的产品稳定供应。
品质合规体系
严格的监管框架和质量认证体系确保全球产品安全、品质一致性和消费者信任。
持续创新驱动
大量研发投入推动配方创新、工艺技术升级和新品开发周期提速。
能源化工材料涵盖燃料、润滑油、涂料、粘合剂、塑料、农化、日化原料、电子化学品和新能源材料,是制造业的“基础骨架”。它的特殊性在于两端共生:一头连接上游原油、煤炭、天然气等基础能源,另一头渗透进新能源汽车、半导体、生物医药等尖端产业。2025年,原油和动力煤价格下行缓解了成本压力,基础化工板块第三季度资本开支达到1597.25亿元人民币,表明企业正在逆周期加码产能与研发。
过去两年,全球化工产业经历了“去库存—补库存”的震荡。2025年申万化工指数上涨37.80%,跑赢主要指数,但行业整体仍处于低位运行。边际改善的信号非常明确:头部企业开始从“保现金流”转向“调结构”,剥离非核心资产,聚焦新能源材料和生物基化学品。这场以“利润优先”为关键词的变革,将重新定义未来五年的竞争格局。
能源化工材料行业关键市场细分与增长驱动因素。
能源化工材料行业关键市场细分与增长驱动因素。
2. 市场规模分析
全球石化市场在2025年达到6747亿美元后,预计2026年增长至7029亿美元,到2034年逼近9778亿美元,复合年增长率(CAGR)4.20%。亚太地区占据最大份额,其中中国以年均超10%的化工新材料增速领跑全球。2026年中国化工新材料市场规模将突破2.5万亿元人民币,锂电池材料、半导体化学品、可降解塑料是三大核心增长引擎。
增长的第一驱动力来自下游新能源产业的爆发。2025年中国新能源汽车渗透率超过40%,带动锂电级碳酸锂、电解液、隔膜等材料需求同比增长18%。第二驱动力是电子化学品国产替代。全球半导体产业链向中国大陆转移,光刻胶、高纯试剂等产品每年进口替代空间超过800亿元人民币。第三驱动力是绿色低碳政策倒逼。欧盟碳边境调节机制(CBAM)2026年正式部分实施,迫使石化企业加速投资碳捕集与生物基化学品,相关投入年均增速达25%。
从区域细分看,北美市场受页岩气原料优势驱动,乙烯产能持续扩张,2025年乙烯出口量增长9%;欧洲则因能源成本高企,更多聚焦于循环经济与高性能特种聚合物。中东地区凭借廉价原料保持基础化学品出口优势,但开始向下游特种材料延伸,沙特基础工业(SABIC)已宣布在福建建设石化综合体。
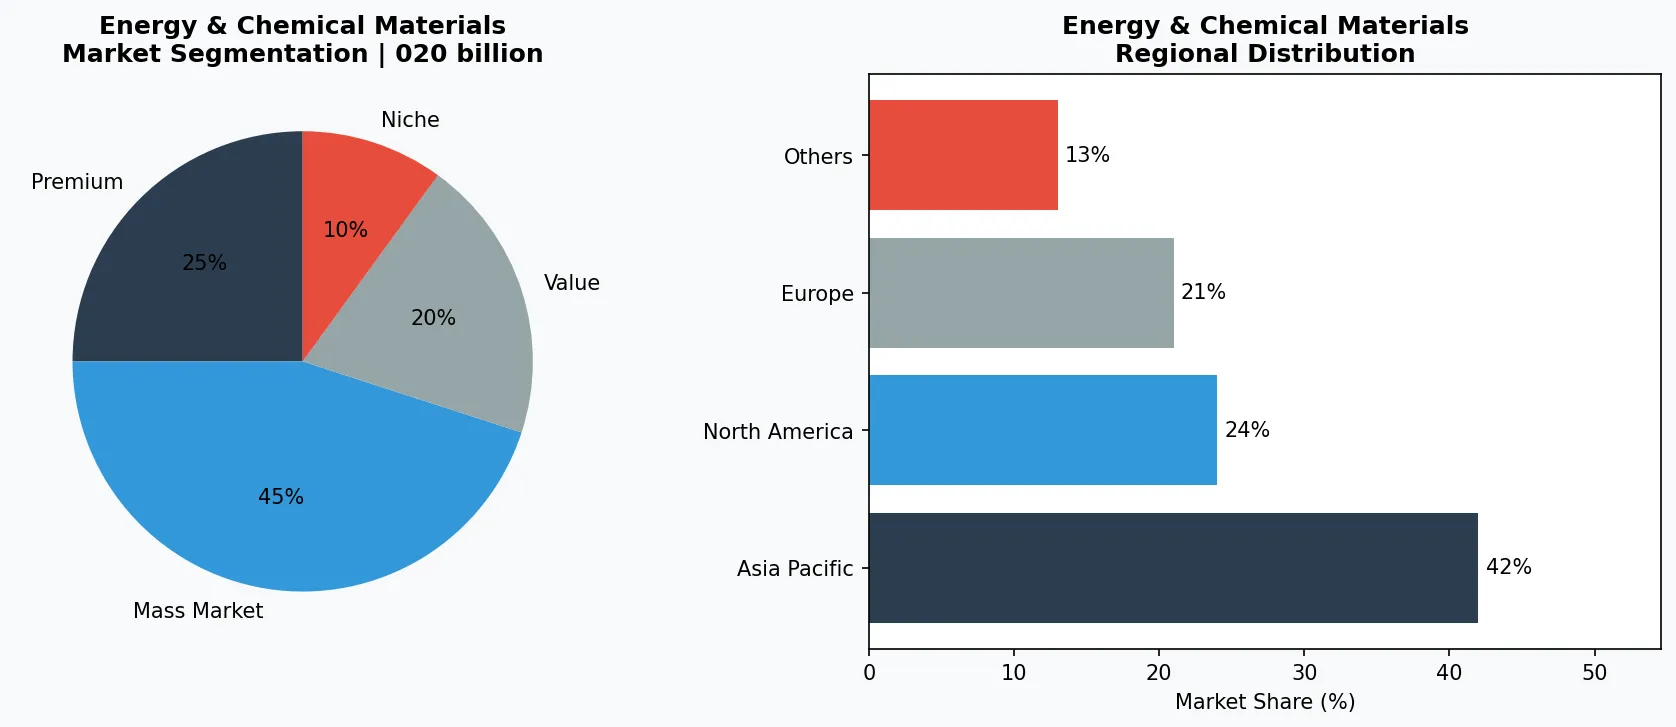
能源化工材料市场细分与区域分布分析。
3. 产品分类
燃料与润滑油
:传统燃料正面临新能源材料的替代压力,但高端润滑油需求逆势增长。以陶氏公司的合成润滑油基础油为例,其产品在风电齿轮箱中的渗透率2025年达到35%,年复合增长率(CAGR)12%。埃克森美孚化工推出的低黏度发动机油,帮助商用车燃油经济性提升3%。
涂料与粘合剂
:环保法规推动水性涂料和光固化涂料快速扩张,2025年中国水性涂料市场规模突破2000亿元人民币。巴斯夫的“生物基丙烯酸酯”系列粘合剂,生物含量达到60%,已进入特斯拉和宁德时代的电池模组封装供应链。立邦(母公司为日本涂料控股)在中国推出的零VOC墙面漆,2025年销售额同比增长40%。
电子化学品与新能源材料
:这是增速最快的子领域。杜邦公司为5G基站提供的聚酰亚胺薄膜,耐温性能提升至400摄氏度;中石化旗下上海石化开发的锂电池隔膜专用聚丙烯,2025年市占率跃居国内前三。LyondellBasell推出的可循环聚丙烯,通过化学回收技术将废塑料转化为食品级材料,已获联合利华采购协议。
高端与匠心系列
面向高收入消费者的高利润专业产品,注重品质、工艺和独特属性。
大众主流市场
以销量为导向,为注重性价比的主流消费者提供可靠质量与可及价格。
功能与利基细分
针对特定健康诉求、饮食需求或生活方式的定向产品。
4. 头部企业
巴斯夫
这家德国巨头正在执行“绿色转型+本土化”双轴战略。2025年巴斯夫湛江一体化基地投产,这是其在全球最大的单笔投资项目,总额约100亿美元,主产工程塑料和聚氨酯。同时,巴斯夫将生物基化学品研发预算提升至总研发支出的25%,2026年计划推出5个商业化生物基产品线,覆盖日化原料与涂料树脂。
陶氏公司
陶氏在全球包装材料领域继续巩固龙头地位,其“可持续包装解决方案”部门2025年收入增长14%。陶氏与利乐合作开发的可回收聚乙烯涂层,2026年将覆盖利乐包装30%的产量。此外,陶氏在美国墨西哥湾沿岸投资20亿美元建设乙烯裂解装置,利用页岩气优势降低原料成本。
中石化
作为中国最大的石化企业,中石化在2025年资本开支超过1800亿元人民币,重点布局绿氢和化工新材料。其在新疆库车的绿氢项目年产能达到2万吨,是全球最大的光伏发电制氢项目。中石化旗下上海石化、燕山石化等正加速电子化学品扩产,高纯电子级硫酸产量2025年同比提升30%,已进入台积电供应链。
全球市场领导者
在能源化工产业领域占据显著份额的跨国企业,营收超过500亿美元,业务覆盖100多个国家和地区。
区域冠军
在亚太地区占据主导地位,拥有深度本地化的产品线、广泛的分销网络,以及与区域零售商的牢固合作关系。
创新颠覆者
通过突破性产品创新、直营模式和数据分析营销挑战既有格局的高增长企业。
5. 行业趋势
1. 可降解塑料 | 政策与成本双驱动,巴斯夫领跑商业化...
可降解塑料 | 政策与成本双驱动,巴斯夫领跑商业化
2. 全球“限塑令”从2025年起在欧盟、中国等主要经济体全面收紧。巴斯夫的“经认证可堆肥”生物塑料Ecoflex和Ecovi...
全球“限塑令”从2025年起在欧盟、中国等主要经济体全面收紧。巴斯夫的“经认证可堆肥”生物塑料Ecoflex和Ecovio,2025年全球销量突破12万吨。中国上市公司金发科技的可降解聚酯PBAT产能达到24万吨,2025年出口增长60%。但挑战依然存在:可降解塑料综合成本仍比传统塑料高出40%,规模效应和回收体系完善是关键。
3. 绿氢被视为化工脱碳的终极方案。中石化2025年绿氢产量达到5万吨,计划2027年达到20万吨。杜邦公司为质子交换膜电解槽...
绿氢被视为化工脱碳的终极方案。中石化2025年绿氢产量达到5万吨,计划2027年达到20万吨。杜邦公司为质子交换膜电解槽提供Nafion离子交换膜,2025年该业务在全球水电解制氢市场份额超过70%。电池材料方面,新宙邦(国内电解液龙头)2025年电解液出货量同比增长35%,其溶剂采用生物基原料,降低碳排放30%。
4. 生物基化学品 | 陶氏与LyondellBasell战略押注...
生物基化学品 | 陶氏与LyondellBasell战略押注
5. 生物基化学品正在从实验室走向规模化。陶氏与日本三井化学合资,2025年在美国路易斯安那州建成全球最大的生物基丙二醇工厂,...
生物基化学品正在从实验室走向规模化。陶氏与日本三井化学合资,2025年在美国路易斯安那州建成全球最大的生物基丙二醇工厂,年产能10万吨,用于化妆品和防冻液。LyondellBasell在德国建设首座商业规模的废塑料化学回收装置,2026年投产,将混合废塑料转化为裂解油,再制成食品级聚丙烯,已与雀巢和宝洁签署长期供应协议。
6. 区域市场
**亚太地区**:中国是绝对核心,2026年化工新材料市场规模占全球比重超过35%。浙江省舟山绿色石化基地、福建省漳州古雷石化园区等集群效应显著,吸引SABIC、埃克森美孚等外资落地。印度也在加速,信实工业计划投资70亿美元在古吉拉特邦建设千亿美元级石化综合体,主产聚酯和聚乙烯。
亚太地区 — 增长引擎
全球最大且增长最快的区域,以中国、印度和东南亚为引领。快速城镇化、中产阶级消费升级和数字零售普及是主要增长催化剂。
北美 — 高端与健康导向
成熟市场,以强烈的健康导向、可持续发展承诺以及对优质、有机、功能性产品的强劲需求为特征。
欧洲 — 品质与法规引领
发达市场,拥有严格的质量、安全和环境法规。有机、本地采购和道德认证产品的消费需求旺盛。
**北美地区**:美国凭借页岩气乙烷原料成本(仅为亚太地区的60%),吸引了LyondellBasell、陶氏等公司扩建乙烯产能。德克萨斯州墨西哥湾沿岸集聚了美国50%的乙烯产能。加拿大则依托油砂资源,计划2026年商业化生产生物基合成润滑油。
**欧洲与中东**:欧洲受能源价格高企影响,更多转向高性能特种化学品和循环经济。德国路德维希港的巴斯夫基地是全球最大的化工一体化基地,其碳捕集项目2025年捕获二氧化碳50万吨。中东地区以沙特阿拉伯、阿联酋为主,沙特阿美与中石化合资在福建建设1600万吨/年炼化一体化项目,预计2027年投产,主产乙烯和芳烃。
7. 投资前景
机遇一:生物基化学品即将进入商业化爆发期。2026年全球生物基化学品市场规模预计突破1500亿元人民币,年均增速超过20%。巴斯夫、陶氏等头部企业已锁定下游快消品和汽车客户的长期采购协议,具备先发优势的企业将在成本曲线和专利壁垒上建立护城河。
机遇二:电子化学品国产替代空间巨大。中国半导体电子化学品自给率目前不足30%,在光刻胶、高纯试剂等关键品类上进口替代潜力超过2500亿元人民币。中石化、万华化学等本土企业正加速认证和扩产。但风险同样不容忽视:欧盟2026年正式实施碳边境调节机制(CBAM),化工产品出口面临每吨60至80欧元的碳成本附加,缺乏低碳技术储备的中小企业利润空间将被严重压缩。供应商验证和碳足迹透明度将成为出口竞争力的核心变量。维瑞评级持续跟踪能源化工材料领域的供应商信用与品控动态,帮助企业精准筛选可靠合作伙伴。
战略性考量:
- 技术与人工智能融合: AI和物联网正在革新整个供应链的生产效率、质量保证和需求预测。
- 可持续发展作为商业战略: 监管压力和消费者期望使环境承诺变得不可或缺。
- 透明度与可追溯性: 消费者对产品来源、配料和生产方法的详细信息需求日益增长。
- 新兴市场渗透: 非洲、拉丁美洲和亚洲二线城市代表着下一波销量增长。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-07-30的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。