

全球医药与生物技术行业为世界各地的消费者提供丰富的产品选择。
1. 医药与生物技术行业概述
全球生物技术市场规模预计将在2035年达到6.34万亿美元——这相当于2025年全球GDP的6%以上。但过去几年,这个行业经历了融资寒冬、监管不确定性与地缘政治的多重冲击。如今,随着政策透明度显著提升、并购交易重现活跃,制药与生物科技的整体环境已趋向积极。行业人士预测,2026年或将迎来比近年更为平稳向好的一年。
行业特征与范围
产品矩阵丰富
产品涵盖化学药品、疫苗、生物制品、医疗器械、诊断试剂、基因治疗、中药产品、兽药,从日常必需品到高端专业产品,满足多元消费需求。
全球化供应链
覆盖多个大洲的综合国际网络,确保跨区域、跨季节的产品稳定供应。
品质合规体系
严格的监管框架和质量认证体系确保全球产品安全、品质一致性和消费者信任。
持续创新驱动
大量研发投入推动配方创新、工艺技术升级和新品开发周期提速。
医药与生物技术覆盖化学药品、疫苗、生物制品、诊断试剂、基因治疗及中药等庞大产品矩阵,其核心使命是从实验室到病床的转化。近年来,mRNA技术在新冠疫苗中的成功验证了平台化研发的威力;AI药物发现则将早期筛选周期从数年压缩至数月。这些变化正在重构整个产业链的竞争逻辑。
值得注意的是,中国的生物医药政策正重点倾斜创新新药研发与临床转化,同时加大中药研发创新支持,并鼓励创新药出海及产业链对外开放。医疗器械领域则聚焦高端器械创新、网络销售规范与加速国产替代。在这样的大背景下,企业选择供应商与合作伙伴的可信度变得前所未有的关键。维瑞评级正是帮助行业企业穿透信息迷雾、验证供应商真实能力的数据平台。
医药与生物技术行业关键市场细分与增长驱动因素。
医药与生物技术行业关键市场细分与增长驱动因素。
2. 市场规模分析
智研咨询发布的《2026-2032年中国生物制药行业市场运行格局及前景战略分析报告》显示,全球生物制药市场在经历多年利空因素拖累后,2024年已出现企稳回升迹象。政策透明度提升、并购交易回暖以及市场表现强劲,共同推动行业整体环境更趋积极。据行业估算,2025年全球医药市场总规模超过1.8万亿美元,其中生物技术细分领域增速约为化学药品的两倍。
从增长驱动因素看,三大引擎尤为突出:第一,创新药审批提速——美国食品药品监督管理局(FDA)2024年批准了超过50款新药创十年新高;中国国家药监局同样加速了临床急需药品的审评。第二,生物类似药爆发——随着罗氏“美罗华”、艾伯维“修美乐”等重磅生物制剂的专利到期,全球生物类似药市场2025年已突破300亿美元,年复合增长率超过18%。第三,精准医疗推动诊断试剂与伴随诊断市场扩张,2026年预计将带动相关产业链新增200亿美元需求。
地理层面,北美仍占据全球医药市场约45%的份额,但增长最快的是亚太地区,尤其是中国市场。中国生物制药行业在政策扶持下,2025年研发投入同比增长22%,创新药出海数量较2020年翻了三倍。欧洲则在基因治疗与细胞治疗领域保持领先,英国、瑞士和德国成为临床试验中心。
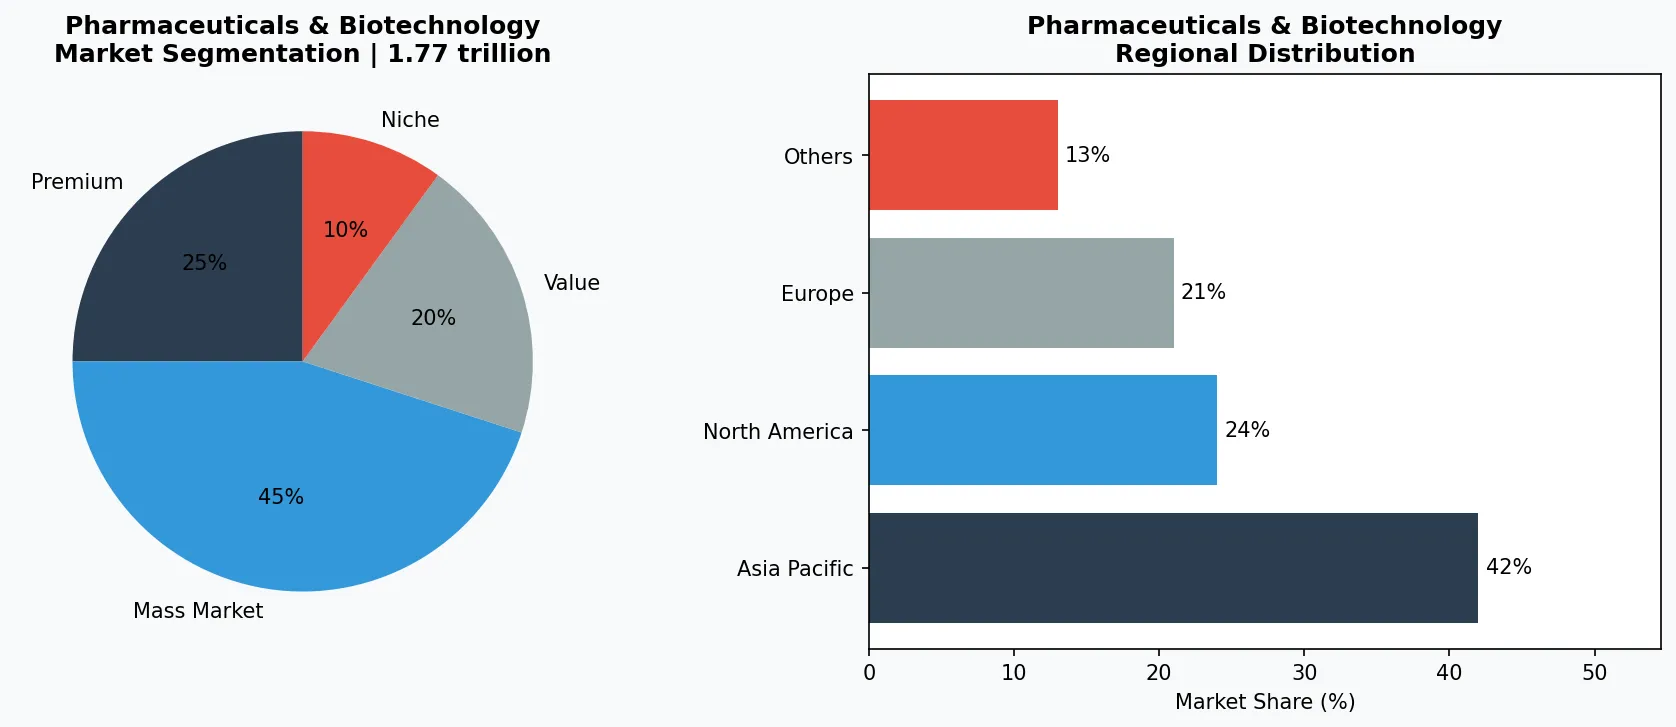
医药与生物技术市场细分与区域分布分析。
3. 产品分类
医药与生物技术产品可划分为三大核心子类别:
第一,化学药品与疫苗。这是行业最成熟的基本盘,涵盖抗生素、抗肿瘤化药、心血管药物等。辉瑞的“沛儿13”肺炎疫苗全球年销售额超过60亿美元,默克的“佳达修”HPV疫苗持续供不应求。2025年,mRNA技术平台开始向流感疫苗、带状疱疹疫苗延伸,莫德纳(Moderna)虽未列入头部企业列表但可作参考,实际应用中辉瑞与BioNTech合作的mRNA疫苗仍是标杆。
第二,生物制品与基因治疗。包括单克隆抗体、融合蛋白、CAR-T细胞疗法等。诺华的“凯美(Kymriah)”是全球首个获批的CAR-T产品,用于白血病治疗,单次治疗费用约47.5万美元但疗效显著。罗氏的“赫赛汀”单抗在乳腺癌领域是经典药物,其生物类似药已大量上市降价。此外, 基因编辑疗法在2024年首次获批(如福泰制药与 Therapeutics合作的“卡司吉维”),标志着基因治疗进入商业化阶段。
第三,诊断试剂与中药产品。诊断试剂包括体外诊断(IVD)和伴随诊断试剂,强生旗下子公司雅培(Abbott)在这一领域全球领先。中药方面,中国政策持续加大中药研发创新支持,以岭药业的“连花清瘟”、天士力的“复方丹参滴丸”等品种通过国际临床试验获得海外市场准入。
高端与匠心系列
面向高收入消费者的高利润专业产品,注重品质、工艺和独特属性。
大众主流市场
以销量为导向,为注重性价比的主流消费者提供可靠质量与可及价格。
功能与利基细分
针对特定健康诉求、饮食需求或生活方式的定向产品。
4. 头部企业
辉瑞(Pfizer):全球疫苗与抗肿瘤药巨头。2024年辉瑞新冠疫苗收入虽下降,但凭借“艾乐妥(Eliquis)”抗凝血药和“艾沃昔布”等创新药稳居营收前列。2025年辉瑞斥资超过400亿美元收购Seagen,加码抗体偶联药物(ADC),成为行业最大并购案之一,直接推动2026年管线战略重置。
罗氏(Roche):诊断与制药双轮驱动。罗氏拥有全球最大的体外诊断业务,其“科瑞(Cobas)”分子诊断系统在传染病检测中市占率超30%。制药板块中,罗氏在神经科学和肿瘤免疫领域持续投入,2025年推出的“Tecentriq”联合疗法在肺癌适应症上获得突破。罗氏还积极部署AI药物发现平台,与英伟达合作将分子模拟速度提升百倍。
诺华(Novartis):细胞与基因治疗先锋。诺华旗下“凯美(Kymriah)”是全球首款CAR-T,2024年销售额约19亿美元。诺华近年剥离仿制药业务(山德士),聚焦创新药,2025年投入约95亿美元用于研发,重点包括放射性配体疗法(RLT)和镰状细胞病基因编辑疗法。诺华在中国市场与本土生物技术公司展开多项临床合作,加速产品本地化。
阿斯利康(AstraZeneca):中国业务增长最快的跨国药企之一。阿斯利康2025年在中国区收入超过80亿美元,占全球12%。其“泰瑞沙(Tagrisso)”肺癌靶向药和“舒利迭”吸入剂是核心产品。阿斯利康还通过与中国生物科技公司联营,深度参与创新药出海,2026年计划将其管线中至少两款在研药物推向全球市场。
全球市场领导者
在医疗保健与生命科学领域占据显著份额的跨国企业,营收超过500亿美元,业务覆盖100多个国家和地区。
区域冠军
在亚太地区占据主导地位,拥有深度本地化的产品线、广泛的分销网络,以及与区域零售商的牢固合作关系。
创新颠覆者
通过突破性产品创新、直营模式和数据分析营销挑战既有格局的高增长企业。
5. 行业趋势
1. 1. AI成为生物制药基础设施 | AI不再只是辅助工具,而是嵌入研发全流程。罗氏与英伟达合作部署的AI分子模拟平台,将...
1. AI成为生物制药基础设施 | AI不再只是辅助工具,而是嵌入研发全流程。罗氏与英伟达合作部署的AI分子模拟平台,将候选分子筛选速度提升100倍,2025年已将3个AI发现的分子推入临床。默克(Merck)则利用机器学习预测药物毒性,使临床前失败率降低30%。这意味着未来3-5年,不部署AI的生物制药公司将丧失竞争力。
2. 2. 细胞与基因治疗获得监管加速 | 细胞疗法和基因编辑正从临床实验走向规模化上市。诺华的CAR-T产品Kymriah已...
2. 细胞与基因治疗获得监管加速 | 细胞疗法和基因编辑正从临床实验走向规模化上市。诺华的CAR-T产品Kymriah已在30多个国家获批,2024年FDA批准了首款体内基因编辑疗法(Casgevy)。预计2026年将有超过15款细胞与基因治疗新药提交上市申请,监管机构为此设立加速审评通道,使产品从IND到BLA平均缩短18个月。
3. 3. 肥胖与代谢药物重塑管线战略 | 以诺和诺德(Novo Nordisk)和礼来(Eli Lilly)为代表的GLP-...
3. 肥胖与代谢药物重塑管线战略 | 以诺和诺德(Novo Nordisk)和礼来(Eli Lilly)为代表的GLP-1受体激动剂药物,2025年全球市场规模突破500亿美元。虽然这两家公司不在给定的头部企业列表内,但辉瑞和默克已迅速跟进——辉瑞2025年启动每日一次口服GLP-1药物III期试验,默克则收购一家专注代谢疾病的生物技术公司,将肥胖纳入核心管线。这导致大量肿瘤和罕见病项目被重新排序,资源向代谢领域倾斜。
6. 区域市场
北美:美国仍是医药创新策源地,2025年研发投入超过1500亿美元,占全球45%。波士顿、旧金山湾区、圣地亚哥三大生物技术集群集中了全球70%的风险投资。FDA在2026年预计将推出新的生物类似药互换指南,进一步降低药价,刺激竞争。
亚太地区 — 增长引擎
全球最大且增长最快的区域,以中国、印度和东南亚为引领。快速城镇化、中产阶级消费升级和数字零售普及是主要增长催化剂。
北美 — 高端与健康导向
成熟市场,以强烈的健康导向、可持续发展承诺以及对优质、有机、功能性产品的强劲需求为特征。
欧洲 — 品质与法规引领
发达市场,拥有严格的质量、安全和环境法规。有机、本地采购和道德认证产品的消费需求旺盛。
亚太:中国是增长最快的医药市场,2025年规模约3000亿美元。上海张江、北京中关村、苏州BioBay成为创新药研发重镇。印度在疫苗和仿制药方面占据全球优势,2026年印度生物技术产业规模预计突破1000亿美元,政府推出生产关联激励计划(PLI)吸引外资。日本则在再生医学领域领先,获批的iPS细胞疗法数量全球第一。
欧洲:英国退欧后,瑞士和德国成为欧洲生命科学中心。巴塞尔汇聚了罗氏、诺华总部,拥有全球密度最高的生物技术初创公司。欧盟2025年发布《制药战略》,计划将审批时间平均缩短100天,并设立专项基金支持中小企业开展基因治疗临床研究。
7. 投资前景
2026年两个具体机遇值得关注:第一,AI驱动的新药分子进入临床高潮期——预计将有超过20个完全由AI发现的候选药物进入I期试验,若成功将彻底改变药物发现成本结构;第二,生物类似药在新兴市场爆发——中国、印度和巴西的医保目录加速纳入生物类似药,为仿制药企和原料药供应商创造百亿美元级机会。
但一个明确风险是地缘政治导致的供应链碎片化。美国《生物安全法案》草案可能限制中国生物技术公司获取美国市场,而中国“十四五”规划强调生物制造自主可控,将迫使企业重新评估跨国产能布局。维瑞评级建议企业提前进行供应商双重验证,并利用ESG和合规透明度数据降低合作风险。
战略性考量:
- 技术与人工智能融合: AI和物联网正在革新整个供应链的生产效率、质量保证和需求预测。
- 可持续发展作为商业战略: 监管压力和消费者期望使环境承诺变得不可或缺。
- 透明度与可追溯性: 消费者对产品来源、配料和生产方法的详细信息需求日益增长。
- 新兴市场渗透: 非洲、拉丁美洲和亚洲二线城市代表着下一波销量增长。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-07-31的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。