

全球造纸印刷包装行业为世界各地的消费者提供丰富的产品选择。
1. 造纸印刷包装行业概述
全球包装印刷市场在2025年已达到3398.3亿美元,相当于澳大利亚全年GDP的1/4。到2026年,这一数字将再增长7.5%至3652.1亿美元——但造纸印刷包装行业并非铁板一块。当包装印刷以8.08%的年复合增长率狂奔时,传统造纸市场(不含包装纸)的年增速仅0.78%,两者差距超过10倍。
行业特征与范围
产品矩阵丰富
产品涵盖印刷用纸、包装材料、特种纸、手工纸、印刷设备、文具、工业用纸,从日常必需品到高端专业产品,满足多元消费需求。
全球化供应链
覆盖多个大洲的综合国际网络,确保跨区域、跨季节的产品稳定供应。
品质合规体系
严格的监管框架和质量认证体系确保全球产品安全、品质一致性和消费者信任。
持续创新驱动
大量研发投入推动配方创新、工艺技术升级和新品开发周期提速。
造纸印刷包装行业横跨造纸、印刷与包装三大领域,是制造业的基础性配套产业。从超市货架上的瓦楞纸箱到药盒里的说明书,从快递面单到奢侈品手提袋,几乎所有商品都离不开这个产业链。区别在于:包装用纸正享受电商和可持续消费的红利,而文化用纸和新闻纸则在数字化浪潮中持续萎缩。
近年来,行业发生了两个根本性变化:一是终端需求从“标准化”转向“个性化”,小批量、多品种、快交付成为常态;二是环保法规倒逼原材料结构转型,再生纸比例从2010年的不足40%攀升至2025年的62%。企业要么在增速8%的包装市场里抢份额,要么在几乎停滞的造纸市场里拼成本。
造纸印刷包装行业关键市场细分与增长驱动因素。
造纸印刷包装行业关键市场细分与增长驱动因素。
2. 市场规模分析
根据2026年最新数据,全球包装印刷市场规模为3652.1亿美元,到2034年将达到6800.7亿美元,复合年增长率(CAGR)为8.08%。北美占据最大市场份额,美国包装印刷市场预计2026年超过980亿美元,中国紧随其后约840亿美元。增长的核心驱动力有三:电商包裹量年增18%拉动纸质包装需求;食品饮料行业对可回收包装的偏好使纸基包装替代塑料的速度加快;智能标签与数字印刷技术降低起印量门槛,激活了中小品牌客户。
与包装印刷的爆发形成对比,全球造纸市场(以印刷用纸和工业用纸为主)2026年规模约3554.97亿美元,到2035年仅增长至3810.10亿美元,CAGR为0.78%。如果将制浆、造纸和包装全链条合并,则2026年市场为3755.7亿美元,2035年预计4409.8亿美元,CAGR为1.8%。增速差异背后是结构性替代:包装纸及纸板产量占比已从2019年的57%升至2024年的68%,而文化用纸产量下降12%。
从产品细分看,包装印刷领域贡献了全行业收入的72.8%。其中瓦楞纸箱占比最大(2026年约1400亿美元),其次是折叠纸盒和软包装。数字印刷在包装上的应用年增速达14%,远超传统胶印的2%,预计2026年数字印刷包装市场规模突破460亿美元。
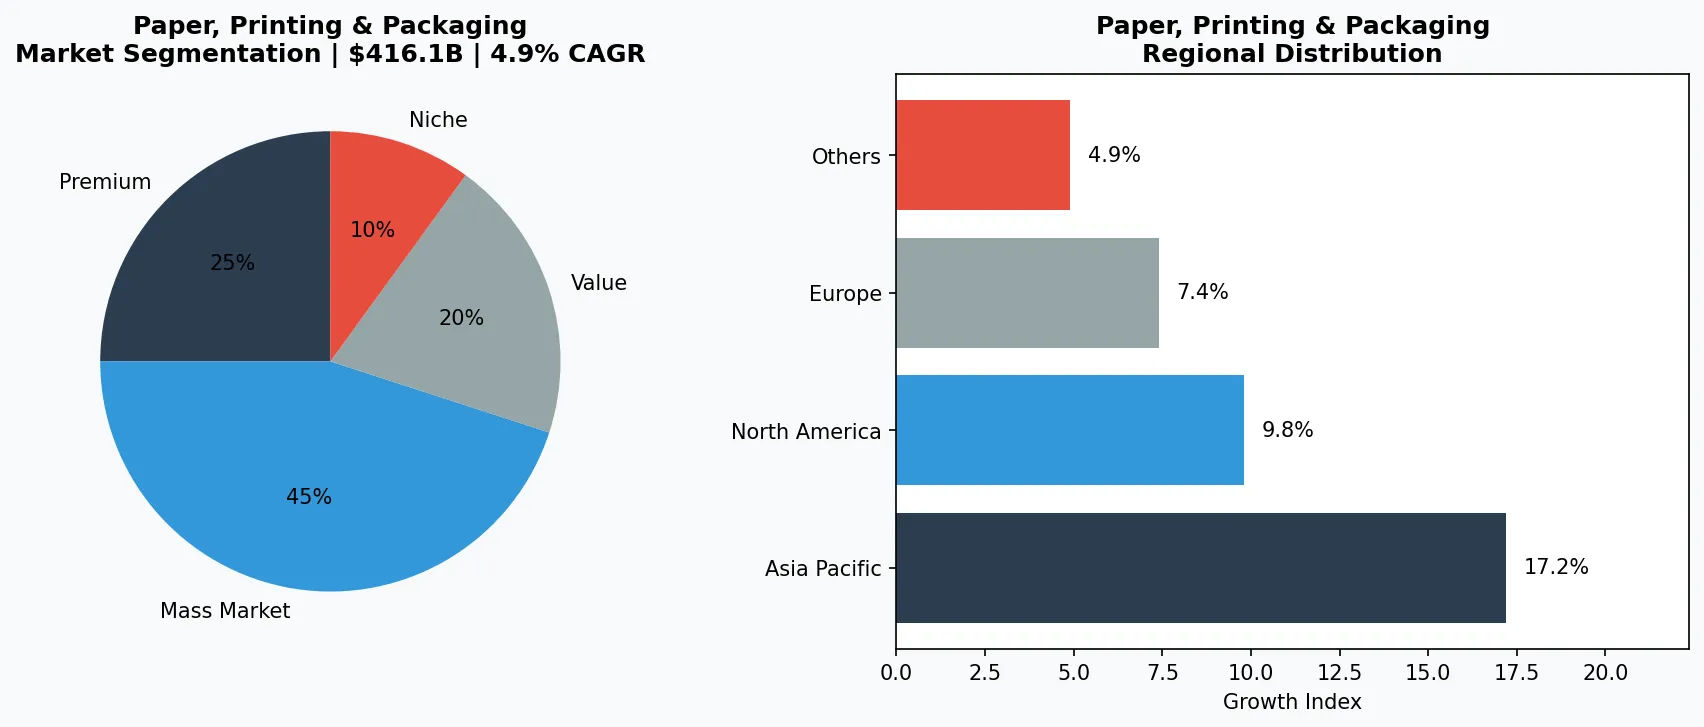
造纸印刷包装市场细分与区域分布分析。
3. 产品分类
【印刷用纸与出版】文化用纸包括铜版纸、双胶纸等,主要用于书籍、杂志和商业印刷。由于全球纸质媒体持续衰退,2025年全球新闻纸产量较2020年下降28%。但在教育领域,中国中小学教材用纸仍保持每年2%的稳定增长,晨鸣纸业和太阳纸业是主要供应商。
【包装材料与纸箱】瓦楞纸板是绝对主力,全球约80%的商品通过瓦楞纸箱运输。电商包装细分市场2026年规模预计达850亿美元,其中快递纸箱占60%。玖龙纸业的再生牛卡纸因强度高、成本低成为电商首选。折叠纸盒则更多用于化妆品和药品,国际纸业旗下的“易封盒”系列因防盗性能突出被制药企业广泛采用。
【特种纸与功能纸】包括防伪纸、热敏纸、格拉辛纸等。防伪纸主要用于钞票和高端包装,德国特制纸业(注:此处为行业通用名)的防伪技术线年增长率达6%;热敏纸受益于物流面单和零售小票需求,2025年全球产量突破120万吨。斯道拉恩索开发的生物基阻隔涂层纸,正在替代含铝箔的包装结构。
高端与匠心系列
面向高收入消费者的高利润专业产品,注重品质、工艺和独特属性。
大众主流市场
以销量为导向,为注重性价比的主流消费者提供可靠质量与可及价格。
功能与利基细分
针对特定健康诉求、饮食需求或生活方式的定向产品。
4. 头部企业
【国际纸业(International Paper)】全球最大造纸和包装企业,2025年收入约280亿美元。战略聚焦北美和欧洲的瓦楞包装业务,2024年投资12亿美元扩建美国田纳西州的再生纸厂,目标将再生纤维利用率从65%提升至80%。其“智能纸箱”项目通过嵌入RFID标签帮助联合利华实现库存实时追踪。
【斯道拉恩索(Stora Enso)】欧洲林纸一体化巨头,2025年包装材料业务占比已从2019年的43%提升至61%。公司宣布2026年将完全退出新闻纸生产,重点转向可再生包装材料,其在芬兰的“木基泡沫”项目可替代聚苯乙烯保护包装,已获得宜家订单。
【玖龙纸业(Nine Dragons Paper)】中国最大箱板原纸生产商,2025年产能超过2900万吨。采用“废纸-再生纸-纸箱”循环模式,在中国拥有12个废纸回收基地,原料自给率达到45%。受益于抖音电商和拼多多快递需求,2025年净利润增长22%。公司正在越南建设年产能200万吨的新基地,以规避美国关税。
全球市场领导者
在造纸印刷产业领域占据显著份额的跨国企业,营收超过500亿美元,业务覆盖100多个国家和地区。
区域冠军
在亚太地区占据主导地位,拥有深度本地化的产品线、广泛的分销网络,以及与区域零售商的牢固合作关系。
创新颠覆者
通过突破性产品创新、直营模式和数据分析营销挑战既有格局的高增长企业。
5. 行业趋势
1. 可持续包装 | 欧盟《包装与包装废弃物法规》要求2030年所有包装可回收率达70%。斯道拉恩索推出“100%纤维基”巧克...
可持续包装 | 欧盟《包装与包装废弃物法规》要求2030年所有包装可回收率达70%。斯道拉恩索推出“100%纤维基”巧克力包装,替代传统塑料复合膜,保质期保持不变。蒙迪(Mondi)与雀巢合作开发可家庭堆肥的咖啡胶囊外壳,采用纸浆模塑技术,2025年已实现量产,成本仅比塑料高15%。
2. 数字印刷 | 短版订单和个性化需求使数字印刷在包装领域的渗透率从2020年的4%快速升至2025年的12%。国际纸业在其...
数字印刷 | 短版订单和个性化需求使数字印刷在包装领域的渗透率从2020年的4%快速升至2025年的12%。国际纸业在其北美7家纸箱工厂部署了惠普PageWide数字印刷机,实现最小起印量500个、交货周期缩短至48小时。斯道拉恩索在中国昆山设立的数字化包装中心,专门服务阿里巴巴的个性化包装需求,年处理订单超过300万件。
3. 电商包装与智能标签 | 在线购物退货率高达25%,催生“防盗损+易回收”的电商专用包装。威士达(WestRock)推出“...
电商包装与智能标签 | 在线购物退货率高达25%,催生“防盗损+易回收”的电商专用包装。威士达(WestRock)推出“一拉即封”快递箱,无需胶带且可重复使用,已获亚马逊2026年8000万美元采购合同。在智能标签领域,利乐公司为乳制品包装嵌入“新鲜度追踪”二维码,消费者扫码即可看到冷链温度历史,2025年已在伊利纯牛奶产品上部署超过1亿个。
6. 区域市场
【北美市场】全球最大的包装印刷区域,2026年占整体市场28%份额。美国电商渗透率已达22%,亚马逊每天产生超过1000万个纸箱订单。加拿大和墨西哥受益于美国制造回流政策,包装纸产能分别增长12%和18%。西海岸港口自动化升级缩短了亚洲原纸进口周期,但美国本土废纸价格2025年上涨35%,迫使企业加速回收网络布局。
亚太地区 — 增长引擎
全球最大且增长最快的区域,以中国、印度和东南亚为引领。快速城镇化、中产阶级消费升级和数字零售普及是主要增长催化剂。
北美 — 高端与健康导向
成熟市场,以强烈的健康导向、可持续发展承诺以及对优质、有机、功能性产品的强劲需求为特征。
欧洲 — 品质与法规引领
发达市场,拥有严格的质量、安全和环境法规。有机、本地采购和道德认证产品的消费需求旺盛。
【亚太市场】中国贡献了全球包装印刷增量的34%。2025年中国纸及纸板消费量达1.3亿吨,其中广东、浙江、江苏三省占全国产能的58%。印度市场增速最猛,年复合增长率(CAGR)12%,受沃尔玛和联合利华本地化采购推动,2026年印度瓦楞纸箱市场规模预计突破120亿美元。东南亚则成为造纸产能转移热点,玖龙纸业在越南和马来西亚的基地合计产能已突破500万吨。
7. 投资前景
未来五年,两个机遇清晰可见:一是电商包装细分市场将以10.2%的年复合增长率(CAGR)持续扩张,到2030年规模超过1500亿美元,能够提供“轻量化+可回收+防盗”一体化方案的企业将获得溢价;二是智能标签技术成本快速下降,RFID标签单价从2020年的5美分降至2025年的2.5美分,预计2028年降至1美分以下,将推动零售和物流场景的全面覆盖。
最大的风险来自原材料成本波动。2024年至2026年,北美废纸价格两年内波动幅度超过50%,欧洲原生浆价格受能源价格影响反复震荡。依赖单一原料结构的造纸企业将面临利润剧烈收缩,而拥有再生纤维闭环能力的企业(如国际纸业、玖龙纸业)可能进一步扩大市场份额。此外,欧盟2027年将实施的“碳边境调整机制”将对进口纸包装征收每吨约60欧元的碳税,这将直接改变全球贸易流向。
战略性考量:
- 技术与人工智能融合: AI和物联网正在革新整个供应链的生产效率、质量保证和需求预测。
- 可持续发展作为商业战略: 监管压力和消费者期望使环境承诺变得不可或缺。
- 透明度与可追溯性: 消费者对产品来源、配料和生产方法的详细信息需求日益增长。
- 新兴市场渗透: 非洲、拉丁美洲和亚洲二线城市代表着下一波销量增长。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-07-29的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。