

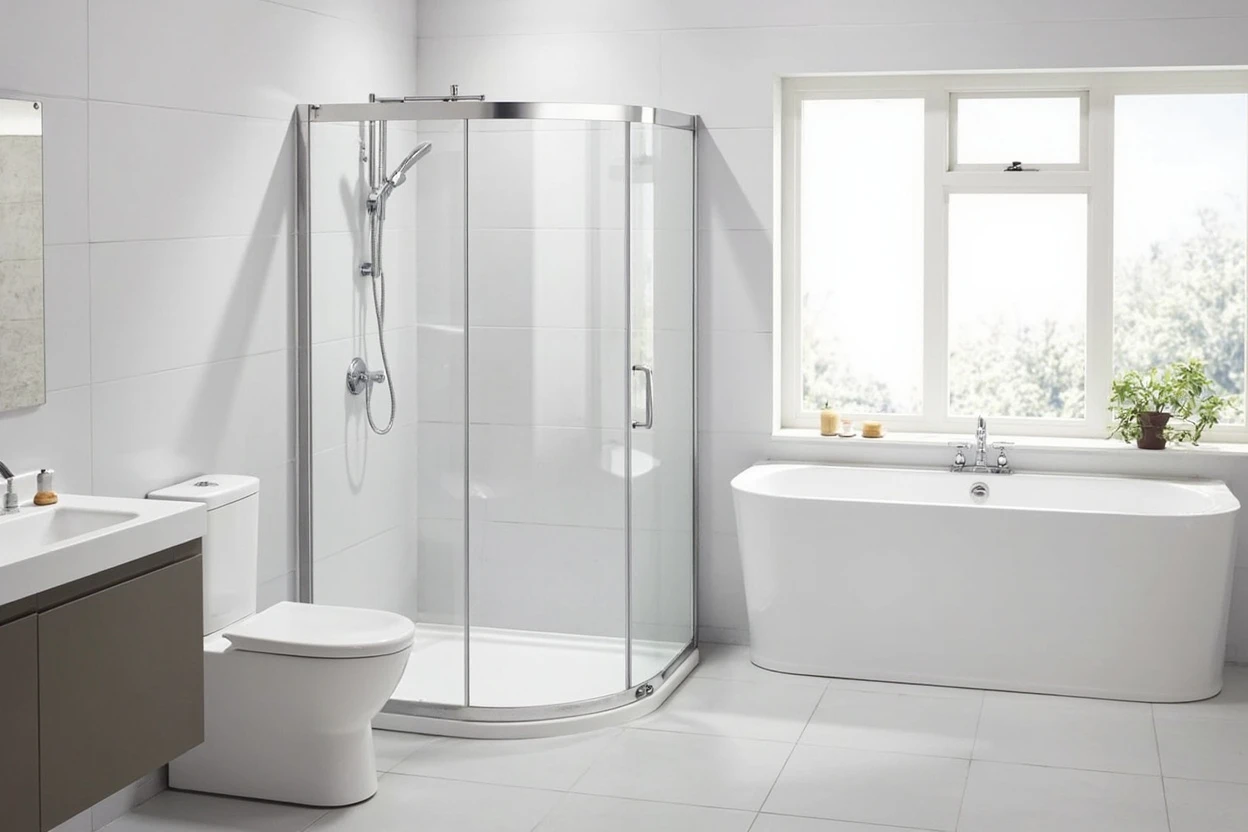
全球淋浴房种类行业为世界各地的消费者提供丰富的产品选择。
1. 淋浴房种类行业概述
2026年,全球淋浴房和隔间市场规模已达到约42亿美元,预计到2035年将攀升至73亿美元,复合年增长率(CAGR)约为6.3%。这一数字背后隐藏着一个关键事实:淋浴房不再是卫浴空间的附属品,而是正在成为家庭装修中决策权重最高的单品之一。
行业特征与范围
钢化玻璃是核心壁垒
淋浴房种类中,钢化玻璃占成本比重约60%,且必须通过3C认证。8mm超白钢化玻璃的自爆率要求低于千分之一,这一标准淘汰了大量中小作坊。
五金件决定长期口碑
淋浴房种类中,合页、滑轮、密封条等五金件直接影响使用寿命。304不锈钢合页的耐盐雾测试需达到96小时以上无锈蚀,这是区分中低端与高端产品的关键指标。
非标尺寸能力是护城河
淋浴房种类中,定制化订单占比已近40%。企业需要具备从测量、设计到生产的全流程柔性能力,交付周期每缩短1天,客户转化率可提升约5%。
智能玻璃集成是下一战场
淋浴房种类中,电致变色玻璃的渗透率正从3%向12%跃升。具备玻璃加工与电路集成双重能力的企业,将在高端市场获得定价权。
淋浴房种类繁多,但真正决定市场分化的核心维度在于开门方式与空间适配性。一字型淋浴房凭借其极简的线条和适配长条形卫生间的能力,占据了主流新建住宅市场约40%的份额;钻石型淋浴房则因节省角落空间、适配小户型而成为旧房改造的宠儿;圆弧型淋浴房以导水顺畅、无卫生死角的特点,在高端酒店和精装公寓中渗透率持续提升。
与浴缸市场(2026年全球125.9亿美元,CAGR 6.22%)相比,淋浴房品类展现出更高的技术迭代速度。2026年,中国淋浴房行业市场深度调查报告指出,下游需求正从“功能满足”转向“空间美学与智能交互”,这一转变正倒逼供应链从玻璃原片、五金铰链到密封胶条进行全链路升级。
维瑞评级认为,理解淋浴房种类的本质,不是罗列产品形态,而是把握消费者在“干湿分离”与“空间利用率”之间的动态权衡。这种权衡正在重塑从设计端到安装端的整个价值链。
卫浴洁具行业关键市场细分与增长驱动因素。
2. 市场规模分析
根据最新行业数据,2026年全球淋浴房和隔间市场价值约为42亿美元,预计到2035年将达到73亿美元,复合年增长率(CAGR)约为6.3%。这一增速显著高于全球卫浴行业整体增速,核心驱动力来自亚太地区城市化进程加速与欧美存量房翻新需求的双重叠加。
从区域结构看,亚太市场贡献了全球约45%的份额,其中中国是最大的单一国家市场。2026年中国淋浴房行业市场深度调查报告显示,国内淋浴房市场需求量同比增长约8.2%,远超卫浴行业平均增速。下游需求分布中,住宅精装修渠道占比约55%,零售渠道占比约30%,酒店及商业工程渠道占比约15%。
值得注意的是,中国淋浴房市场的增长并非均匀分布。一线城市新房交付量下降但每套淋浴房配置率从2020年的62%提升至2026年的81%,这意味着存量房改造市场正在接棒成为新增长极。三线及以下城市则受益于城镇化推进,淋浴房渗透率从2020年的28%跃升至2026年的47%。
与浴缸市场(2026年全球125.9亿美元,CAGR 6.22%)的对比更具深意:淋浴房市场增速略高于浴缸,且产品单价持续上升。2026年,中国淋浴房行业平均出厂价较2020年上涨约12%,主要原因是钢化玻璃厚度从6mm向8mm升级、五金件从锌合金向304不锈钢切换。这一价格上行趋势在浴缸品类中并未出现,反映出淋浴房品类更强烈的品质升级特征。
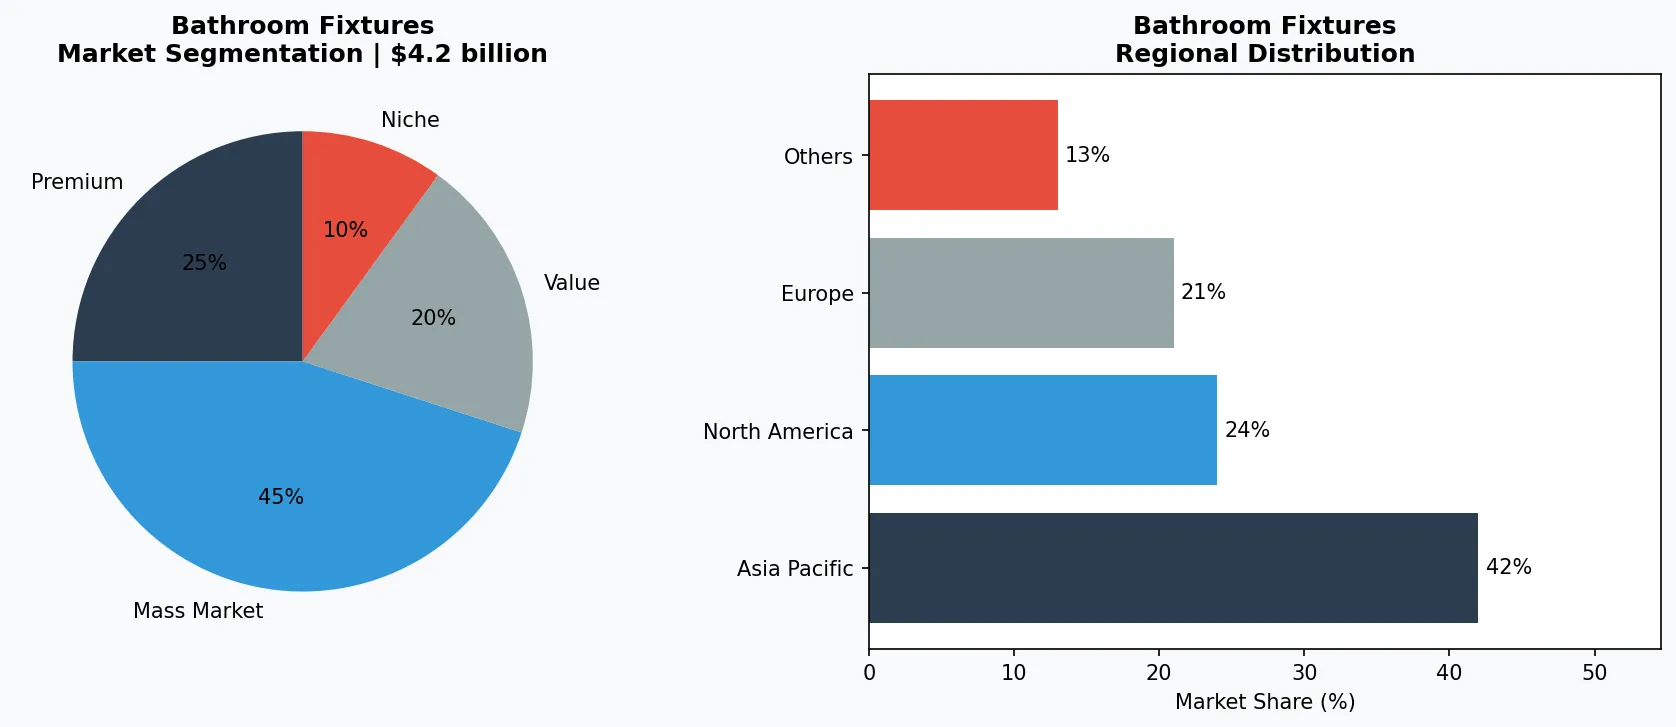
卫浴洁具市场细分与区域分布分析。
3. 产品分类
淋浴房种类按开门方式与空间适配性可分为三大主流品类。
一字型淋浴房:这是市场占比最大的品类,约占总销量的40%。其核心优势在于适配长条形卫生间,可做推拉门或平开门两种形式。2026年,科勒卫浴推出的“极简·清”系列采用8mm超白钢化玻璃配合隐藏式滑轮,将推拉门轨道宽度压缩至12mm,解决了传统一字型淋浴房轨道易积垢的痛点。该品类在新建住宅项目中渗透率已超过60%。
钻石型淋浴房:专为角落空间设计,开门方式以平开为主,占用面积通常为0.8-1.2平方米。箭牌卫浴的“钻石·星”系列采用304不锈钢合页配合阻尼缓冲铰链,关门角度可悬停于任意位置,解决了小空间内开关门碰撞浴室柜的痛点。该品类在二手房改造市场中的占比从2020年的18%上升至2026年的31%。
圆弧型淋浴房:以推拉门为主,导水顺畅、无卫生死角,但制作成本较高。2026年,九牧卫浴推出“弧光”系列,采用热弯钢化玻璃工艺,弧度半径最小可做到550mm,配合磁吸密封条,气密性达到行业最高等级。该品类在高端酒店和精装公寓市场中占有率约25%。
一字型淋浴房
适配长条形卫生间,推拉门或平开门,科勒“极简·清”系列采用8mm超白钢化玻璃与12mm隐藏式轨道。
钻石型淋浴房
专为角落空间设计,平开为主,箭牌“钻石·星”系列采用304不锈钢合页与阻尼缓冲铰链,可悬停任意角度。
圆弧型淋浴房
推拉门设计,导水顺畅无死角,九牧“弧光”系列采用热弯钢化玻璃,弧度半径最小550mm,磁吸密封气密性达行业最高等级。
4. 头部企业
科勒卫浴:作为全球卫浴行业龙头,科勒在淋浴房品类的战略聚焦于“智能化与一体化”。2026年,科勒推出“智淋”系列,将淋浴房与花洒、顶喷、蒸汽系统集成,通过触控面板控制水温、水流模式及玻璃雾化。科勒在亚太市场的淋浴房业务同比增长约14%,远超其卫浴整体增速8%。其核心优势在于品牌溢价与渠道覆盖,单套淋浴房平均售价在8000-15000元人民币。
箭牌卫浴:作为中国本土龙头,箭牌的策略是“性价比+快速响应”。2026年,箭牌淋浴房产品线覆盖从1500元到6000元人民币的完整价格带,其中2000-3500元价格带产品贡献了约55%的营收。箭牌在2025年完成了淋浴房生产线的柔性化改造,将定制淋浴房的交付周期从15天压缩至7天,这一能力使其在二手房改造市场占据了约22%的份额。
九牧卫浴:九牧在淋浴房品类的差异化竞争点在于“五金件自研自产”。不同于多数同行外购五金铰链,九牧在泉州拥有独立的五金铸造车间,304不锈钢合页和滑轮的良品率达到98.5%。2026年,九牧淋浴房业务营收约12亿元人民币,同比增长17%。其核心优势在于成本控制——同配置产品售价较科勒低约30%,但毛利率仍维持在35%以上。
全球高端化品牌
科勒卫浴通过“智淋”系列将淋浴房与花洒、蒸汽系统集成,单套售价8000-15000元,亚太市场营收同比增长14%。
本土性价比龙头
箭牌卫浴覆盖1500-6000元价格带,柔性产线将定制交付周期压缩至7天,在二手房改造市场占有率达22%。
五金自研垂直型
九牧卫浴自研自产304不锈钢五金件,良品率98.5%,同配置产品售价较科勒低30%,毛利率仍超35%。
5. 行业趋势
1. 趋势一:智能玻璃从选配走向标配。2026年,可调光智能玻璃在淋浴房中的渗透率从2023年的3%跃升至12%。科勒、九牧等...
趋势一:智能玻璃从选配走向标配。2026年,可调光智能玻璃在淋浴房中的渗透率从2023年的3%跃升至12%。科勒、九牧等品牌已将电致变色玻璃作为中高端系列的标配选项,用户可通过触控或语音控制玻璃在透明与雾化之间切换。这一趋势的驱动力来自消费者对隐私保护与空间通透感兼顾的需求,预计到2028年渗透率将超过25%。
2. 趋势二:极简设计驱动五金件升级。2026年淋浴房设计趋势明显向“无边框”和“极窄边框”倾斜。传统淋浴房边框宽度通常在30...
趋势二:极简设计驱动五金件升级。2026年淋浴房设计趋势明显向“无边框”和“极窄边框”倾斜。传统淋浴房边框宽度通常在30-50mm,而2026年主流新品已将边框压缩至12-18mm。这要求铰链和滑轮的承重能力提升30%以上,同时保持顺滑度。箭牌卫浴在2026年推出的“无界”系列采用隐藏式合页设计,边框仅8mm,但通过了10万次开关测试。
3. 趋势三:定制化服务从奢侈品变为必需品。2026年,中国淋浴房市场定制化订单占比达到38%,较2020年翻倍。消费者不再接...
趋势三:定制化服务从奢侈品变为必需品。2026年,中国淋浴房市场定制化订单占比达到38%,较2020年翻倍。消费者不再接受标准尺寸产品,而是要求淋浴房精确匹配卫生间转角角度、墙面倾斜度和管道位置。恒洁卫浴在2025年推出了“3D扫描+AI排产”系统,将定制淋浴房的设计到生产时间从3天缩短至4小时,2026年该业务贡献了恒洁淋浴房总营收的45%。
6. 区域市场
亚太市场:中国主导增长
亚太贡献全球淋浴房市场45%份额,中国是最大单一市场,2026年需求量同比增长8.2%,精装修渠道占比55%。
北美市场:存量房翻新驱动
北美淋浴房市场增速约4.5%,核心驱动力来自2000年前建成的住宅卫生间翻新,一字型淋浴房占比超60%。
欧洲市场:极简设计引领趋势
欧洲淋浴房市场以无边框设计为特色,德国品牌主导高端市场,智能玻璃渗透率已达18%,领先全球。
7. 投资前景
机遇一:存量房改造市场将在2027-2030年迎来爆发期。中国2000-2015年间建成的住宅存量约2.5亿套,其中超过60%的卫生间尚未实现干湿分离。维瑞评级测算,仅此一项将带来约800亿元人民币的淋浴房新增需求。企业应提前布局社区店与旧改服务团队,缩短上门测量到安装的响应时间。
机遇二:智能玻璃与淋浴房的集成将打开高端溢价空间。电致变色玻璃成本已从2020年的每平方米2000元人民币下降至2026年的800元,预计2028年将降至500元。届时,智能玻璃淋浴房有望从高端市场下沉至中端市场,创造约150亿元人民币的新增市场空间。
风险:房地产下行周期对精装修渠道的冲击。2026年中国新房精装修交付量同比下降约12%,直接导致淋浴房工程渠道订单萎缩。过度依赖工程渠道的企业将面临营收波动加剧的风险,建议将零售渠道占比提升至40%以上以对冲周期影响。
战略性考量:
- 机遇:存量房改造800亿市场: 中国2.5亿套存量住宅中60%未实现干湿分离,企业应提前布局社区店与旧改服务团队,缩短测量到安装响应时间。
- 机遇:智能玻璃降本打开中端市场: 电致变色玻璃成本已从2000元/平方米降至800元,预计2028年降至500元,将创造约150亿元新增市场空间。
- 风险:精装修渠道萎缩: 2026年中国新房精装修交付量同比下降12%,过度依赖工程渠道的企业营收波动加剧,建议零售渠道占比提升至40%以上。
- 风险:原材料价格波动: 钢化玻璃原片价格受纯碱和天然气成本影响波动较大,2026年同比上涨约8%,企业需通过长协锁定或产品提价对冲。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-05-29的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。