

全球马桶种类与智能马桶行业为世界各地的消费者提供丰富的产品选择。
1. 马桶种类与智能马桶行业概述
当一台马桶能自动翻盖、冲洗、烘干、除臭,甚至分析尿液成分时,它已不再是简单的卫生洁具,而是一个集成了微电子、流体力学、传感器与物联网技术的智能终端。2025年,全球智能马桶市场规模预计突破110亿美元,但一个值得警惕的信号是:增速已从2023年的22%骤降至2025年的13%,市场正从增量爆发期全面进入存量竞争期。
行业特征与范围
品类定义:从单一洁具到智能终端
马桶种类与智能马桶已超越传统冲水功能,集成微电子、传感器与物联网技术,成为健康监测与智能家居入口。2025年集成智能马桶增速达15.35%,远超传统品类。
供应链特征:陶瓷与电子深度融合
智能马桶制造需同时具备陶瓷烧制与电子模组组装能力,核心部件如即热式加热器、电磁阀、控制主板高度依赖定制化供应链,行业进入壁垒显著高于传统卫浴。
质量与认证:防水与电气安全是底线
智能马桶须通过IPX4防水等级测试及CCC强制认证(中国),日本市场还需符合JIS标准。2024年行业抽检不合格率约6%,主要集中在电气绝缘与防漏电项目。
创新方向:非接触式交互与生物传感
行业研发重点正从基础冲洗转向脚踢感应翻盖、手势控制、尿液成分分析等。TOTO与九牧均已推出搭载健康监测模块的试验产品,预计2026年实现商用。
马桶种类与智能马桶这一子主题,涵盖从传统分体式、连体式、壁挂式到智能马桶盖、集成智能马桶的完整产品谱系。其中,集成智能马桶(一体化智能马桶)正以15.35%的复合年增长率(CAGR)高速增长,预计2026年全球市场规模将达到18亿美元,到2035年有望攀升至65.1亿美元。这一品类凭借无需单独安装智能盖板、外观更简洁、功能集成度更高的优势,正在替代智能马桶盖成为高端市场的主流选择。
与此同时,3000-5000元人民币价位段成为市场最大增长引擎,其占比从2023年的30%跃升至2025年的38%,反映出消费者不再满足于基础清洗功能,而是追求更全面的舒适体验与健康监测能力。智能马桶正从“可选品”变为“刚需品”,尤其在老龄化加剧、卫生意识提升的中国和日本市场。
卫浴洁具行业关键市场细分与增长驱动因素。
2. 市场规模分析
全球智能马桶市场正处于结构性调整的关键节点。根据行业数据,2026年全球智能马桶市场规模预计为55.7亿美元,到2034年将增长至92.1亿美元,预测期内复合年增长率(CAGR)为6.49%。然而,这一增速已明显低于2023年的22%——市场正在由“跑马圈地”转向“精耕细作”。
细分来看,集成智能马桶是增长最快的子品类。2026年全球集成智能马桶市场预计达到18亿美元,预计2026年至2035年间将以15.35%的复合年增长率(CAGR)扩张,到2035年市场规模将突破65.1亿美元。而智能马桶盖市场则相对成熟,2021年至2026年全球销量与价格趋于平稳,主要增长来自替换需求与新兴市场渗透。
区域格局方面,亚太地区仍为最大市场,贡献超过45%的全球份额,其中中国、日本、韩国是核心引擎。日本市场渗透率已超过80%,增长空间有限;而中国智能马桶市场渗透率在2025年仅为12%左右,被视为未来5年最大的增量来源。北美市场受智能家居生态推动,复合年增长率(CAGR)约为8%,高于全球平均水平。欧洲市场则因消费者对节水、环保功能的关注,正加速引入智能马桶产品。
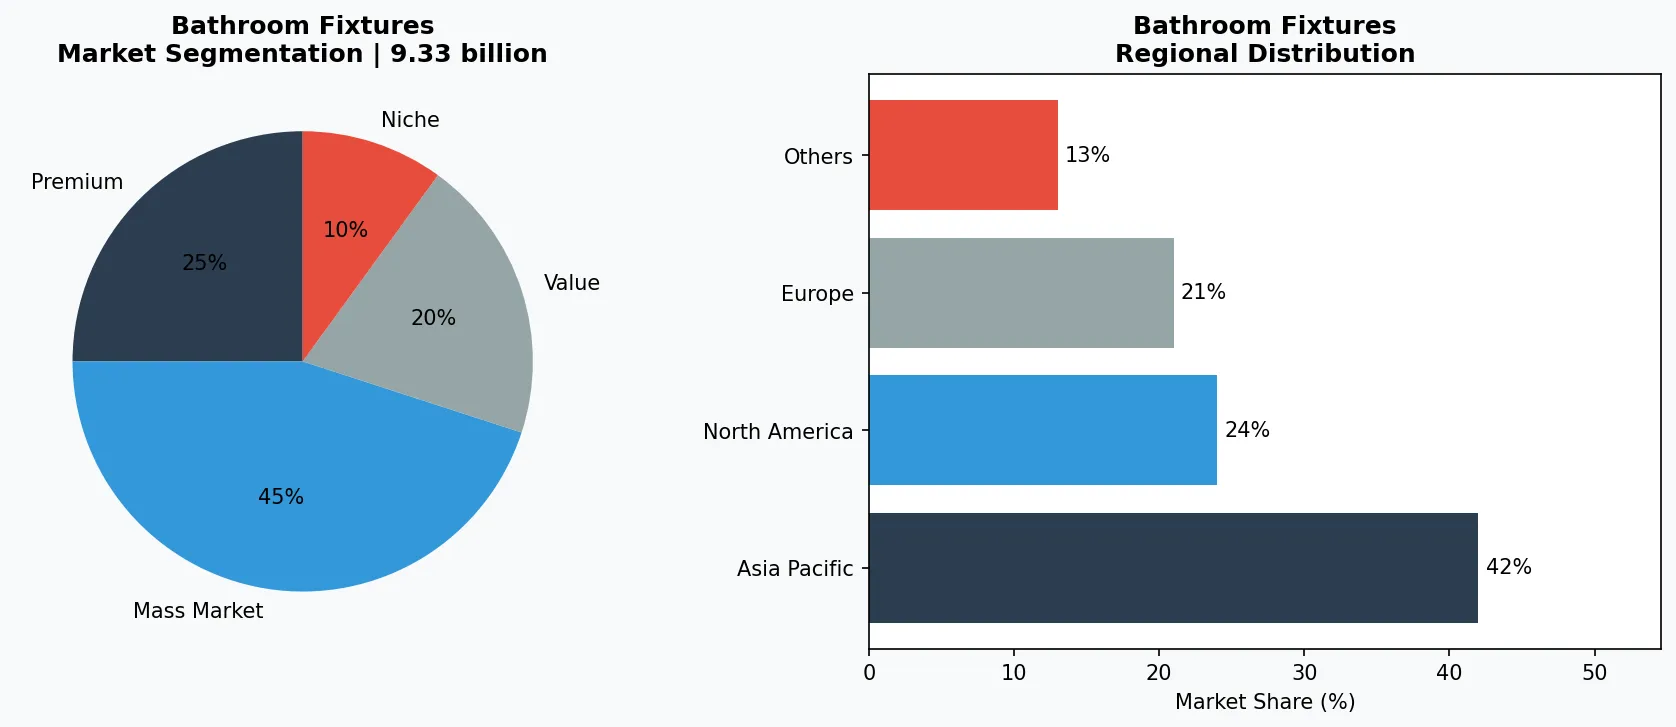
卫浴洁具市场细分与区域分布分析。
3. 产品分类
马桶种类与智能马桶产品可按技术集成度与安装方式分为三大子类别:
第一类:智能马桶盖(智能便座)。这是智能马桶的入门级产品,可加装在传统马桶上,提供温水冲洗、座圈加热、暖风烘干等基础功能。代表品牌如松下、TOTO的即热式智能盖板,以及国内品牌海尔卫玺、便洁宝等。该品类价格区间集中在1500-3000元人民币,是存量市场升级的主力产品,但增速已放缓至个位数。
第二类:集成智能马桶(一体机)。将陶瓷马桶与智能盖板整合为一个整体,外观更简洁,功能更强大,通常包含自动翻盖、脚踢冲水、泡沫盾防溅、紫外线杀菌等进阶功能。代表产品如科勒的纽密系列、九牧的S系列、恒洁的Q系列。该品类是当前增长最快的细分市场,3000-5000元价位段产品销量占比从2023年的30%跃升至2025年的38%。
第三类:壁挂式智能马桶。水箱隐藏在墙内,马桶悬空安装,便于清洁且节省空间,广泛应用于高端酒店、商业空间及现代住宅。代表品牌如杜拉维特、汉斯格雅、吉博力的壁挂系统。该品类因安装成本高、对墙体有特殊要求,市场占比较小,但年增长率保持在10%以上,主要受高端装修市场驱动。
智能马桶盖(智能便座)
入门级智能产品,可加装于传统马桶,提供温水冲洗、座圈加热、暖风烘干。代表品牌:松下DL系列、TOTO卫洗丽、海尔卫玺。价格区间1500-3000元,增速放缓至个位数。
集成智能马桶(一体机)
陶瓷马桶与智能盖板一体化设计,功能包括自动翻盖、脚踢冲水、泡沫盾防溅、紫外线杀菌。代表产品:科勒纽密、九牧S系列、恒洁Q系列。3000-5000元价位段占比从30%跃升至38%。
壁挂式智能马桶
水箱隐藏于墙内,马桶悬空安装,便于清洁且节省空间。代表品牌:杜拉维特、汉斯格雅、吉博力。年增长率超10%,主要受高端住宅与商业项目驱动。
4. 头部企业
全球智能马桶市场竞争格局呈现“日系领军、中系追赶、欧美差异化”的态势。
日系品牌TOTO和松下占据高端市场主导地位。TOTO凭借“卫洗丽”系列积累了30年品牌认知,在冲洗技术、釉面工艺上拥有深厚护城河,其产品均价在8000-15000元人民币,毛利率超过45%。松下则通过智能马桶盖切入市场,凭借电子技术优势在即热式加热、抗菌材料上持续创新,2024年在中国智能马桶盖市场份额约为22%。
中国本土品牌九牧、恒洁、箭牌正以性价比和渠道优势快速抢占中端市场。九牧2024年智能马桶业务收入突破40亿元人民币,同比增长18%,其策略是聚焦3000-5000元价格带,并下沉至三四线城市。恒洁则主打“超漩冲水”和“一键旋钮”等差异化功能,2025年推出带健康监测功能的Q9系列,试图在功能创新上建立壁垒。
欧美品牌科勒、杜拉维特则走“设计+智能”路线。科勒的纽密系列采用语音控制和氛围灯设计,定位高端设计师渠道;杜拉维特则与吉博力合作,推出壁挂式智能马桶系统,强调建筑美学与节水性能。这些品牌在商业项目(酒店、写字楼)中占据优势,但在零售市场面临中日品牌的激烈竞争。
日系技术派:TOTO与松下
TOTO凭借卫洗丽系列占据高端市场30年,均价8000-15000元,毛利率超45%。松下以智能马桶盖切入,2024年中国市场份额约22%,优势在即热式加热与抗菌技术。
本土性价比派:九牧与恒洁
九牧2024年智能马桶业务收入超40亿元,聚焦3000-5000元价格带并下沉三四线城市。恒洁推出带健康监测功能的Q9系列,以超漩冲水与一键旋钮建立差异化。
欧美设计派:科勒与杜拉维特
科勒纽密系列主打语音控制与氛围灯设计,定位高端设计师渠道。杜拉维特与吉博力合作推出壁挂式智能系统,强调建筑美学与节水性能,在商业项目中优势显著。
5. 行业趋势
1. 趋势一:健康监测功能从“噱头”走向“刚需”。2025年起,集成智能马桶开始搭载生物传感器,可检测尿液PH值、体脂率、心率...
趋势一:健康监测功能从“噱头”走向“刚需”。2025年起,集成智能马桶开始搭载生物传感器,可检测尿液PH值、体脂率、心率等健康指标。TOTO在2024年推出的“健康马桶”概念产品,已与日本多家医疗机构合作进行临床试验。中国品牌九牧也在2025年发布了搭载尿液分析模块的S9系列,预计2026年健康监测功能将成为5000元以上产品的标配。这一趋势的背后是老龄化社会对居家健康管理的迫切需求。
2. 趋势二:3000-5000元价格带成为“兵家必争之地”。该价位段占比从2023年的30%跃升至2025年的38%,成为市...
趋势二:3000-5000元价格带成为“兵家必争之地”。该价位段占比从2023年的30%跃升至2025年的38%,成为市场最大增长引擎。原因在于:一方面,技术成熟降低了生产成本,使一体机价格下探;另一方面,消费者对“高性价比智能”的接受度提高,不再盲目追求万元级产品。恒洁、九牧、箭牌等本土品牌在此价格带密集布阵,通过“功能加量不加价”的策略挤压外资份额。
3. 趋势三:渠道变革——线上占比持续提升,线下体验店向“场景化”转型。2024年智能马桶线上零售额占比达到41%,同比增长7...
趋势三:渠道变革——线上占比持续提升,线下体验店向“场景化”转型。2024年智能马桶线上零售额占比达到41%,同比增长7个百分点,其中抖音、小红书等社交电商成为新增长点。线下渠道则从单纯的产品陈列转向“卫浴空间体验店”,如科勒在上海开设的旗舰体验中心,将智能马桶与浴室柜、淋浴房集成展示,提升客单价。这种“线上引流+线下体验”的OMO模式,正在重塑卫浴行业的销售逻辑。
6. 区域市场
亚太:最大市场,中国渗透率仅12%
亚太地区占全球智能马桶市场45%以上。日本渗透率超80%,增长趋缓;中国渗透率仅12%,被视为未来5年最大增量市场,2026年市场规模预计突破200亿元人民币。
北美:智能家居生态驱动增长
北美市场受智能家居生态(如亚马逊Alexa、苹果HomeKit)推动,复合年增长率约8%。2025年市场规模约22亿美元,消费者对语音控制与节水功能关注度最高。
欧洲:环保法规推动技术升级
欧盟新节水法规要求马桶单次冲水量不超过4.5升,推动智能马桶引入双冲与无水冲洗技术。德国市场渗透率约15%,但增速超过10%,主要受高端装修与绿色建筑认证驱动。
7. 投资前景
机遇一:存量房翻新市场。中国现有超过4亿套存量住房,其中约60%的卫生间装修已超过10年,智能马桶替换需求将在2026-2030年集中释放。企业应针对老旧户型的尺寸适配、免拆改安装方案进行产品开发,并联合家装平台推出“48小时快速换装”服务。
机遇二:商业场景渗透。高端酒店、机场、写字楼对智能马桶的采购需求年增长超过20%,这一市场对产品稳定性、售后响应速度要求极高,是本土品牌提升品牌形象的绝佳切入点。
风险:价格战加剧导致利润压缩。随着3000-5000元价格带竞争白热化,部分品牌已出现毛利率降至25%以下的情况。企业需通过功能差异化(如健康监测、语音控制)和增值服务(如延长质保、免费安装)来避免陷入纯价格竞争。
战略性考量:
- 机遇:存量房翻新市场: 中国超4亿套存量住房中60%卫生间装修超10年,企业应开发免拆改安装方案,联合家装平台推出“48小时快速换装”服务,抢占2026-2030年集中释放的替换需求。
- 机遇:商业场景渗透: 高端酒店与写字楼智能马桶采购年增长超20%,本土品牌应开发商用级产品(高耐用性、远程管理),并以快速售后响应能力建立口碑。
- 风险:价格战压缩利润: 3000-5000元价格带竞争白热化,部分品牌毛利率已降至25%以下。企业需通过健康监测、语音控制等差异化功能及延长质保等增值服务避免纯价格竞争。
- 风险:技术迭代与售后成本: 智能马桶电子部件故障率约为传统马桶的3倍,售后维修成本高。企业需建立覆盖地级市的维修网络,并提升产品模块化设计以降低换修成本。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-05-29的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。