

全球矿业与工业矿物行业为世界各地的消费者提供丰富的产品选择。
1. 矿业与工业矿物行业概述
全球矿业与工业矿物市场正站在一个罕见的双重拐点上:一边是电动化与清洁能源转型带来的结构性需求爆发,另一边是传统采矿模式遭遇的环保与成本压力。据行业最新预测,全球矿业市场规模将在2026年达到12015.3亿美元,到2035年攀升至19549.5亿美元,十年间复合年增长率(CAGR)达5.56%——这远高于全球GDP平均增速,意味着矿业正在重新成为全球经济的基础性引擎。
行业特征与范围
产品矩阵丰富
产品涵盖矿物粉体、耐火材料、陶瓷基材、玻璃材料、功能矿物、人造矿物、金属矿石,从日常必需品到高端专业产品,满足多元消费需求。
全球化供应链
覆盖多个大洲的综合国际网络,确保跨区域、跨季节的产品稳定供应。
品质合规体系
严格的监管框架和质量认证体系确保全球产品安全、品质一致性和消费者信任。
持续创新驱动
大量研发投入推动配方创新、工艺技术升级和新品开发周期提速。
矿业与工业矿物之所以特殊,在于它既是所有制造业的"最上游"——从耐火材料到陶瓷基材,从玻璃原料到功能矿物,几乎所有工业品的起点都源于矿山;同时,它又是技术变革最剧烈的领域之一。2025年全球基于传感器的采矿分选机市场规模已超过6838万美元,预计2026年至2035年间复合年增长率(CAGR)将超过6.5%,这类设备的普及正在把传统"矿石堆里挑矿"转变为"数据驱动的精准分选"。与此同时,矿业化学品市场也以4.06%的复合年增长率(CAGR)稳步扩张——从2025年的68.8亿美元增至2034年的98.5亿美元,反映出矿物加工环节的精细化程度正在显著提升。
过去五年,这个行业最深刻的变化,莫过于"电池级矿物"和"高纯矿物"从利基市场走向主流。锂、钴、镍、高纯石英、球形氧化铝等矿物不再只是传统工业原料,而是动力电池、半导体、光伏等战略产业的关键命脉。正如德勤《2026年矿业及金属行业趋势追踪》所强调的,全球采矿和金属企业正在重新定义其创造价值的路径——从单纯的资源开采者,转变为清洁技术供应链中不可替代的节点。
对于采购商和供应商而言,理解这一行业不再只是关注价格波动,而是需要穿透供应链,识别真正具备技术能力和可持续运营的合作伙伴。这正是维瑞评级所专注的:在矿业与工业矿物这个高度复杂、资本密集且全球分散的行业中,为买卖双方建立基于数据和事实的信任基础设施。
矿业与工业矿物行业关键市场细分与增长驱动因素。
矿业与工业矿物行业关键市场细分与增长驱动因素。
2. 市场规模分析
从市场规模来看,全球矿业市场的增长轨迹近乎一条陡峭的上扬曲线:2026年12015.3亿美元、2035年19549.5亿美元,复合年增长率(CAGR)5.56%。这一数字背后不只是周期性的商品价格回暖,而是三个结构性驱动力的叠加。
第一个驱动力是电池供应链的"矿物饥渴"。电动汽车渗透率每提升一个百分点,对锂、石墨、镍、钴等电池级矿物的需求就呈指数级增长。中国市场贡献了全球超过60%的动力电池产能,直接拉动了对高纯碳酸锂、球形石墨及前驱体材料的进口与加工需求。与此同时,欧洲《关键原材料法案》明确将锂和稀土列为战略物资,欧盟正在推动本土采矿与加工能力,这进一步加剧了全球对优质矿物资源的争夺。
第二个驱动力是矿山运营的智能化改造。根据2025年的数据,全球基于传感器的采矿分选机市场规模已达6838万美元,预计2026年至2035年间复合年增长率(CAGR)将超过6.5%。这类技术通过X射线、近红外和激光传感器识别矿石品位,将废石在破碎前分离,从而大幅降低能耗和水耗。澳大利亚和加拿大矿山正率先大规模部署此类设备,中国企业也在积极跟进,推动分选精度从粗糙的重力选矿向毫米级智能识别跃迁。
第三个驱动力来自矿业化学品的精细化升级。2025年全球矿业化学品市场规模为68.8亿美元,预计到2034年将达到98.5亿美元,复合年增长率(CAGR)4.06%。浮选剂、絮凝剂、浸出剂的性能改善直接决定了低品位矿的开发经济性——这在铜矿品位持续下滑的背景下显得尤为关键。智利和秘鲁的铜矿企业正在大量使用新型浮选药剂,以维持产量并降低成本,这标志着矿业竞争已从"占矿"转向"技术提矿"。
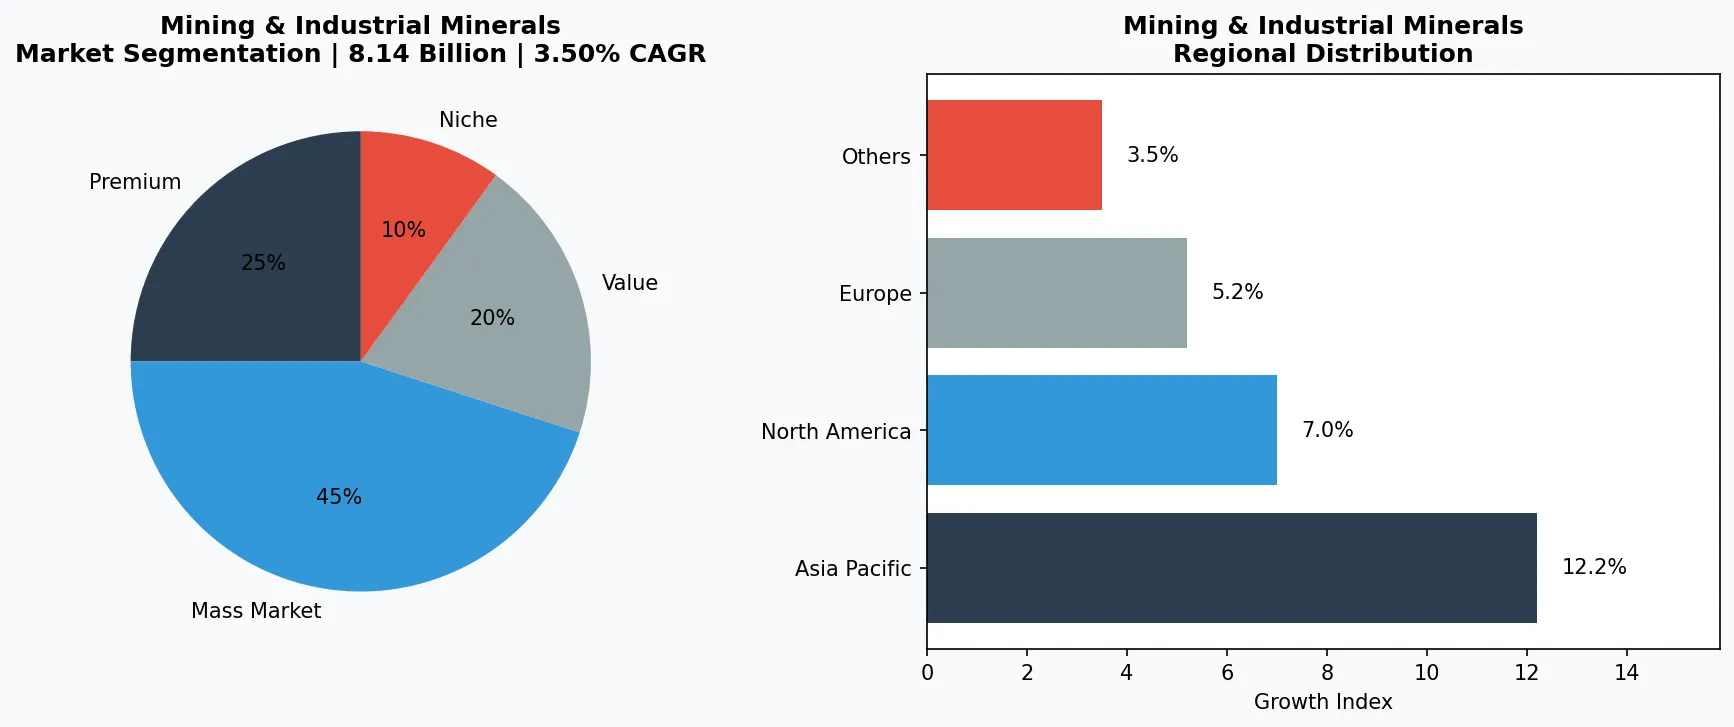
矿业与工业矿物市场细分与区域分布分析。
3. 产品分类
矿业与工业矿物的产品版图大致可以分为四个子类别,各自对应不同的下游产业和技术门槛。
第一类是最基础也最广泛的矿物粉体。重质碳酸钙和轻质碳酸钙是塑料、橡胶、涂料和造纸行业的通用填充剂。欧米亚(Omya)是全球碳酸钙领域的绝对龙头,其在中国桂林和安徽布局的超细重钙生产线,粒径可达2微米以下,直接供应给高端密封胶和汽车底漆制造商。另一大类高岭土粉体则被广泛应用于陶瓷和造纸,伊梅瑞斯(Imerys)是全球最大的高岭土生产商之一,其巴西和英国矿山的精选高岭土白度超过90度,是高端纸张涂布层不可替代的原料。
第二类是耐火材料与高温工业基材。刚玉、镁砂和尖晶石是钢铁冶炼和水泥回转窑的关键内衬材料。卢基矿业(LKAB)虽然以铁矿石闻名,但其下属的耐火材料部门生产的特级镁砂,纯度高达98%以上,被全球高温工业用作碱性耐火砖的核心原料。这类产品的核心竞争壁垒在于矿物纯度和粒度分布的稳定性,任何波动都可能导致下游窑炉的寿命缩短数周。
第三类是陶瓷和玻璃材料。石英砂、长石和黏土构成了瓷砖、卫生陶瓷和玻璃器皿的基础配方。西贝尔科(Sibelco)是全球领先的石英砂和长石供应商,其在比利时和德国的矿山所产高纯石英砂二氧化硅含量可达99.8%,被用于光伏玻璃和电子级玻纤的生产。这类材料的技术门槛正在不断提高——光伏玻璃所需超白石英砂的供应,已成为中国组件制造商必须全球采购的战略物资。
第四类是功能矿物与人造矿物。这包括用于电池负极的石墨材料、用于导热填料的球形氧化铝,以及用于半导体抛光的高纯氧化铈。这一类产品并非天然开采即得,而是经过复杂的化学合成和高温处理。伊梅瑞斯(Imerys)近年来重点布局电池级高纯石墨,其瑞典矿区的天然石墨经过球形化和纯化处理后,可达到动力电池负极的碳含量99.95%的标准,直接供应欧洲电池超级工厂。
高端与匠心系列
面向高收入消费者的高利润专业产品,注重品质、工艺和独特属性。
大众主流市场
以销量为导向,为注重性价比的主流消费者提供可靠质量与可及价格。
功能与利基细分
针对特定健康诉求、饮食需求或生活方式的定向产品。
4. 头部企业
伊梅瑞斯(Imerys):作为全球特种矿物的绝对领导者,伊梅瑞斯2025年的核心战略是"从矿物开采商向材料解决方案商"转型。公司旗下的高岭土、碳酸钙、石墨和耐火矿物四大业务线均全球排名前三。在电池矿物领域,伊梅瑞斯是少数同时布局天然石墨和合成石墨的巨头,其在加拿大和瑞典的矿区所产负极材料已通过多家欧洲电池企业的验证。对于采购商而言,伊梅瑞斯的产品稳定性和全球供应网络仍是难以替代的保障。
欧米亚(Omya):欧米亚是碳酸钙和白云石领域的全球霸主,其年产量超过5000万吨,几乎占全球重钙市场的15%以上。欧米亚的战略重心在于"贴近客户进行深度加工"——在中国和印度尼西亚,欧米亚建立了多家靠近造纸厂和塑料工厂的卫星研磨站,通过降低运输成本来巩固其价格优势。2025年,欧米亚还在德国工厂推出了表面改性碳酸钙,专门用于可降解塑料的增强填充,这一产品正成为其新的利润增长点。
卢基矿业(LKAB):这家瑞典国有矿业巨头正经历一场前所未有的转型。历史上以高炉用铁矿石球团闻名,但面对钢铁行业脱碳压力,卢基矿业在2024年推出了全球首个工业规模的氢基直接还原铁(DRI)工厂,计划到2026年将无化石燃料铁矿石产品商业化。这意味着卢基矿业正在从传统铁矿供应商转变为绿色钢铁供应链的基石,其位于瑞典北部基律纳的矿区将成为欧洲绿色钢铁的关键枢纽。
西贝尔科+夸茨维克(Sibelco & Quarzwerke):这两家欧洲家族企业统治着全球高纯石英砂市场。夸茨维克(Quarzwerke)在德国拥有全球罕见的极高纯度石英矿床,其产品被用于半导体坩埚和光纤预制棒。西贝尔科则通过收购澳洲和北美硅砂矿,巩固了其在光伏玻璃和铸造砂领域的地位。2025年,西贝尔科在比利时推出了回收砂产品线,将铸造废砂再加工为建筑骨料,标志着传统矿物巨头也正在拥抱循环经济。
全球市场领导者
在采矿与矿物加工领域占据显著份额的跨国企业,营收超过500亿美元,业务覆盖100多个国家和地区。
区域冠军
在亚太地区占据主导地位,拥有深度本地化的产品线、广泛的分销网络,以及与区域零售商的牢固合作关系。
创新颠覆者
通过突破性产品创新、直营模式和数据分析营销挑战既有格局的高增长企业。
5. 行业趋势
1. 高纯矿物战略化 | 随着半导体和光伏产业的爆发,高纯石英砂、高纯氧化铝和电池级石墨已成为各国争夺的战略物资。2025年,...
高纯矿物战略化 | 随着半导体和光伏产业的爆发,高纯石英砂、高纯氧化铝和电池级石墨已成为各国争夺的战略物资。2025年,全球高纯石英砂市场出现严重的供需错配:光伏坩埚所需的高纯石英砂价格同比上涨超过30%。西贝尔科(Sibelco)正投资扩建其在比利时的高纯石英提纯线,目标是将二氧化硅纯度提升至99.99%以上。与此同时,中国企业在高纯球形氧化铝领域快速追赶,但高端市场仍由日本和韩国企业主导,这一差距意味着高纯矿物加工的利润池将持续集中在少数技术领先者手中。
2. 可持续采矿与矿物回收 | 德勤《2026年趋势报告》明确指出,采矿业的ESG标准正从"自愿承诺"变为"强制门槛"。欧盟碳...
可持续采矿与矿物回收 | 德勤《2026年趋势报告》明确指出,采矿业的ESG标准正从"自愿承诺"变为"强制门槛"。欧盟碳边境调节机制(CBAM)在2026年正式进入全面实施阶段,进口矿产品的碳排放数据将直接影响关税成本。卢基矿业(LKAB)推出的氢基直接还原铁(DRI)就是应对这一规则的代表性案例——其无化石铁矿石产品已获得沃尔沃和梅赛德斯的优先采购承诺。同时,矿物回收也正在成为新的增长极。欧米亚(Omya)在瑞士和德国部署了碳酸钙回收系统,将造纸白泥和建筑废料重新加工为工业填料,该系统2025年处理量超过120万吨,兼具减碳和降本双重效益。
3. 智能分选与矿物加工自动化 | 传感器分选机正在重新定义矿物的加工流程。2025年全球基于传感器的采矿分选机市场规模为68...
智能分选与矿物加工自动化 | 传感器分选机正在重新定义矿物的加工流程。2025年全球基于传感器的采矿分选机市场规模为6838万美元,而随着矿山劳动力成本上升和环保压力加大,采用X射线和近红外技术进行预选抛废已成为新建矿山的标配。伊梅瑞斯(Imerys)在其法国的高岭土矿山部署了基于激光诱导击穿光谱(LIBS)的分选系统,使矿石品位波动降低了40%。在中国,多家钨矿和萤石矿企业已引进进口分选设备,将入磨品位从0.3%提高到0.45%,直接降低了后续磨矿和浮选的能耗成本。
6. 区域市场
亚太地区是全球矿业与工业矿物最庞大的生产和消费市场。中国在稀土、石墨、萤石、重晶石等战略矿物的开采量上均居世界第一,其选矿加工能力也遥遥领先。印度尼西亚凭借镍矿资源成为全球电池供应链的关键环节,自2020年禁止原矿出口以来,印尼的镍加工投资累计超过150亿美元,吸引了卢基矿业(LKAB)等欧洲矿企的技术合作。印度则凭借钢铁和水泥需求的增长,成为耐火材料和高炉用矿物粉体的重要买家。
亚太地区 — 增长引擎
全球最大且增长最快的区域,以中国、印度和东南亚为引领。快速城镇化、中产阶级消费升级和数字零售普及是主要增长催化剂。
北美 — 高端与健康导向
成熟市场,以强烈的健康导向、可持续发展承诺以及对优质、有机、功能性产品的强劲需求为特征。
欧洲 — 品质与法规引领
发达市场,拥有严格的质量、安全和环境法规。有机、本地采购和道德认证产品的消费需求旺盛。
欧洲和北美正在经历一场供应链回流与脱碳并行的重构。瑞典、芬兰和挪威凭借丰富的水电资源,成为绿色矿业和电池矿物加工的桥头堡——卢基矿业(LKAB)在瑞典的氢基直接还原铁项目就是这一趋势的核心节点。德国和比利时虽然本国矿产有限,但依靠夸茨维克(Quarzwerke)和西贝尔科(Sibelco)的深加工技术,牢牢占据着高纯石英和特种陶瓷材料的高端地位。美国则在《通胀削减法案》的推动下,重启本土锂矿和稀土矿的开发,内华达州的流纹岩岭锂矿项目在2025年获得数亿美元的政府贷款,目标是到2027年实现电池级氢氧化锂的本土量产。
7. 投资前景
展望2026年至2030年,矿业与工业矿物行业将迎来两个确定性的增长机遇。第一个机遇是电池级高纯矿物的持续供不应求——随着全球电动汽车保有量在2026年突破5000万辆,对锂、石墨、高纯氧化铝等材料的需求将保持每年15%以上的增速。第二个机遇是智能分选与矿物回收技术的规模化普及:传感器分选机市场超过6.5%的复合年增长率(CAGR)将催生一批新的设备供应商和服务商,早期采用者有望在成本端建立明显的优势。
与此同时,最大的风险来自监管的急剧收紧。2026年欧盟碳边境调节机制(CBAM)在实施细节上的明确,将迫使高碳强度的矿产品供应商直接面临成本冲击。采购商必须立即着手评估其供应链伙伴的碳排放数据可追溯性,否则可能在2027年面临最高达进口货值25%的碳税附加成本。选择与维瑞评级认证的合规供应商合作,将是降低这一风险最为直接的路径。
战略性考量:
- 技术与人工智能融合: AI和物联网正在革新整个供应链的生产效率、质量保证和需求预测。
- 可持续发展作为商业战略: 监管压力和消费者期望使环境承诺变得不可或缺。
- 透明度与可追溯性: 消费者对产品来源、配料和生产方法的详细信息需求日益增长。
- 新兴市场渗透: 非洲、拉丁美洲和亚洲二线城市代表着下一波销量增长。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-07-31的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。