

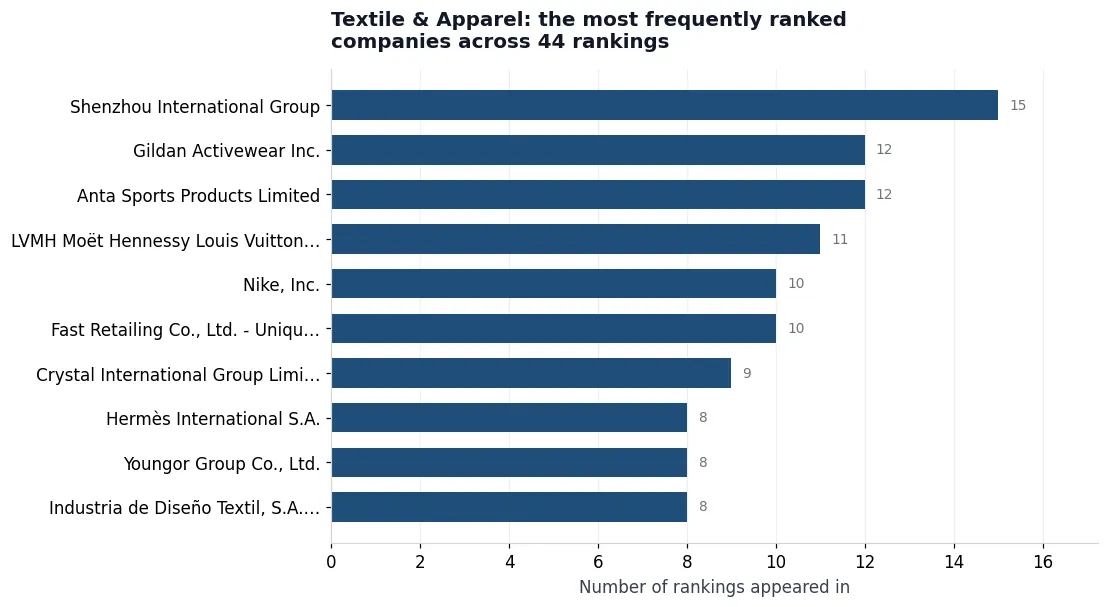
我们的纺织与服装排名榜首包含两家永远不会在商场里相邻出现的公司:申洲国际集团和LVMH。在我们维护的该品类44份榜单中,申洲出现在15份中;LVMH出现在11份中。它们都是“谁引领服装行业?”这一问题的正确答案,这正是为什么在答案有用之前,问题需要被进一步明确。
关键发现一览
品牌与制造商是两份榜单
申洲国际(15次)和LVMH(11次)都领跑服装行业——但分属不同榜单,服务不同客户。
两份榜单几乎没有重叠
在44份排名中,同时出现在品牌端和制造商端的公司是例外,而非规律。
中国和美国处于不同层级
中国企业集中在纺纱、针织和组装环节;美国企业集中在品牌和功能性材料环节。
认证才是真正的筛选门槛
OEKO-TEX、GOTS和bluesign要求需要18–24个月才能通过——使转换成本成为合规成本。
两份榜单,两个不同行业
我们对该类别中的每个排名都维护两份榜单——一份针对品牌,一份针对制造商。这两份榜单的重合度远低于买家的预期。申洲国际、Gildan Activewear 和宝成是制造商:它们为其他公司生产产品,其客户是采购团队。LVMH、Nike 和 Fast Retailing 是品牌:它们的客户是消费者,它们与采购决策的相关性是间接的。
在44个排名和438个位次中,同时出现在这条界线两侧的公司属于例外。当买家表示他们想要“采购服装”时,他们需要哪份榜单完全取决于他们打算购买成品还是安排生产。
究竟是谁在生产服装
请将制造商条目与品牌条目分开阅读。申洲国际是一家针织服装和运动服装制造商,主要在中国和越南运营。Gildan 是一家垂直一体化的基础款服装生产商。安踏体育介于两者之间——它是一个中国品牌,同时也拥有制造产能,这在其规模下并不常见。
意大利在该表中的位置集中于一个特定细分领域:高价值皮革制品和奢侈后整理,在这些领域中,制造实体与品牌往往在法律上存在关联。
中美分布并不对称
中国贡献了45家上榜企业,美国有34家,但两者占据不同的层级。中国企业集中在制造环节——纺纱、针织、印染、服装组装。美国企业则集中在品牌、零售和功能性材料领域。
这种不对称对任何评估原产地风险的人都至关重要。将生产迁出中国的买家无法简单地用美国供应商替代,因为该类别中的美国公司大多并不运营所需的那种产能。现实可行的替代方案位于越南、孟加拉国、印度和土耳其——这些国家出现在我们的排名中,但企业数量远少于其实际产量所暗示的水平。
认证才是真正的筛选门槛
在评估纺织供应商时,技术能力很少是制约因素。真正的硬性制约是认证:OEKO-TEX、GOTS、bluesign、BSCI,以及大型品牌对其供应链施加的买家特定审核项目。一家制造商可能拥有卓越的产能,却仍然无法投标,因为它不具备某个买家合规团队所要求的认证。
这就是为什么该类别中的制造商名单条目数量少于产量所暗示的水平。障碍是行政性的而非工业性的,且需要18个月到两年才能清除——时间之长足以使服装行业的转换成本往往是合规成本而非单位成本。
纺织供应商的资质审核
根据上述结构,可得出三项核查要点。第一,明确您评估的是品牌还是制造商——两者的认证、审计追踪和商业条款完全不同。第二,将多国制造视为常态而非例外;我们榜单中多个最大条目在五个或更多国家运营,这意味着“原产国”往往涉及的是具体工厂而非公司。第三,核实您所采购的层级:同一公司可能在不同质量体系下、由不同设施供应高端和大众产品线。
各单项榜单比本摘要更有用:鞋类工厂, 箱包品牌, 箱包批发商, 女装品牌.
关于此品类的买家问题
服装领域品牌榜与制造商榜有何区别?
品牌榜涵盖自有名称触达消费者的公司;制造商榜涵盖为其他企业生产的公司。在我们44个纺织服装榜单中,两份榜单的重叠程度远低于买家的假设——品牌所有者与其代工制造商对采购团队而言是不同的供应商。
哪家公司在纺织服装榜单中出现最多?
总部位于中国的申洲国际集团出现在该品类44个榜单中的15个。Gildan Activewear和安踏体育分别以12个和12个紧随其后。
为什么纺织制造业中的美国公司很少?
我们在排名中的美国企业主要集中在品牌、零售和功能性材料领域,而非纺纱、针织和服装组装环节。这意味着,从中国转移生产的买家难以轻易找到美国供应商作为替代——真正可行的替代方案位于越南、孟加拉国、印度和土耳其。
本分析背后的数据
如何解读这些数据
方法论说明
本类别中的每一份排名都维护两个版本——一个针对品牌,一个针对制造商。采购方需要哪份榜单,取决于其意图是购买成品还是安排生产。
相关排名与分析
每篇文章均基于同一数据集。以下页面深入探讨特定排名:
鞋类 — 品牌
品牌与制造商列表差异最为显著的领域。
女装 — 品牌
由欧美品牌主导的品类。
箱包 — 品牌
制造集中于少数亚洲生产商。
已验证企业名录
涵盖213个行业的全部1,506家公司。