

全球智能监控摄像头行业为世界各地的消费者提供丰富的产品选择。
1. 智能监控摄像头行业概述
到2026年底,全球视频监控摄像头市场规模预计将达到约540亿美元,联网摄像头数量将突破1.6373亿台。这一数字的背后,是智能监控摄像头从“被动录制”向“主动感知”的质变——当传统安防设备仅能回放画面时,新一代产品已内置人工智能芯片,能够实时识别异常行为、检测人脸、追踪移动物体,并与智能门锁、灯光和音箱联动。智能监控摄像头不再是孤立的硬件,而是智能家居安防网络的核心感知节点。其差异在于“边缘计算”与“云智能”的结合:本地芯片处理敏感数据以保护隐私,云端算法持续迭代以提升识别精度。这一进化正推动市场从家庭安全向商业安保、智慧城市和工业视觉监控全面延展。
行业特征与范围
AI芯片本地化成为产品差异化核心
智能监控摄像头普遍集成神经网络处理单元(NPU),支持人/车/动物识别、异常行为检测等算法在本地运行,降低对云端的依赖和延迟。
供应链高度依赖CMOS与存储芯片
索尼、豪威等CMOS传感器供应商占据高端市场,而存储芯片(NAND、DRAM)价格波动直接影响终端BOM成本,2026年涨幅显著。
隐私安全认证成为准入门槛
欧盟GDPR、美国《网络安全标签法案》及中国《个人信息保护法》要求摄像头具备端到端加密、本地处理及严格的用户授权机制。
边缘AI与多模态感知融合趋势
行业正研发集成毫米波雷达+视觉+音频的多模态摄像头,用于更精准的跌倒检测和入侵预警,预计2027年进入量产。
智能家居行业关键市场细分与增长驱动因素。
2. 市场规模分析
根据多家研究机构数据,智能监控摄像头市场正处于高速增长通道。预计到2025年,仅IP摄像头细分市场规模就将超过169亿美元,并在2026年至2035年间以6.2%的复合年增长率(CAGR)持续扩张。聚焦家庭场景,全球家庭安全摄像头市场在2026年预计达到43.7亿美元,到2035年将攀升至107.4亿美元,复合年增长率高达10.5%,显示消费者对家庭安防的付费意愿显著增强。更广泛的闭路电视摄像机(含模拟与网络)市场2026年规模为660.1亿美元,预计到2034年达到2286.5亿美元,复合年增长率16.8%。值得注意的是,中国市场受消费环境偏弱与存储芯片等元器件价格暴涨影响,2026年消费级监控摄像头价格带出现明显上移,200元至500元人民币区间产品占比提升,竞争从价格战转向功能差异化。整体来看,政府与企业端对人工智能视频分析的需求是市场增长的核心动力。
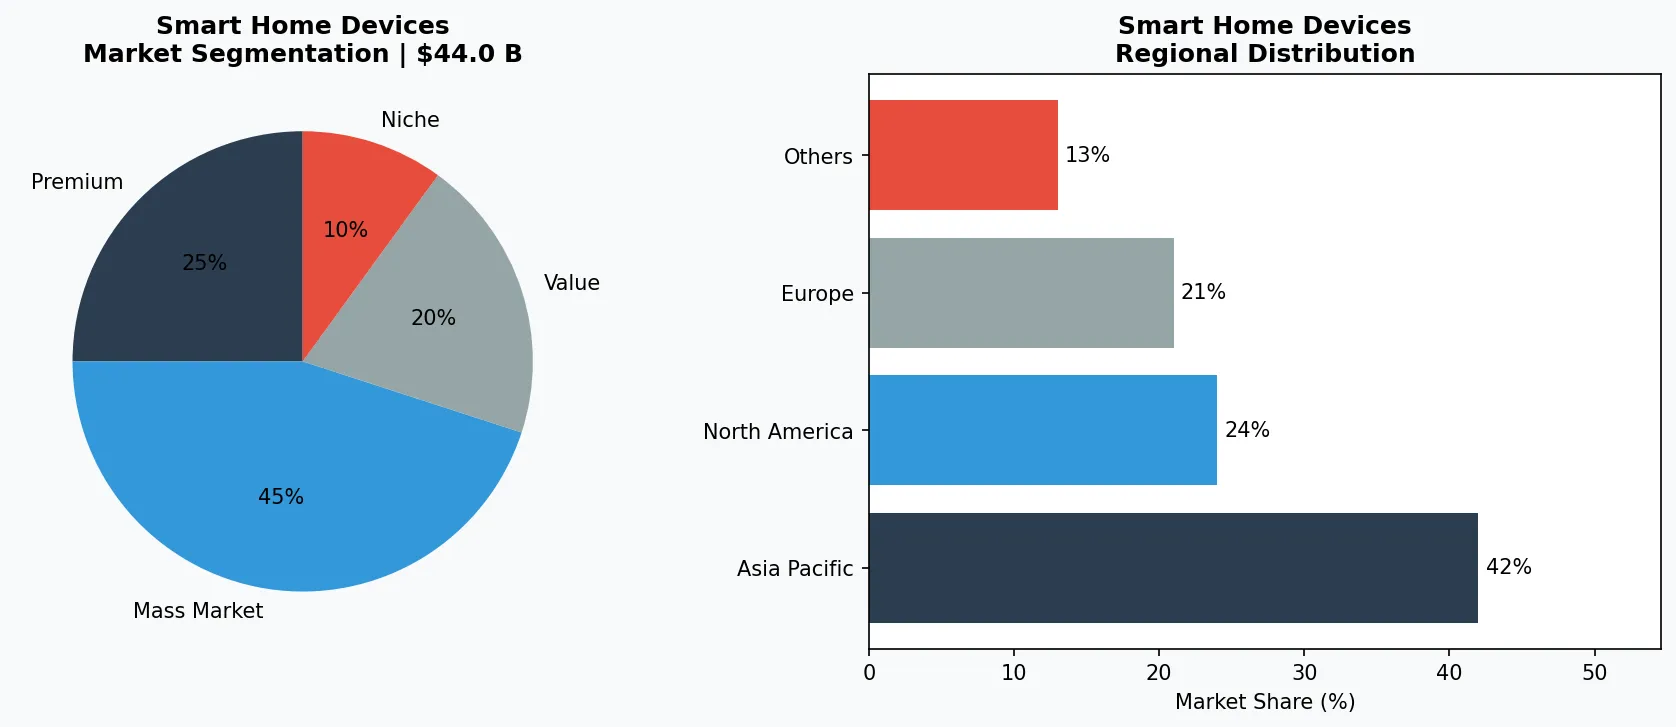
智能家居市场细分与区域分布分析。
3. 产品分类
智能监控摄像头按应用场景分为三大子类别。第一类是室内智能摄像头,主打AI婴儿看护、宠物监测与家庭安防,代表产品包括小米智能摄像机2 AI增强版和萤石C6系列,均支持人形检测与双向语音。第二类是户外防风雨摄像头,强调远程夜视与主动报警,例如华为智选海雀Pro户外版和TP-Link Tapo C420,采用星光级传感器和智能追踪算法。第三类是智能门铃摄像头,整合门锁与猫眼功能,代表品牌有乐橙电池门铃DB3和360可视门铃5 Max,支持包裹看护和访客身份识别。此外,PTZ(云台)摄像头和4G太阳能摄像头等细分品类也在户外监控、无网场景中快速增长。
室内AI看护摄像头
以小米智能摄像机2 AI增强版、萤石C6系列为代表,支持人脸识别、宠物追踪和婴啼检测,分辨率普遍达到2K/4K。
户外防水追踪摄像头
如华为智选海雀Pro户外版、TP-Link Tapo C420,具备IP66防护等级、红外夜视和智能移动追踪,支持4G蜂窝备份。
智能可视门铃摄像头
乐橙电池门铃DB3、360可视门铃5 Max等整合门铃、猫眼与对讲功能,支持包裹识别和远程开锁联动。
4. 头部企业
第一类是以海康威视、大华股份为代表的传统安防巨头。海康威视旗下萤石品牌2025年消费级智能摄像头全球出货量突破3000万台,依托线下渠道与政企客户资源,在AI视频分析落地方面领先,其AI开放平台已赋能超过10万个第三方算法。第二类是以小米、华为为代表的消费电子跨界者。小米通过生态链模式快速占据中端市场,依托米家APP的互联优势,摄像头与智能音箱、网关形成联动闭环;华为则借助鸿蒙系统分布式能力,在高端市场推出“可视门铃+后盖摄像头”套餐,强调隐私数据不出端。第三类是海外平台型玩家,如亚马逊(Ring和Blink)与谷歌(Nest Cam),凭借订阅服务(Ring Protect)绑定云存储与AI识别功能,月活跃用户超千万,但在中国市场份额较低。整体竞争格局呈现“本土巨头稳份额、生态企业抢增量、国际玩家重服务”的三元态势。
传统安防巨头,深耕行业AI方案
海康威视旗下萤石品牌凭借超3000万全球出货量,以及AI开放平台,在算法定制与政企项目中占据优势,毛利率维持在40%以上。
消费电子生态玩家,主打互联互通
小米依托米家生态与1.2亿月活用户,通过低价硬件+增值云服务模式快速渗透,在200-400元人民币价格带份额领先。
海外平台订阅服务商,以软件绑定硬件
亚马逊Ring通过Ring Protect订阅(月费3美元起)提供AI识别与云存储,用户留存率超过70%,但在中国本土化受阻。
5. 行业趋势
1. 趋势一:AI视频分析从“感知”走向“认知”。2026年搭载端侧AI芯片的摄像头占比将超过45%,能实现异常声响识别(玻璃...
趋势一:AI视频分析从“感知”走向“认知”。2026年搭载端侧AI芯片的摄像头占比将超过45%,能实现异常声响识别(玻璃破碎、婴儿啼哭)、区域入侵检测和车辆类型分类。海康威视已在其行业级产品中部署“行为分析2.0”算法,可自动识别打架、跌倒、滞留等复杂事件,误报率降低70%。趋势二:边缘计算与本地存储兴起。出于隐私合规和传输成本考虑,越来越多的摄像头支持MicroSD卡本地录制,并内置NPU进行实时分析,仅上传异常片段至云端。苹果HomeKit安全视频要求端到端加密,带动行业采用安全芯片。趋势三:与智能家居生态深度绑定。2026年支持Matter协议的智能摄像头预计超过200款,实现跨品牌联动——例如大华摄像头检测到移动后,自动触发飞利浦Hue灯光报警。趋势四:生成式AI辅助的交互新范式。部分厂商开始试验大模型摄像头,用户可以通过语音询问“今天家里狗狗几点出门”,摄像头即可检索并生成时间轴摘要。
6. 区域市场
北美——智能家庭安全市场成熟,订阅模式主导
2026年北美家庭安全摄像头市场占比超40%,Ring、Nest等品牌通过订阅服务(如Ring Protect)实现持续性收入,安装率超过35%。
中国——价格带上移,AI功能成竞争焦点
受存储芯片涨价影响,200元以下低端产品份额萎缩,300-600元人民币产品成为主力,AI人体检测、哭声识别等功能普及率超60%。
欧洲——隐私合规驱动本地处理需求
GDPR严格限制云端上传人脸数据,欧洲市场偏好支持端侧分析和MicroSD存储的摄像头,华为、海康威视推出欧盟专用版。
7. 投资前景
两个明确机遇:一是B端智慧城市与智慧零售场景,政府与商业地产对AI视频分析的需求将持续释放,单项目订单规模可达数千万元人民币,具备端到端方案能力的厂商将受益;二是C端细分需求爆发,如宠物看护摄像头、老人跌倒监测摄像头等,推动产品从“安防”跨界为“关怀”。一个主要风险:存储芯片与AI芯片价格受地缘政治和产能波动影响,2026年元器件成本同比上涨8%至12%,可能压缩中低端产品利润空间,企业需加速自研芯片或优化BOM设计。
战略性考量:
- B端智慧城市项目带来的系统级机会: 政府安防+AI视频分析订单年均复合增长18%,具备算法定制与系统集成能力的企业可获单项目超5000万元人民币收入。
- C端宠物与老人看护场景催生高单价产品: 垂直需求推动摄像头均价上探至800元人民币以上,小米已推出“宠物零食投喂一体摄像头”,开辟硬件+耗材新模式。
- 元器件成本上涨挤压中低端利润: 2026年存储芯片与AI芯片采购成本同比上涨8%-12%,200元以下产品毛利率跌破15%,厂商需加速自研SoC与替代供应链。
- 数据隐私法规趋严增加合规成本: 中国《人脸识别技术应用安全管理办法》要求摄像头默认关闭人脸识别,企业需预留10%以上研发预算用于隐私功能认证。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-06-08的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。