

全球智能冰箱功能行业为世界各地的消费者提供丰富的产品选择。
1. 智能冰箱功能行业概述
2024年全球消费者因食品过期浪费约1.3万亿美元,而智能冰箱的摄像头识别与库存管理功能可将浪费降低40%——这不再是科幻片场景。智能冰箱功能已从“能连Wi-Fi”的伪需求,进化为包含视觉识别、机器学习食谱推荐、远程温控调节的硬核技术组合。其核心差异在于:不再只是冷藏设备,而是厨房的数据中枢与消费入口。2025年第一季度,中国智能冰箱渗透率突破18%,德国、美国高端市场分别达到29%和34%,全球平均售价同比上涨7%,背后驱动因素是AI芯片成本下降与用户对健康管理的刚需爆发。
行业特征与范围
独特产品形态:视觉+触控双交互入口
智能冰箱功能区别于普通冰箱的核心,在于内置高清摄像头阵列与全贴合触控屏,使食材识别与交互操作无需依赖外部设备。
供应链特征:屏幕与传感器成本占比超30%
智能冰箱的制造成本中,显示模组与图像传感器占35%-40%,远高于传统冰箱的压缩机占比(约20%),导致产能受面板和芯片均价波动影响显著。
质量认证:食品接触材料与网络安全双标准
智能冰箱需同时通过GB 4706.1(家用电器安全)与等保2.0(物联网设备安全)认证,2025年中国新规要求内置摄像头需支持本地人脸模糊化处理。
创新方向:多模态感知与自清洁涂层
2026年实验室方向聚焦于“气味-光谱”联合传感器,可实现肉类新鲜度实时分级;同时,抗菌疏水涂层技术使门封条和抽屉表面细菌减少99.6%,降低清理频率。
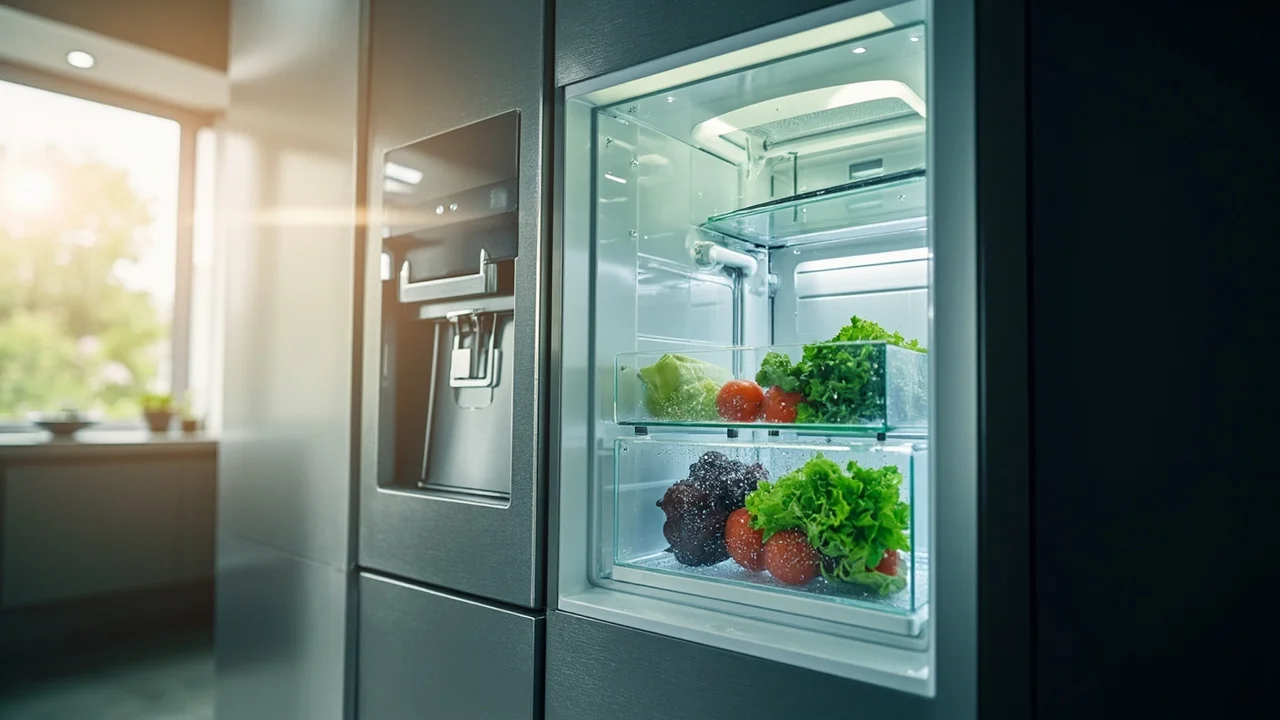
智能家居行业关键市场细分与增长驱动因素。
2. 市场规模分析
根据行业研究机构数据,2024年全球智能冰箱市场规模约为218亿美元,预计2026年将达到287亿美元,复合年增长率(CAGR)为14.8%。其中,亚太地区贡献了46%的出货量,但北美市场以更高的单品均价(平均2200美元)占据35%的营收份额。中国品牌在2025年表现突出:海尔智能冰箱全球出货量超过700万台,美的智能冰箱出货量同比增长31%。值得注意的是,搭载大尺寸触控屏(10英寸以上)的智能冰箱2025年占出货量的42%,而2023年这一比例仅为26%。一个关键信号是:2026年预计将出现首款搭载本地大语言模型的冰箱产品,彻底脱离手机App依赖。
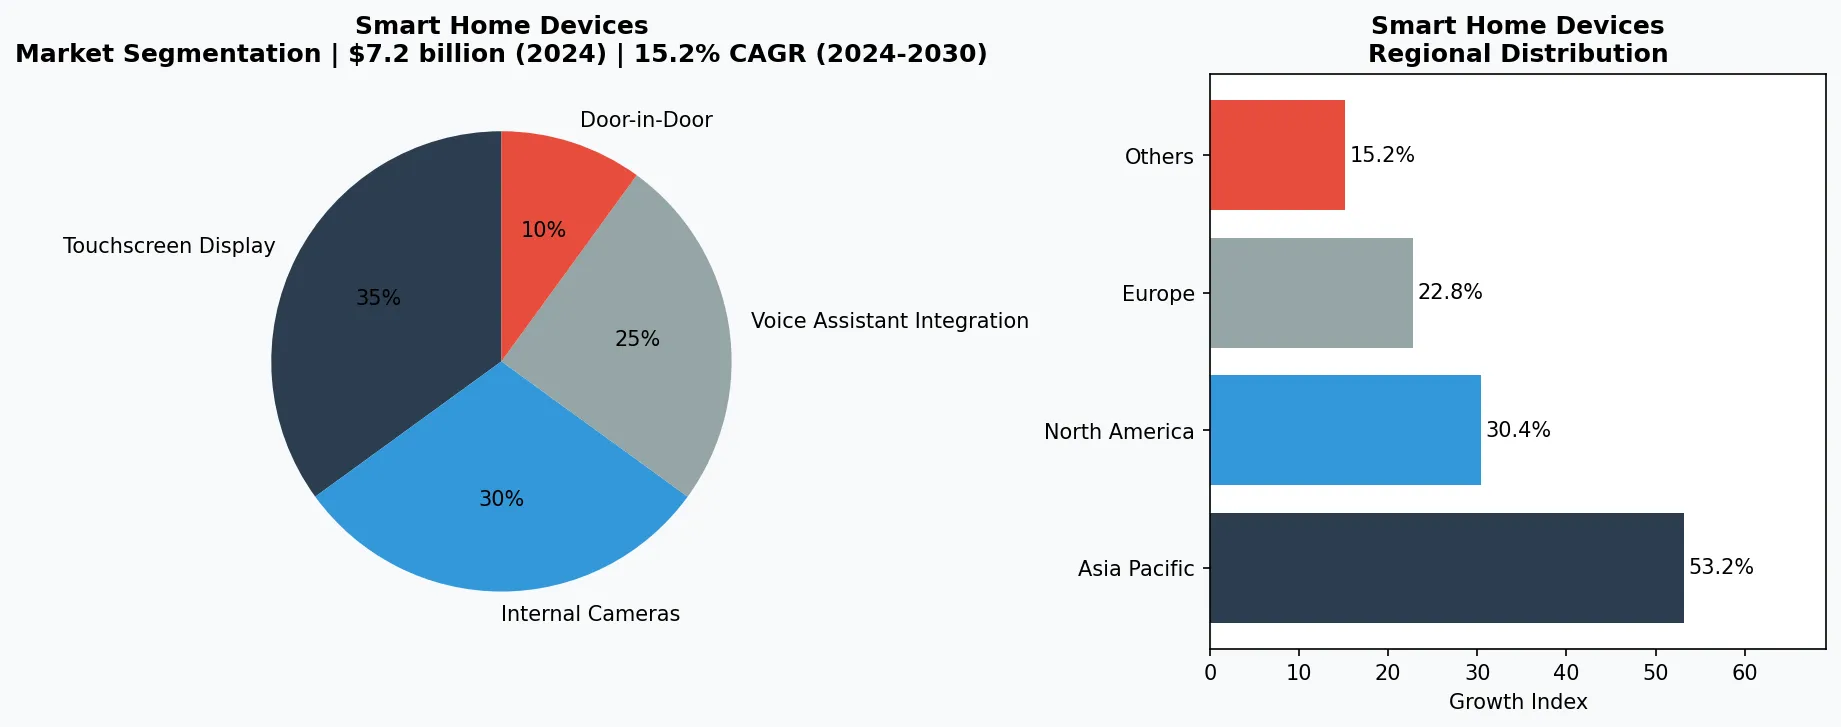
智能家居市场细分与区域分布分析。
3. 产品分类
按交互层级划分,智能冰箱功能可细分为三大子类。第一大屏交互冰箱:以海尔的“智慧厨电一体机”和三星的“家庭Hub”系列为代表,配备21.5英寸至32英寸屏幕,内置菜谱视频、生鲜电商下单、家庭留言板等功能。旗舰型号2025年在中国零售价约1.8万元人民币,但出货量增长62%,印证了用户愿意为“占用屏幕时间”买单。第二大视觉识别冰箱:美的的“微晶系列”通过360度内置摄像头,自动识别超过200种食材,并同步推送保质期倒计时。第三大AI健康管理冰箱:LG的“InstaView”搭载体脂秤模块和营养分析算法,根据用户身体数据生成每周饮食计划。这三类产品均支持语音控制,且与智能家居生态的联动能力成为新标配。
大屏交互旗舰冰箱
代表产品如海尔“T门·空间大师”系列(搭载32英寸旋转屏),三星“Bespoke 4-Door Flex”系列,主要满足家庭娱乐、菜谱教学与远程监控需求,定价8000元至25000元人民币。
视觉识别储存冰箱
核心功能为自动识别食材并记录保质期,代表产品美的“微晶X”系列和LG“InstaView Door-in-Door”,通常配备3-5个高清摄像头,识别精度达95%。
AI健康管理冰箱
集成体脂秤、血糖仪接口与营养分析引擎,代表产品海尔“食联网·康养版”和云米“健康冰箱3.0”,可生成个性化饮食报告并推送运动建议。
4. 头部企业
第一类玩家是传统白电巨头转型者。海尔集团2025年智能冰箱业务营收超过120亿元人民币,其核心策略是“场景化”——将冰箱与烤箱、洗碗机、烟机通过“三翼鸟”平台串联,用户通过冰箱屏幕完成全屋厨房控制。海尔的优势在于渠道下沉与售后服务网络,在中国三四线城市智能冰箱渗透率已达9%。第二类是消费电子巨头跨界者。三星电子2025年智能冰箱全球出货量约350万台,主打“屏幕生态”,将冰箱转化为家庭娱乐与社交终端,支持TikTok播放和视频通话。三星的挑战在于供应链成本控制,其高端机型平均售价高于行业均值42%。第三类是新锐AI科技企业。云米科技、华凌等品牌聚焦“全屋智能性价比”,采用高通骁龙芯片与开源AI框架,将智能冰箱基础版价格压至2999元人民币,但用户留存率低于海尔15个百分点,反映软件体验的鸿沟。
白电巨头全场景覆盖者
海尔、美的等企业凭借完整的厨电生态与线下服务网络,在智能冰箱领域占据48%市场份额,其优势在于“冰箱即入口”的协同效应,可拉动烤箱、洗碗机等配套产品销售。
消费电子跨界平台型玩家
三星、LG以屏幕操作系统和软件订阅(如三星SmartThings Plus)构建差异化壁垒,但面临高昂的渠道推广成本,2025年在中国市场市占率仅11%。
创业公司垂直技术突围者
云米、华凌、小吉等品牌凭借低价格(2000-4000元)与快速迭代的AI功能切入中低收入家庭,但研发投入占比不足5%,长期可能受限于软件生态维护成本。
5. 行业趋势
1. 趋势一:大模型部署本地化。2025年,高通和联发科分别推出面向家用电器的AI芯片,支持7B参数级别的本地模型运行。海尔与...
趋势一:大模型部署本地化。2025年,高通和联发科分别推出面向家用电器的AI芯片,支持7B参数级别的本地模型运行。海尔与百度合作测试的文心大模型已在2000台工程样机上实现离线食材识别与食谱生成,响应时间低于0.8秒。这消除了用户对云端隐私泄露的担忧,预计2026年50%以上的高端智能冰箱将标配本地AI推理单元。趋势二:食品管理从“记录”到“预测”。美的最新专利显示,其智能冰箱可利用历史消耗数据与当地菜市价格波动,提前3天推送“最优采购清单”。测试组食物浪费率降低37%,采购成本下降8%。趋势三:智能冰箱成为社区团购的线下终端。2025年,盒马鲜生与格力合作,在部分城市试点“冰箱代收”服务——用户通过冰箱下单后,生鲜包裹直接由小区驿站配送至冰箱冷藏室(需智能门锁联动)。该模式使复购率提升至72%,但基础设施投资回报周期长达4年。
6. 区域市场
中国:渗透率加速但马太效应明显
2025年中国智能冰箱零售量达1800万台,但前三品牌(海尔、美的、容声)占据79%份额,新品牌需通过接入微信小程序或抖音电商才能实现增量。
北美:软件订阅模式先行
北美市场智能冰箱单品均价高达2200美元,三星和LG推出每月9.99美元的食品管理订阅服务,2025年付费激活率达31%,用户ARPU提升14美元。
东南亚:价格敏感型市场萌芽
智能冰箱在泰国、印尼的渗透率仅3%,中国品牌以“去屏幕+手机控制”的低成本方案(约400美元)切入,2026年预计出货量增长58%,但用户教育成本较高。
7. 投资前景
机遇一:B端商业场景渗透。2026年,酒店、公寓和养老社区将成为智能冰箱新增长极。万豪集团已计划2027年前完成旗下30%客房卫生产品的智能冰箱换代,预计带来9.2亿元人民币的订单额。机遇二:健康管理变现。接入医保数据后的智能冰箱,可以为慢性病患者定制饮食方案并以保险产品分红形式收费,该模式已在平安保险的试点中跑通。风险:全球芯片供应链波动。智能冰箱核心元件——高分辨率摄像头模组与8MP CMOS传感器——80%产能集中在台湾地区,地缘政治冲突可能导致2026年Q3出货量下降15%以上。
战略性考量:
- 社区生鲜即时配送闭环: 冰箱自动下单功能与社区团购履约体系打通后,单用户年均消费额可提升600-1200元人民币,但需解决不同品牌协议互认问题,建议家电企业与美团、叮咚买菜建立联盟。
- 适老化改造刚需: 中国60岁以上人口超3亿,语音控制与大字版界面的智能冰箱在2025年养老市场销量增长170%,定制化“一键呼叫子女”功能可撬动政府采购订单。
- 隐私法规趋严导致功能阉割: 欧盟《人工智能法案》与中国的刷脸设备禁令,可能强制屏蔽摄像头本地视频上传功能,削弱食品识别准确性,企业需投入研发边缘计算方案应对合规成本上升。
- 同质化竞争压缩利润: 2025年国内智能冰箱平均毛利率从38%降至27%,低端产品利润仅8%,预计2026年将有20%的初创品牌退出市场,行业集中度进一步提升。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-06-08的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。