

全球智能窗帘电机行业为世界各地的消费者提供丰富的产品选择。
1. 智能窗帘电机行业概述
2026年,全球电动窗帘市场预计达到203亿美元,而中国智能窗帘市场规模预计为224.6亿元人民币。智能窗帘电机作为智能家居遮阳系统的核心执行部件,已从基础遥控功能向超静音、强兼容、场景化、长寿命四大维度深度演进。消费者选购时最关注的静音效果(75%)和品牌实力(68%)成为厂商必争之地。然而,行业仍面临价格战与标准不统一的挑战,B2B采购方需在性能与成本间精准权衡。
行业特征与范围
产品技术特征
智能窗帘电机需同时满足低噪音(<25dB)、高扭矩(3-60N·m)和低功耗(待机<0.5W),直流无刷电机已替代传统交流电机成为主流技术路线。
供应链特征
核心零部件如磁钢、编码器、减速齿轮箱高度依赖长三角(浙江、江苏)产业集群,模具精度影响电机一致性与良品率。
认证合规特点
国内市场需通过3C认证,出口欧盟要求CE+RoHS+ERP能效标签,噪声实验室需符合GB/T 18483标准,检测成本约占单机成本的5%。
创新研发方向
基于毫米波雷达的人体感应自动开启技术已进入试产阶段,实现无人环境下自动关帘节能,预计2027年实现千元级量产。
智能家居行业关键市场细分与增长驱动因素。
2. 市场规模分析
根据市场需求增长预测,全球电动窗帘市场在2026年至2035年间将以13%的复合年增长率(CAGR)持续扩张,预计2035年市场规模将达到610亿美元。中国市场表现尤为突出:2026年中国智能窗帘市场规模为224.6亿元人民币,其中精装房配套渠道贡献超过40%。从区域看,华东和华南地区因城镇化率高、智能家居渗透率领先,占据国内市场的65%以上;北美市场则因智能家居生态成熟,对语音控制兼容性要求最高;欧洲市场聚焦节能与环保,推动低功耗电机需求攀升。智能窗帘电机作为遮阳系统的核心,其出货量与上述市场增长高度相关。
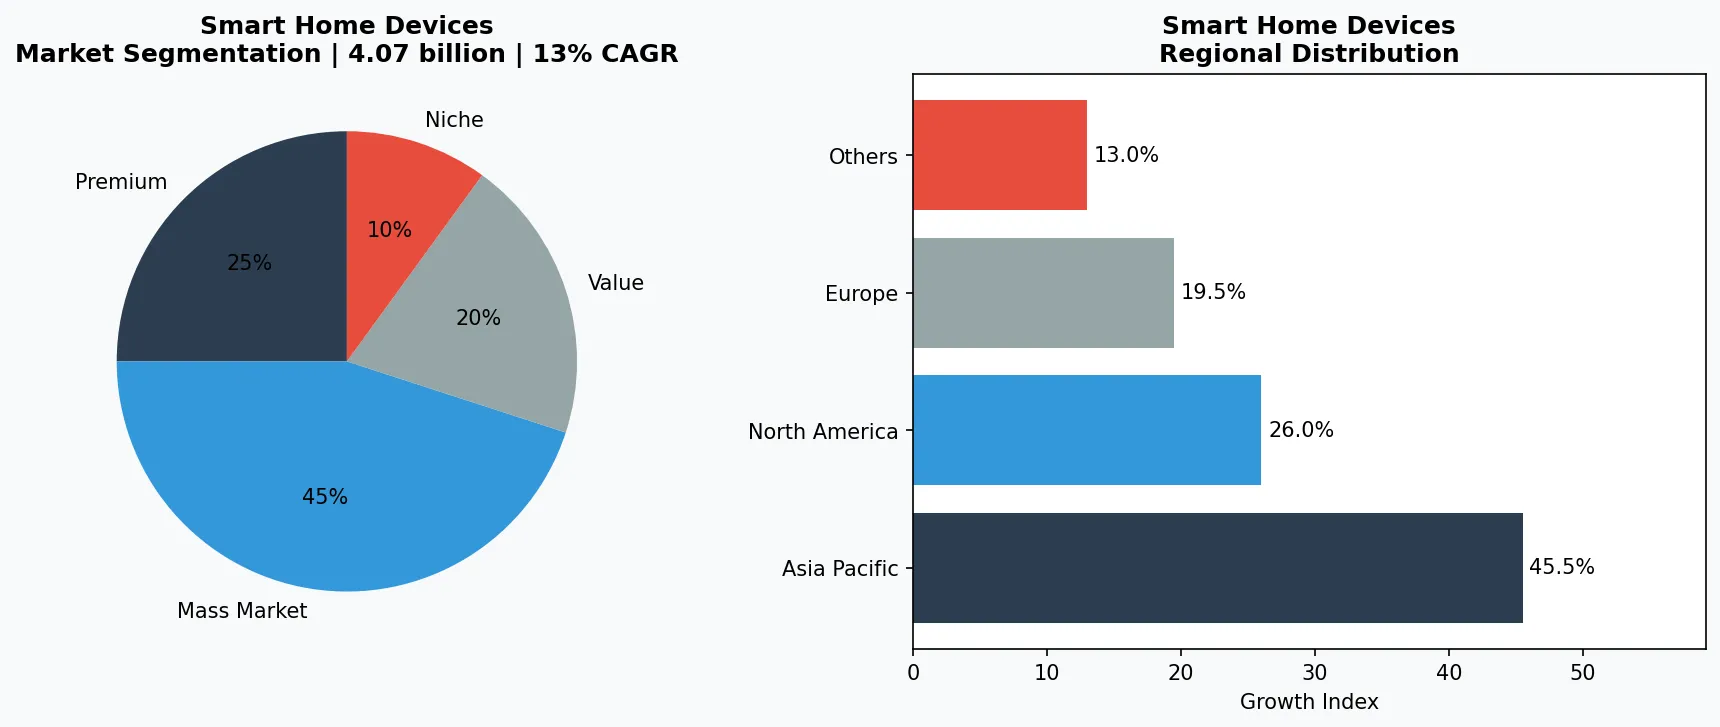
智能家居市场细分与区域分布分析。
3. 产品分类
智能窗帘电机按驱动类型可分为直流无刷电机、管状电机和开合帘电机三大类。直流无刷电机(如杜亚D系列)以低噪音、长寿命著称,是高端住宅的首选。管状电机(如尚飞40系列)适用于卷帘、罗马帘,广泛应用于酒店和写字楼,其扭矩范围覆盖3-60牛米。开合帘电机(如迈科K系列)则专为直轨和弯轨设计,支持Wi-Fi、Zigbee、蓝牙Mesh等多种协议,可无缝对接米家、华为鸿蒙等智能平台。此外,微型减速电机在低端市场仍有较大份额,但正被直流无刷电机加速替代。
直流无刷电机系列
代表产品杜亚D9系列,噪音低至20dB,支持OTA固件升级,寿命达5万次开合。
管状电机系列
尚飞40系列专为卷帘设计,扭矩覆盖3-60N·m,内置机械限位器,无需外接行程调试工具。
开合帘电机系列
迈科K系列支持Wi-Fi/Zigbee双模,适配直轨与弯轨,可远程设置开合比例,批量采购单价可低至280元。
4. 头部企业
国内智能窗帘电机市场呈现‘一超多强’格局。杜亚(Dooya)作为垂直整合型龙头,自研芯片与减速器,凭借强大的成本控制能力占据约30%市场份额,其产品线覆盖从150元基础款到800元旗舰款。国际高端品牌尚飞(Somfy)主攻五星酒店与豪宅项目,以超静音(噪音低于22分贝)和十年质保树立品牌壁垒,单机售价通常在千元以上。智能生态型企业绿米(Aqara)则通过米家生态绑定用户,主打场景化联动(如日落自动关帘),2025年在线上渠道销量同比增长45%。此外,迈科(Make)专注于B2B工程渠道,为地产商提供ODM定制方案,2026年签约精装房项目超过50万套。
垂直整合型龙头
杜亚自研电机驱动芯片与减速器,年出货量超500万套,凭借规模效应将基础款价格压至150元,同时保持25%以上毛利率。
国际高端品牌
尚飞以超静音与十年质保锁定高端酒店与豪宅市场,单机均价超千元,2025年在中国合资项目覆盖超300家五星级酒店。
智能生态型品牌
绿米通过米家生态绑定,内置蓝牙Mesh网关,与门窗传感器、小爱音箱联动实现‘一呼即应’,线上销量2025年同比增长45%。
5. 行业趋势
1. 趋势一:超静音技术成为刚需。消费者选购时静音效果关注度高达75%,头部品牌已将电机噪音压至22分贝以下(相当于图书馆环境...
趋势一:超静音技术成为刚需。消费者选购时静音效果关注度高达75%,头部品牌已将电机噪音压至22分贝以下(相当于图书馆环境),杜亚最新一代D9系列采用磁悬浮轴承设计,噪音降至20分贝。趋势二:多协议融合推动生态兼容。智能窗帘电机从单一Wi-Fi向Wi-Fi+Zigbee+蓝牙Mesh三模组转换,绿米、欧瑞博等品牌已在2025年推出‘一机通联’产品,可同时接入苹果家庭(HomeKit)、米家、华为智慧生活三大平台,降低用户选择门槛。趋势三:场景化智能联动从‘伪需求’走向刚需。结合光照传感器、人在传感器,电机可自动根据日出日落、室内光线或人员移动调节开合角度,尚飞与酒店集团合作的‘客房节能模式’使空调能耗降低18%。
6. 区域市场
中国市场(精装驱动型)
2026年中国智能窗帘市场规模224.6亿元,精装房配套占比超40%,华东华南因地产交付量大成为主战场,但质量纠纷频发催生第三方监理需求。
欧洲市场(节能导向型)
欧盟能效标签最高等级A+要求电机待机功耗低于0.3W,促使厂商研发低功耗蓝牙芯片,尚飞针对欧洲推出的Solar系列采用光伏供电,单机节能达15%。
北美市场(生态兼容型)
美国市场对语音控制(亚马逊Alexa、谷歌助手)兼容性要求极高,不支持Matter协议的电机面临渠道壁垒,2025年北美认证产品数量同比增长80%。
7. 投资前景
两大机遇:其一,地产精装房政策持续加码,2026年全国精装修渗透率预计达45%,智能窗帘电机作为‘标配五件套’之一,将为B2B采购商带来每年200万套以上的工程订单;其二,东南亚和中东市场进入爆发期,中国品牌凭借供应链成本优势可复制国内模式,2025年杜亚海外出口营收已同比增长62%。一个风险:中小厂商低价竞争导致行业毛利率从2023年的35%降至2026年的28%,部分企业以‘牺牲静音与寿命’换取成本,最终损害行业口碑。B2B采购方应优先选择通过3C、CE认证且提供三年以上质保的供应商。
战略性考量:
- 地产精装标配落地: 2026年全国精装修渗透率达45%,采购商可聚焦万科、碧桂园等百强房企集采入围名单,单项目订单量即可达5000套以上。
- 东南亚市场红利期: 缅甸、印尼等国智能家居起步,中国品牌出口享受零关税,110V/60Hz适配版本订单同比增60%,建议提前布局本地化安装团队。
- 铜价波动挤压利润: 电机线圈铜材成本占总成本18%-22%,2026年铜价上涨4.5%,中小厂商若未做远期锁价,毛利率可能跌破20%。
- 低价竞争致口碑分化: 部分电商品牌售价低至99元,采用有刷电机、寿命不足1万次,引发大量售后投诉,采购方应要求供应商提供第三方噪音检测报告。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-06-09的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。