

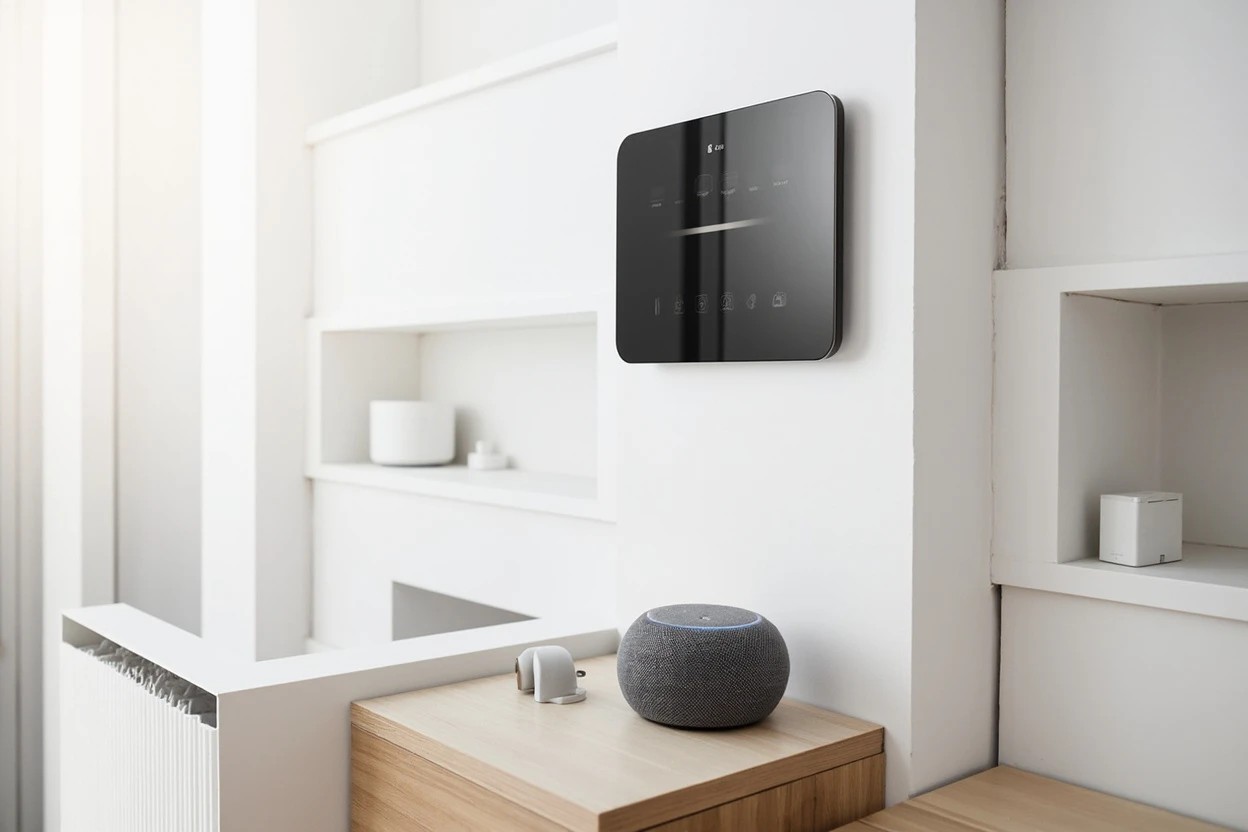
全球智能空调控制行业为世界各地的消费者提供丰富的产品选择。
1. 智能空调控制行业概述
一个典型美国家庭每年空调耗电量超过2000千瓦时,占家庭总用电量的12%——但其中近30%的冷气被浪费在无人房间。智能空调控制,正是以物联网与人工智能算法取代传统机械开关,实现按需供冷、远程调度与行为自学习的系统。它不只是一台能连Wi-Fi的空调,而是一个融合温度传感器、智能温控器、云平台和边缘计算的闭环控制网络。智能空调控制的核心价值在于:在维持体感舒适的前提下,将建筑能耗降低20%至35%。2025年全球智能恒温器市场规模已突破54.5亿美元,预计到2035年收入超过307.8亿美元,年复合增长率(CAGR)达18.9%。这一细分赛道正在从“可选升级”变为新建住宅与商业楼宇的“标配”。
行业特征与范围
高精度环境感知能力
智能空调控制产品区别于传统遥控器的核心是内置温度、湿度、人体存在等多维传感器阵列,精度达到±0.2°C,支持毫秒级响应。
芯片与算法双壁垒
智能空调控制器需要低功耗边缘计算芯片(如ESP32系列)与自研温控算法,供应链高度依赖台湾半导体和大陆物联网模组厂商。
能效认证标准严苛
在中国市场,智能空调控制器须通过CCC认证及《房间空气调节器能效限定值及能效等级》(GB 21455)强制测试,能效等级低于1级的产品无法进入政府采购清单。
集成化语音交互趋势
主流智能空调控制器已集成远场麦克风阵列,支持离线语音控制(如百度小度、阿里巴巴天猫精灵方案),避免云端响应延迟。
智能家居行业关键市场细分与增长驱动因素。
2. 市场规模分析
根据多家研究机构数据汇总,2026年全球智能暖通空调控制市场规模将达到145.9亿美元,到2035年预计增长至366.8亿美元,2026至2035年的年复合增长率(CAGR)为10.8%。若将视野放宽至整个暖通空调控制系统市场,2026年全球规模为310.6亿美元,预计2034年达到651.4亿美元,同期复合年增长率(CAGR)为9.70%。而核心组件——智能温控器——在2025年已创造54.5亿美元收入,并以18.9%的复合年增长率(CAGR)领跑细分品类。中国市场作为全球最大的空调生产与消费国,智能空调控制器渗透率在2025年刚突破18%,但政策端“双碳”目标与各省市建筑节能标准升级正加速替换周期。值得关注的是,住宅市场贡献了约62%的销量,商业建筑因空调系统能耗占比高达40%,成为智能控制解决方案利润率最高的场景。
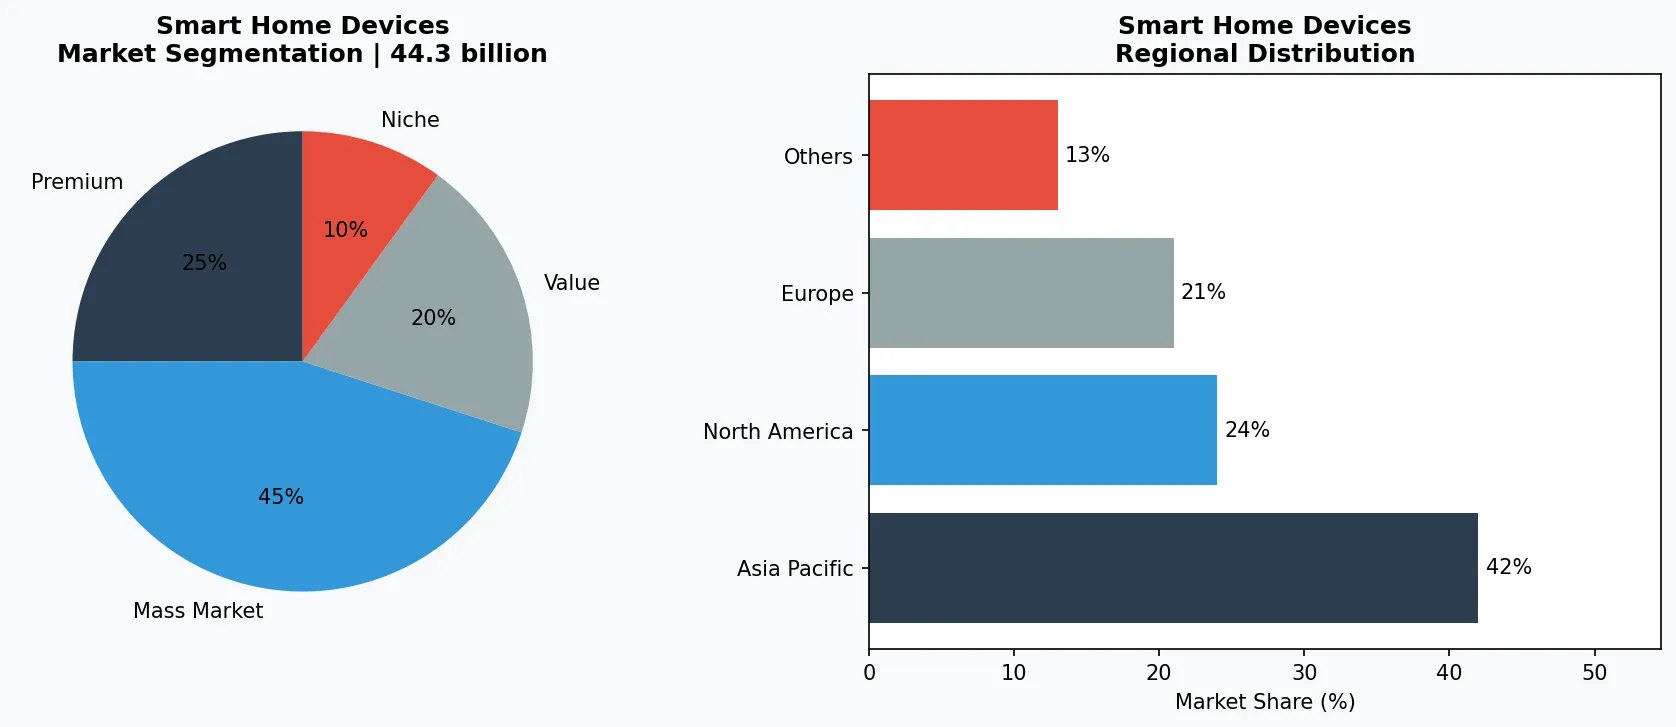
智能家居市场细分与区域分布分析。
3. 产品分类
智能空调控制产品可分为三大子类别。第一类是联网智能温控器,代表产品包括小米米家智能温控器、海尔智家温控面板,此类设备兼容主流中央空调与分体机,通过内置传感器和Wi-Fi模块实现自动温度调节与远程控制。第二类是智能传感器与控制器套装,例如绿米联创推出的Aqara空调伴侣,它通过红外编码学习传统遥控器信号,将普通空调接入智能家居系统,同时集成温度、湿度、人体移动传感器,实现“人来即开、人走即关”的场景联动。第三类是AI节能云平台,如格力推出的“智慧楼宇”系统,搭载气候预测算法和末端负荷平衡模型,可对商场、酒店等大型建筑的中央空调群进行整体能效优化,综合节电率达到25%以上。
独立智能温控面板
典型产品如美的智控面板KJR-120H/B,可直接替换传统壁挂控制器,支持触控和手机App远程操作,适配家庭中央空调。
智能空调伴侣/插头
小米空调伴侣3代,通过红外码库覆盖6000+空调型号,集成电量统计和语音控制功能,零售价仅为89元人民币。
商用楼宇群控系统
格力G-BMS智能楼宇管理系统的空调模块,可同时管理1000+台室内机的群组调度,支持分户计量和能耗报表输出。
4. 头部企业
在智能空调控制赛道,三股力量正在博弈。第一类是传统暖通空调制造商:美的集团凭借其“美居”智能生态,将空调控制深度整合至全屋智能场景,2025年其智能空调控制器出货量超过1200万台,覆盖分体机、风管机及多联机。第二类是互联网科技公司:小米集团以极致性价比策略切入,其智能空调伴侣产品售价不足百元,但依托米家App与AI音箱联动,2025年用户激活量突破3000万,成为增量市场最大变量。第三类是专业楼宇控制企业:霍尼韦尔(中国)聚焦商业楼宇,推出基于BACnet协议的智能恒温控制器,支持与西门子、江森自控的楼宇管理系统无缝对接,在高端写字楼和医院市场占据主导份额。值得注意的是,华为推出的鸿蒙智联方案正试图以分布式操作系统统一不同品牌空调的互联标准,2025年已接入30余个空调品牌100多个型号。
家用分体机控制领导型
小米利用其已超过8000万活跃用户的智能家居平台,以极低硬件售价和软件增值服务(如AI节能模式订阅)实现快速渗透。
商用中央空调集成型
海尔智家推出“海尔云暖”方案,为星级酒店和办公楼提供定制化空调控制改造,一个200间客房的酒店改造合同金额通常超过50万元人民币。
互联网平台赋能型
支付宝与阿里云联合推出“智慧能源管家”方案,面向中小型商场输出空调控制SaaS服务,按节电量分成收费。
5. 行业趋势
1. 趋势一:AI预测性控制替代传统PID算法。传统空调温控依赖比例积分微分(PID)算法,反应滞后且缺乏环境感知。新一代AI...
趋势一:AI预测性控制替代传统PID算法。传统空调温控依赖比例积分微分(PID)算法,反应滞后且缺乏环境感知。新一代AI控制器通过历史数据训练,可提前30分钟预测房间热负荷变化,实现“预冷/预热”策略。例如谷歌旗下Nest恒温器(国内对应品牌为“百里”等)的AI功能已可使供暖与制冷能耗降低15%。趋势二:VOCs与CO₂多传感器融合控制。智能空调不再只控温度,正在整合空气质量传感器——当室内CO₂浓度超过1000ppm时自动启动新风模式,这一功能在高端住宅和办公场景渗透率从2023年的12%跃升至2025年的34%。趋势三:分户计量与需求响应集成。中国多个省份推行“空调负荷参与电力需求响应”试点,智能空调控制器被要求具备与电网双向通信能力。国网浙江电力2025年试点的“智控空调”项目接入超过5万个控制器,在用电高峰时段完成300兆瓦柔性负荷调控,用户可获电费补偿。
6. 区域市场
北美:智能温控器渗透率最高
2025年北美智能温控器家庭渗透率达42%,主要由Nest和Ecobee推动,电力公司补贴计划覆盖超过1000万户家庭。
中国:增量市场集中在老旧小区改造
住建部“十四五”规划要求既有居住建筑节能改造面积超10亿平方米,智能空调控制器作为配套设备年需求超过500万套。
欧洲:热泵联动控制成新增长极
欧盟“RePowerEU”计划加速淘汰燃气锅炉,智能空调控制器与热泵的集成方案在德国、荷兰2025年销量同比增长78%。
7. 投资前景
两大机遇:首先,欧洲热泵置换浪潮与北美智能恒温器补贴政策(美国通胀削减法案提供最高150美元/台退税)将为智能空调控制器出口企业带来至少3年红利窗口;其次,中国老旧小区节能改造中,政府规划2026至2028年完成500万户空调智能控制升级,创造超过80亿元人民币的工程市场。一个核心风险:无线通信协议碎片化——Zigbee、Wi-Fi、蓝牙Mesh、Thread等标准并存,不同品牌设备互联体验差,若行业无法形成统一的连接标准(如中国全屋智能互联互通标准),用户放弃率可能持续超过30%,阻碍渗透率快速提升。
战略性考量:
- 电力需求响应商业模式成熟: 智能空调控制器可作为分布式储能节点参与虚拟电厂,2026年国网计划在长三角推广500万个可调节负荷终端,每户年收益约200-500元人民币。
- 东南亚高温推动出海: 泰国、越南2025年空调销量增长15%,但智能控制器渗透率不足5%,中国厂商可凭借性价比优势抢占OEM/ODM订单。
- 数据隐私与网络安全合规成本上升: 《个人信息保护法》与《关键信息基础设施安全保护条例》要求智能设备的数据本地化存储,中小厂商合规改造成本可能吞噬产品毛利20%以上。
- 芯片供应链波动: 即便2025年MCU供应缓解,但Wi-Fi+蓝牙双模芯片(如乐鑫ESP8685)的交货周期仍长达12-16周,影响新产品上市节奏。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-06-07的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。