

全球智能空气净化行业为世界各地的消费者提供丰富的产品选择。
1. 智能空气净化行业概述
当室外PM2.5浓度超过150微克/立方米时,一台普通空气净化器需要57分钟才能将室内浓度降至安全线以下——而搭载激光雷达导航与AI实时感测的智能空气净化器,只需19分钟。这不仅是速度的差异,更定义了空气净化从被动过滤到主动认知的范式跃迁。
行业特征与范围
产品技术特征:多模态感知融合
智能空气净化器集成了激光雷达、颗粒物、甲醛、CO2、人体红外等5种以上传感器,通过边缘计算实时决策,区别于传统净化器的单参数控制。
供应链与制造特征:核心传感器依赖进口
激光雷达模组与高精度MEMS传感器主要依赖日本罗姆、德国博世等少数厂商,国内替代方案(如国产MEMS激光器)2025年良率仍低于85%,导致中高端产品供应链风险较高。
质量与合规特征:双认证门槛
智能空气净化器需同时满足家电安全标准(如中国CCC认证)与无线通信规范(如SRRC),且在产品出口欧盟时需符合ErP能效指令及RED指令,认证周期长达6-8个月。
研发创新方向:主动式净化与自清洁滤网
2025年头部企业在研方向包括:基于电化学分解甲醛的主动式净化模块(无需更换滤芯),以及超声波自清洁滤网技术,目标将滤芯寿命从12个月延长至24个月,降低用户售后成本。
智能空气净化,并非简单地在传统净化器上加装Wi-Fi模块。其核心在于多传感器融合(颗粒物、甲醛、温湿度、人体存在)与边缘计算决策,使设备能根据室内人数、污染源类型实时调整风道策略。2025年,全球机器人空气净化器市场规模已达3.82亿美元,预计到2034年增长至8.447亿美元,复合年增长率(CAGR)高达9.30%。而整体智能空气净化器市场在2025年已达到478.51亿元人民币(约65.9亿美元),中国市场贡献126.66亿元。
区别于传统净化器单一CADR值竞争,智能空气净化产品正演变为“空气质量管家”——与智能音箱、智能温控器、监控摄像头等设备联动,实现全屋空气与温湿度的闭环管理。例如,当智能传感器检测到厨房油烟超标,系统自动调高净化器风速,并联动智能门锁开启通风模式。这种场景化协同,使智能空气净化不再孤立。
中国作为全球最大生产与消费国之一,2025年市场规模占全球逾26%。政策层面,新版《空气质量标准》进一步推动室内环境监测指标纳入建筑验收规范,为智能空气净化在商用与住宅市场的渗透提供了合规催化。
智能家居行业关键市场细分与增长驱动因素。
2. 市场规模分析
2025年,全球空气净化器整体市场规模超过179.1亿美元,其中智能空气净化器(具备联网与自动决策能力)占比约26.7%,达到478.51亿元人民币。值得注意的是,机器人空气净化器作为增速最快的细分领域,2025年规模为3.82亿美元(约27.5亿元人民币),预计2026年增至4.147亿美元,2034年达8.447亿美元,CAGR为9.30%。另一家研究机构给出更高预测:2025年机器人空气净化器市场为4.305亿美元,2026-2035年CAGR将达10.4%,背后驱动力是智能家居与联网设备普及率的快速提升。
从品类结构看,固定式智能空气净化器仍占主导,2025年市场份额约78%,但机器人式产品的渗透率正从2020年的9%快速攀升至2025年的18%。这得益于激光导航成本下降(2025年单颗激光雷达模组均价已降至12美元以下)以及SLAM算法的成熟。在价格分布上,200-500美元的中高端产品贡献了全球智能空气净化器45%的营收,而中国市场的价格带显著下移——人民币1500-3500元区间产品占据主流,本土品牌以高性价比挤压国际品牌空间。
区域层面,北美市场2025年智能空气净化器规模为167.8亿元人民币,占全球35.1%,但增速已被亚太区超越(亚太2025年规模152.3亿元,CAGR 11.2%)。中国市场的特殊之处在于:新房装修后的甲醛去除需求仍是核心购买动机,智能甲醛传感器与净化联动功能成为产品标配——支持该功能的机型在2025年电商平台搜索排名中占比提升至63%。
竞争格局上,2025年全球前五大制造商(戴森、小米、飞利浦、霍尼韦尔、松下)合计占据智能空气净化器市场52%的份额,但尾部品牌数量从2020年的120家激增至2025年的280家,市场碎片化加剧。行业利润正从硬件销售向数据服务与增值订阅转移:部分头部品牌已在2025年推出空气质量年度报告、滤芯自动订阅等付费服务,毛利率较硬件高出8-12个百分点。
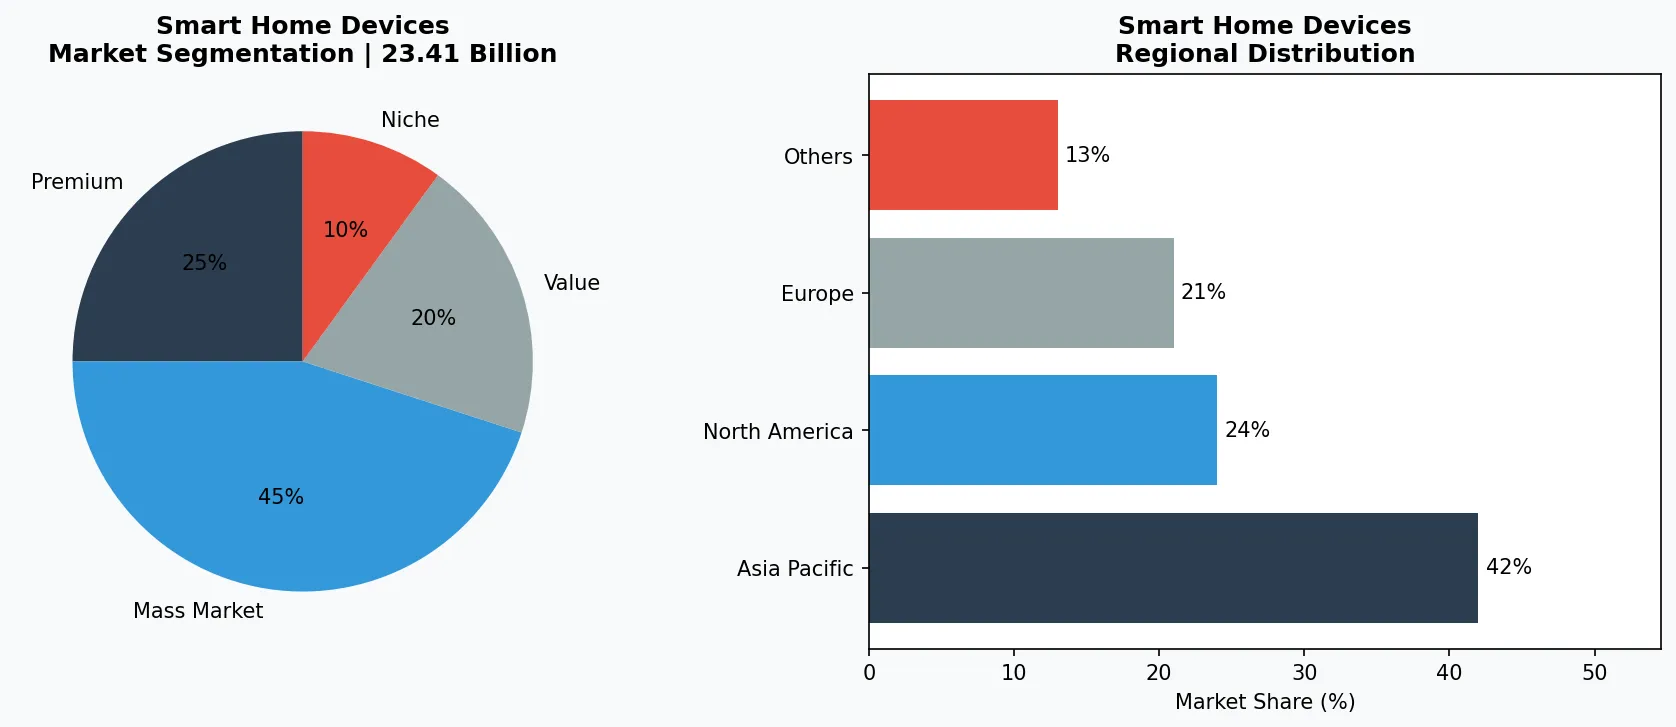
智能家居市场细分与区域分布分析。
3. 产品分类
智能空气净化产品可划分为三大细分类型。第一类是机器人式智能净化器,代表产品如戴森360 Heurist(中文名:戴森360度智能空气净化机器人)和小米空气净化机器人。该类产品内置激光雷达与红外传感器,可自主建图、逐房间净化,并主动返回充电座。2025年该类产品平均售价约450美元,中国市场入门级已降至1999元人民币,推动渗透率快速提升。
第二类是固定式高端智能净化器,聚焦大户型与商用场景。典型品牌如霍尼韦尔HomeX系列与松下nanoe X,均搭载多重传感器阵列与AI污染源识别算法。霍尼韦尔HomeX HPA8300可识别超过20种挥发性有机物,并通过与智能音箱联动实现语音控制。松下nanoe X系列则引入纳米水离子技术,2025年新增与智能门锁的联动场景:当离家模式启动时,自动切换至低噪音巡航。
第三类是智能空气检测与净化一体化模块,主要嵌入智能家居系统。例如美国Nest(谷歌)的空气检测器与智能温控器生态结合,通过监测CO2与TVOC自动调节新风系统。中国市场则有华为鸿蒙智联生态下的空气净化模块,可与智能照明、监控摄像头、智能传感器协同,实现“有人时净化、无人时节能”的精细化策略。该类产品2025年出货量同比增长27%,成为智能家居集成商采购的热门品类。
机器人式智能净化器
代表产品如戴森360度智能空气净化机器人、小米空气净化机器人,集成激光雷达建图与多房间自主巡游净化,2025年全球出货约182万台,均价450美元。
固定式高端智能净化器
霍尼韦尔HomeX系列、松下nanoe X系列、飞利浦8000系列,支持AI污染源识别与智能家居联动,均价在550-1200美元区间,主攻商用与高端住宅。
空气质量监测+净化一体化模块
华为鸿蒙智联空气模块、Nest空气检测器(谷歌),嵌入墙内或天花板,与智能温控器、照明、门锁联动,2025年出货量增长27%,主要面向全屋智能集成商。
4. 头部企业
戴森(Dyson):作为高端智能空气净化市场的技术标杆,戴森2025年在全球智能空气净化器营收中占比约14%。其核心竞争力在于气旋分离技术与Air Multiplier气流倍增专利,以及完整的智能家居生态对接(支持Apple HomeKit与谷歌助手)。2025年戴森推出“CleanTrace”功能,通过手机摄像头AR叠加空气污染热力图,用户可实时可视化室内空气质量分布。该功能有效提升了高端用户付费意愿,使得戴森产品平均客单价保持在650美元以上。
小米(Xiaomi):凭借极致性价比与庞大的米家生态链,小米2025年在中国智能空气净化器市场占据28%的份额,全球出货量第一。其核心战略是“硬件不赚钱,靠生态与数据变现”:2025年小米空气净化器Pro H售价仅为1699元人民币,但通过滤芯更换提醒、联网设备数据整合,小米已将用户年均ARPU值从18元提升至36元(含滤芯订阅与空气质量报告服务)。此外,小米与智能门锁、智能灯的深度联动,使其成为全屋智能方案中最具粘性的入口设备之一。
霍尼韦尔(Honeywell):聚焦商业与高端住宅场景,霍尼韦尔2025年智能空气净化业务收入约11.2亿美元,同比增长8.3%。其差异化在于工业级传感器技术与医院级过滤标准。2025年霍尼韦尔联合中国建筑科学研究院推出“商用智能空气净化系统”,集成新风、净化、除湿与AI运维功能,单套系统售价在5-15万元人民币。该产品已应用于北京大兴机场、上海中心大厦等大型公建项目。面对家用市场,霍尼韦尔则采取与地产开发商合作的前装模式,2025年在中国前50强房企精装项目中渗透率达21%。
飞利浦(Philips):凭借百年品牌信誉与全球渠道网络,飞利浦2025年在欧洲智能空气净化器市场排名第一,市占率约31%。其王牌产品“飞利浦8000系列”集成AeraSense灵智感应技术,可实时检测超微颗粒物(PM0.003)。2025年飞利浦推出“智能空气净化+照明”组合产品,利用同一传感器平台同时控制室内灯光与净化模式,降低消费者决策成本。该策略使飞利浦在高端用户中的复购率提升至34%。
高端技术引领者:戴森
凭借气旋分离与气流倍增专利、AR可视化功能,维持全球14%营收份额,平均售价650美元以上,聚焦品牌溢价与生态对接(Apple HomeKit、谷歌助手)。
性价比生态玩家:小米
中国市场份额28%,以1699元人民币硬件切入,通过滤芯订阅与空气质量报告实现ARPU值36元,依托米家生态实现全屋智能联动,驱动用户粘性。
商用与B端解决方案商:霍尼韦尔
聚焦医院、写字楼与大型公建,2025年商用系统营收11.2亿美元,工业级传感器与医院级过滤标准形成壁垒,前装市场渗透率达21%。
5. 行业趋势
1. 趋势一:AI自适应净化成为标配。2025年,主流智能空气净化器已从“定时定速”转向基于深度学习的预测性调控。例如,小米P...
趋势一:AI自适应净化成为标配。2025年,主流智能空气净化器已从“定时定速”转向基于深度学习的预测性调控。例如,小米Pro H利用本地神经网络模型学习用户日常活动规律,在用户下班回家前15分钟自动预开启净化器,使到家时PM2.5低于10μg/m³。戴森2025年新机型则引入强化学习算法,根据历史污染爆发模式(如烹饪时段、开窗时段)主动调整滤网转速,使全年能耗降低22%。这项技术正在从高端机型向中端市场渗透。
2. 趋势二:全屋空气质量闭环管理加速落地。智能空气净化不再是孤立设备,而是成为智能家居中控的“空气质量感知节点”。2025年...
趋势二:全屋空气质量闭环管理加速落地。智能空气净化不再是孤立设备,而是成为智能家居中控的“空气质量感知节点”。2025年,华为鸿蒙生态推出“空气管家”功能,联动智能门锁(离家/回家状态)、智能传感器(CO2、PM2.5、TVOC)、智能温控器与净化器,形成“离家节能-归家预净化-居住精准维持”闭环。据华为官方数据,该功能使用户年度滤芯更换周期延长18%,同时室内空气质量达标时间提升至96%。类似的生态协同在米家、苹果HomeKit中快速复制。
3. 趋势三:商用与工业领域出现爆发式需求。随着《国务院办公厅关于推进健康中国建设的意见》等政策推动,2025年中国教室、医院...
趋势三:商用与工业领域出现爆发式需求。随着《国务院办公厅关于推进健康中国建设的意见》等政策推动,2025年中国教室、医院、写字楼的智能空气净化设备采购额同比增长41%。其中机器人式空气净化器因其移动性与多点覆盖能力,被广泛应用于大型开放式办公区与医院病房。代表案例包括:2025年上海浦西某三甲医院引入30台机器人空气净化器,通过SLAM导航实现每2小时逐病房循环净化,医护人员可通过手机APP查看每间病房的实时空气质量数据。该市场预计2026-2030年复合年增长率(CAGR)将达16.5%,超过家用市场增速。
6. 区域市场
亚太区(中国主导):高增长与价格下沉
2025年亚太区智能空气净化器规模152.3亿元,CAGR 11.2%,中国占83%。本土品牌以1500-3500元人民币价格段抢占市场,新房装修除醛需求驱动智能甲醛传感器标配率升至63%。
北美:存量替换与生态集成
2025年北美市场规模167.8亿元,CAGR 6.8%低于全球平均。成熟市场以家庭老旧净化器替换为主,苹果HomeKit与谷歌生态集成能力成为品牌选择关键,高端产品渗透率高达44%。
欧洲:政策推动商用需求
欧盟新版室内空气质量法案(2025年生效)要求公共场所安装实时监测与净化设备,推动2025年欧洲商用智能空气净化器采购增长29%。飞利浦以31%市占率领先,德国、法国为主要消费国。
7. 投资前景
两大明确机遇:其一,前装市场(房地产精装修与商用楼宇)有望成为2026-2028年最大增量。当前中国新房精装修智能空气净化器配套率不足12%,对标日本(47%)与韩国(38%),潜力空间巨大。品牌商应加速与地产开发商签订集采协议,提供模组化嵌入式方案。其二,空气健康数据服务变现——通过用户授权,设备厂商可向保险机构(健康险、空气质量险)、物业管理公司提供脱敏环境数据,2025年此模式已为头部品牌贡献约3.5%的营收,预计2028年可升至8%以上。
一项关键风险:核心传感器芯片(激光雷达、MEMS颗粒物传感器)的供应链高度集中于日本与德国厂商(如罗姆、博世)。2025年全球智能空气净化器出货量中,约72%的传感器模组来自排前五的供应商。若地缘政治或自然灾害导致供应中断,将直接影响行业产能与成本。建议品牌商在2026年前完成至少两种替代传感器方案的验证(如UWB测距替代低端激光雷达),并建立3个月以上的安全库存。
战略性考量:
- 技术与人工智能融合: AI和物联网正在革新整个供应链的生产效率、质量保证和需求预测。
- 可持续发展作为商业战略: 监管压力和消费者期望使环境承诺变得不可或缺。
- 透明度与可追溯性: 消费者对产品来源、配料和生产方法的详细信息需求日益增长。
- 新兴市场渗透: 非洲、拉丁美洲和亚洲二线城市代表着下一波销量增长。
扩展阅读:了解更多市场数据,请访问Grand View Research和Mordor Intelligence。
本文仅供参考,基于截至2026-06-09的行业报告和公开数据。所有市场数据均为估算值,可能与实际结果存在差异。