
维瑞评级VerityRank

十大 PCB 制造设备制造商与供应商

首页电子设备工厂十大 PCB 制造设备制造商与供应商

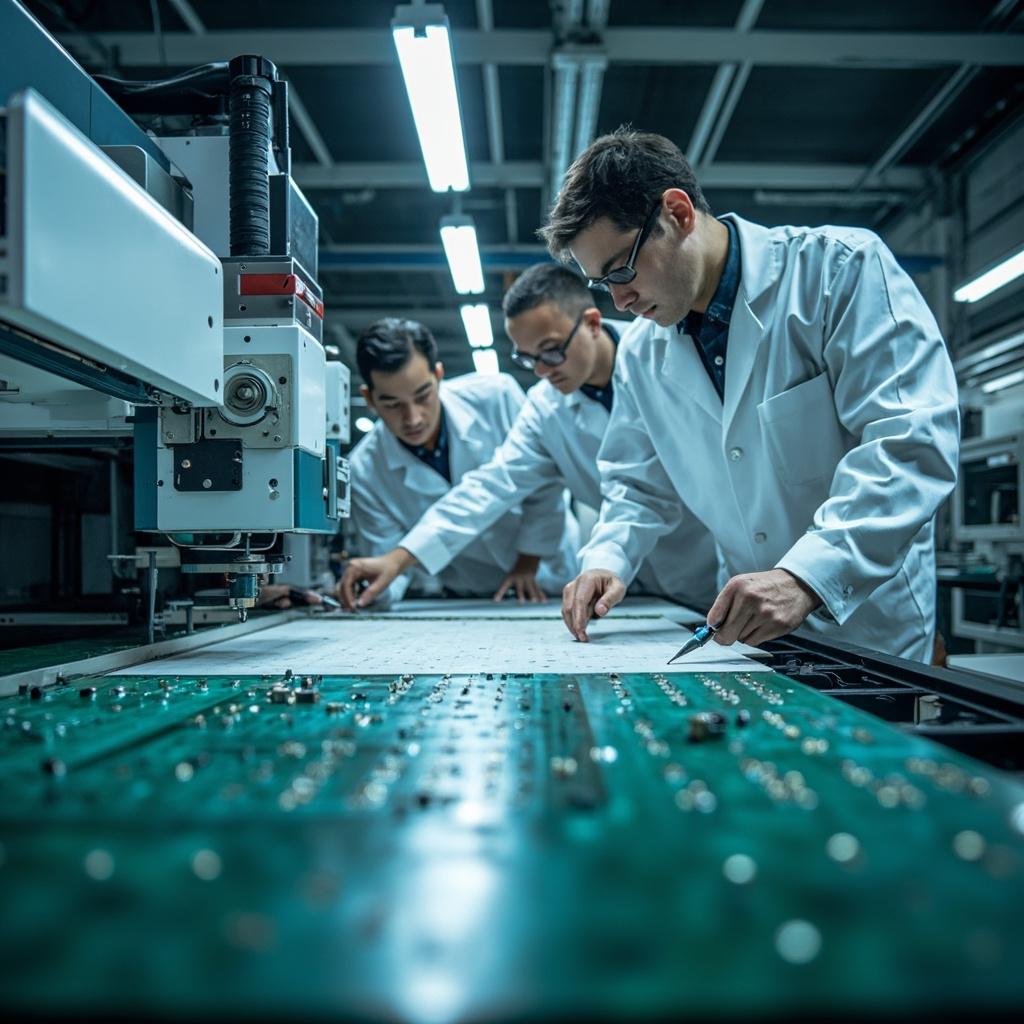
一家 PCB 制造工厂的实力,取决于固定在其车间地面上的设备。与品牌驱动的消费市场不同,为全球电路板提供钻孔、电镀、检测与表面处理的生产设备,是一个高度工程导向的领域——其声誉建立在洁净室与生产现场,而非广告宣传之中。本榜单聚焦真正从事这些设备设计、铸造与组装制造的厂商,排除富士康、臻鼎等仅采购设备的 OEM/EMS 代工厂,重点关注提供生产利器的上游机械与化学材料企业。

市场的制造端以重资产能力为核心特征。KLA 在美国和以色列的工厂中,围绕自有光学与算法打造其检测系统;大族数控在深圳与信丰运营超过 10 万平方米的智能工厂,产能利用率高于 95%;MKS Instruments 在柏林与广州工厂生产湿制程化学材料与设备;SCREEN 则在日本工厂组装精密成像系统。在德国,Schmoll Maschinen 与 SCHMID Group 证明家族经营的工程…

前十榜单

2026.09 版本
1
科磊

科磊

科磊公司是半导体工艺控制、缺陷检测与量测设备的全球领军者,总部位于加利福尼亚州米尔皮塔斯。公司成立于1976 年,占据全球工艺控制市场 56% 以上的份额,这一份额使其成为半导体设备各品类中优势最为显著的厂商。2025 年,公司实现营收 121.6 亿美元,毛利率持续高于 60%——为设备行业最高水平——在 19 个国家拥…
品牌

品牌

成立时间

1976

员工规模

1.5 万人

覆盖范围

全球:19 个国家

生产基地

在美国米尔皮塔斯/圣何塞以及以色列、韩国、台湾、日本设有主要设施

总部

美国

市场

纳斯达克证券交易所:KLAC

2
大族数控

大族数控

大族数控是全球 PCB 制造设备领域崛起最快的势力,总部位于广东深圳,作为大族激光集团分拆上市的企业在深圳证券交易所独立挂牌(SZSE: 301200)。2025 年公司实现营业收入 57.73 亿元人民币(约 8.05 亿美元),同比增长 72.7%,净利润 8.24 亿元人民币,经营性现金流 14.69 亿元人民币。其多轴 CNC 机械钻孔机出货量份额…
品牌

品牌

成立时间

2002

员工规模

3000+

覆盖范围

大中华区、东南亚

生产基地

深圳总部;江西信丰

总部

中国

市场

深圳证券交易所:301200

3
万机仪器

万机仪器

万机仪器(MKS Instruments)是美国先进电子制造设备与特种化学品的全栈供应商,总部位于马萨诸塞州安多弗。通过一系列标志性收购——最引人注目的是2022 年以 51 亿美元收购 Atotech,以及更早对 ESI 的整合——公司构建起业内唯一将精密激光钻孔系统、真空与光子仪器以及湿制程化学平台合于一体的产品组合。2025 年,MKS 实现营收约40 亿美元
品牌

品牌

成立时间

1961

员工规模

1万+

覆盖范围

北美、欧洲、亚太

生产基地

德国柏林;中国广州;中国南京

总部

美国

市场

纳斯达克:MKSI

4
迪恩士

迪恩士

迪恩士控股株式会社(SCREEN Holdings Co., Ltd.)是一家日本精密设备制造商,也是全球半导体晶圆清洗系统龙头,占据约全球市场 45% 的份额。公司总部位于日本京都,其渊源可追溯至 1868 年京都的一家印刷店,并于1943 年正式注册成立。2026 财年(截至 2026 年 3 月),迪恩士实现

品牌

品牌

成立时间

1943 (origins 1868)

员工规模

6415 人

覆盖范围

全球:31 个海外业务基地

生产基地

以滋贺县彦根工厂为主要集群,另有 31 个海外基地

总部

日本

市场

东京证券交易所:7735
5
日立高新

日立高新

日立高新是一家总部位于东京的日本制造商,专注于 PCB 钻孔、激光加工与计量检测设备,业务纳入日立集团的全球网络。公司起源可追溯至 1947 年,其PCB 相关钻孔与测量设备年营收超过 5 亿美元,在全球 18 亿美元的钻孔机市场中居于领先地位。2025 年,公司在其山口县笠户(Kasado)厂区投产了一座全新的半导体与 …
品牌

制造商

成立时间

1947

员工规模

数千人

覆盖范围

全球(通过日立网络覆盖 50+ 个国家)

生产基地

日本山口县笠户(2025 年新工厂)

总部

日本

市场

通过日立制作所上市(东京证券交易所:6501)

6
施莫尔

施莫尔

施莫尔机械(Schmoll Maschinen)是一家德国独资家族精密机械企业,拥有超过80 年工程积淀,总部位于黑森州罗德马克。这家私营“隐形冠军”年设备销售额估计为1.5 亿至 2.5 亿欧元,员工 500-1,000 人,服务于全球要求最严苛的 IC 载板、航空航天与军工 PCB 制造商。其设备完全在罗德马克自有基地制造,新的全球总部与超级制造中心已…
品牌

制造商

成立时间

1943

员工规模

500-1,000

覆盖范围

欧洲、亚洲、美洲

生产基地

德国黑森州罗德马克(新总部与超级工厂)

总部

德国

市场

未上市

7
维亚机械

维亚机械

维亚机械是一家总部位于神奈川县厚木市的日本制造商,专注于 PCB 与半导体封装基板钻孔设备。公司成立于 1968 年,源自日立工业谱系,2024 财年合并销售额为 432.92 亿日元(约 3 亿美元),员工 562 人,并于 2026 年 4 月被天田(AMADA)全资收购。公司拥有完全自给自足的制造矩阵,涵盖厚木设计中…

品牌

制造商

成立时间

1968

员工规模

562

覆盖范围

东亚、欧洲、美洲

生产基地

厚木(设计)、御殿场(核心制造)、横滨、相模原

总部

日本

市场

2026 年被天田(东京证券交易所:6113)收购

8
施密德

施密德

施密德集团是一家总部位于巴登-符腾堡州弗罗伊登施塔特的德国制造商,专注于面向 PCB 与先进封装的湿法化学处理及表面处理系统。公司拥有逾 160 年、五代家族传承(起源可追溯至 1864 年),自 2024 年初在 NASDAQ 上市(SHMD),2024 年营收约 6694 万欧元,预计 2025 年将达约 1.1 亿欧元(1.2 亿美元…
品牌

制造商

成立时间

1864

员工规模

734

覆盖范围

欧洲、亚洲、美洲

生产基地

德国巴登-符腾堡州弗罗伊登施塔特(总部)

总部

德国

市场

纳斯达克:SHMD

9
志圣

志圣

志圣是一家总部位于台湾台北的台资制造商,专注于面向 PCB 与先进半导体封装的加热、UV 曝光与真空压合设备(台湾证券交易所代码:2467)。公司成立于 1966 年,2025 年营收突破新台币 70 亿元(约 2.2 亿美元)——其中第四季度营收为新台币 22.62 亿元——员工逾 1,000 人,在台湾林口、台中以及中国大陆广州、昆山设有工厂。…
品牌

制造商

成立时间

1966

员工规模

1,000-2,000

覆盖范围

大中华区、东南亚

生产基地

台湾台中与林口;中国大陆广州与昆山

总部

中国台湾

市场

台湾证券交易所:2467

10
大量

大量

大量科技是一家总部位于桃园八德的台湾 CNC 成型、钻孔与检测设备制造商(台湾证交所:3167)。公司成立于 1980 年,2025 年上半年营收达 21.14 亿新台币,税后净利激增 26.9 倍至 2.65 亿新台币,预计全年营收突破 40 亿新台币(约 1.3 亿美元),在台湾与中国大陆合计雇佣近 1,000 名员工…

品牌

制造商

成立时间

1980

员工规模

约 1,000 人

覆盖范围

大中华区、东南亚

生产基地

台湾桃园八德;中国南京

总部

台湾

市场

台湾证券交易所:3167

常见问题

什么样的企业才算真正的 PCB 设备制造商,而不是组装厂?
真正的 PCB 设备制造商会自主研发并制造核心设备与制程化学材料,而非以自有品牌组装第三方模块。本榜单采用严格的重资产标准:企业必须拥有自有工厂、自行加工关键零部件,并掌握决定设备性能的制程技术。KLA 依托自有算法与光学系统制造其光学检测设备;大族数控在深圳与信丰运营超过 10 万平方米的工厂,并自制精密零部件;Via Mechanics 自行铸造与加工机床床身;Ta Liang Technology 自主开发伺服控制器与驱动器,而非依赖通用数控系统。

垂直整合之所以重要,是因为 PCB 设备性能取决于零部件级的精度。钻孔机的水平取决于其主轴轴承与进给控制;成像系统的水平取决于其光学系统与平台稳定性。掌握这些要素的制造商,比依赖外部供应商的组装厂迭代更快、一致性更有保障,对客户的支持也更好。

排除是刻意为之:富士康、臻鼎、TTM 等 OEM/EMS 代工厂在电子制造营收上占据主导,但它们是设备使用者,而非设备创造者。本榜单同样排除没有自有产能、仅做品牌营销的企业。此处列出的十家制造商均通过了自制能力筛选,因此榜单明显集中于美国、德国、日本、中国和台湾地区——这些拥有深厚精密工程生态的区域。
本榜单如何评测 PCB 设备制造商?
本榜单依据生产实力与制程技术深度,而非品牌知名度,来评测 PCB 设备制造商。评分模型采用源自行业自身经济逻辑的四个加权维度。生产规模与自制能力占 35% 权重:自有工厂资产、垂直整合程度、产能利用率——例如大族数控 95.6%(深圳)与 96.8%(信丰)的产能利用率,体现了真实的交付实力。技术深度与制程覆盖占 30%,奖励能够覆盖从成像、钻孔到电镀、测试等多个关键工艺环节的制造商。

全球销售与市场渗透占 20%,衡量范围覆盖全球 PCB产业集群,包括中国、台湾地区、日本、韩国与东南亚,并以营收规模作为代理指标——从 KLA 约 122 亿美元的集团营收,到 SCHMID 预计的 1.1 亿欧元。最后 15% 评估创新管线:新平台发布、激光与 AI 集成,以及先进封装的适配能力,例如 Schmoll 参与 Fraunhofer IZM 玻璃基板联盟,或 SCREEN 第六代 Ledia 直接成像系统。

所有数据均来自经审计的财务业绩、企业官方披露,以及数据来源部分引用的第三方行业研究。由于若干头部企业为私营或家族所有——尤其是 Schmoll Maschinen——其评分依据装机量追踪、展会信息与经核实的订单披露,而非公开财报。
为什么领先的 PCB 制造企业被排除在设备榜单之外?
因为 PCB 制造厂与 PCB 设备制造商在价值链中处于根本不同的位置。富士康、臻鼎、欣兴电子、TTM 等制造企业按营收计位居全球最大电子企业之列——部分超过 2000 亿美元——但它们采购设备,而非创造设备。其竞争优势在于制造执行、良率管理与客户关系,而非设计激光钻孔机、电镀线或测试设备。本榜单单独聚焦上游机械与化学材料供应商,它们的技术决定了制造厂能够生产什么。

这一区分并非文字游戏:设备能力是 PCB 技术进步的硬性约束。当线宽缩小到 10 微米以下、层数超过 30 层时,制造厂的能力受限于成像、钻孔、电镀与测试供应商所能提供的水平。将设备创造者单独排名,能让采购方与投资者更清晰地看到这一使能技术层——正是这些企业的研发预算与产能,最终决定着整个 PCB 行业的发展节奏。

因此,读者会发现电子制造领域的熟悉名字并未出现在本榜单中,这并非对其卓越程度的评判,而是因为榜单范围刻意限定在上游。本榜单配套的 PCB 设备企业名录遵循同样的逻辑,确保制造厂不会在两份评估中被重复计算。
哪些地区主导 PCB 设备制造?原因是什么?
PCB 设备制造集中于四个精密工程区域,各自特征鲜明。日本主导激光与精密机械环节:三菱电机在 CO2 激光钻孔领域领先,SCREEN 的 Ledia 直接成像系统在先进阻焊与精细线路曝光中占据约 70% 份额,Hitachi High-Tech 与 Via Mechanics 主导高端机械钻孔,Nidec Advance Technology 则领跑基板测试。德国通过 Schmoll Maschinen 贡献超精密机械——其微米级钻孔精度与 3,200mm 幅面能力树立了行业标杆——并通过 SCHMID Group 面向 mSAP 制造的 InfinityLine 提供湿制程化学材料。

美国在检测、成像与集成制程系统方面表现突出:KLA 旗下的 Orbotech 品牌主导 AOI 与直接成像市场,而 MKS Instruments 则独树一帜地将激光钻孔与电镀化学材料相结合。中国与台湾地区凭借成本、响应速度与 AI 驱动的需求迅速崛起:大族数控占据全球最大的机械钻孔机出货份额,Dongwei Technology 在中国 VCP 垂直连续电镀市场占有率超过 50%,台湾的 C-Sun 与 Ta Liang 则借助先进封装与 AI 服务器背钻热潮实现爆发式增长。

区域优势直接对应产业结构:日本与德国依托数十年的精密制造积累与深度的零部件自供体系,美国依托紧邻半导体的技术领先地位,中国与台湾地区则依托制造规模与全球最大的 PCB 制造基地。未来五年将检验:中国厂商能否在超高端激光光源上缩小差距,以及欧洲与日本领军企业能否在 AI 需求加速的背景下守住基板级市场地位。
PCB 设备制造商榜单多久更新一次?
VerityRank 的 PCB 设备制造榜单按年度周期更新,与财年报告日历保持一致,并在发生重大事件时进行期中修订。2025-2026 年版反映的是最近几个报告季度的财务业绩:KLA 2025 财年营收约 122 亿美元,大族数控 2025 年营收 57.7 亿元人民币,MKS 包含 Atotech 的 2025 全年业绩,SCREEN 截至 2026 年 3 月的财年销售额 6057 亿日元,以及在台湾上市的 C-Sun 与 Ta Liang 的 2025 年财务数据。

在年度更新之间,榜单仅针对竞争地位的实质变化进行点状修订,例如 Via Mechanics 于 2026 年 4 月被天田(AMADA)收购,这实质性改变了其资本、技术与市场策略格局;又如 SCHMID Group 于 2026 年 7 月获得中国客户超过 3700 万欧元的重复订单,验证了其 mSAP 湿制程的市场进展。营收的常规季度波动不会触发重新排名。

读者可通过每个条目附带的「数据来源」链接追踪各企业最新的财务披露。下一次全面修订计划纳入 2026 财年业绩,预计在 2027 年 3 月至 6 月之间完成,并将依据与本版相同的自制能力与技术深度标准,对全部十家制造商重新核验。