维瑞评级VerityRank

2025-2026 年十大航天器制造商与供应商

首页运输设备工厂2025-2026 年十大航天器制造商与供应商

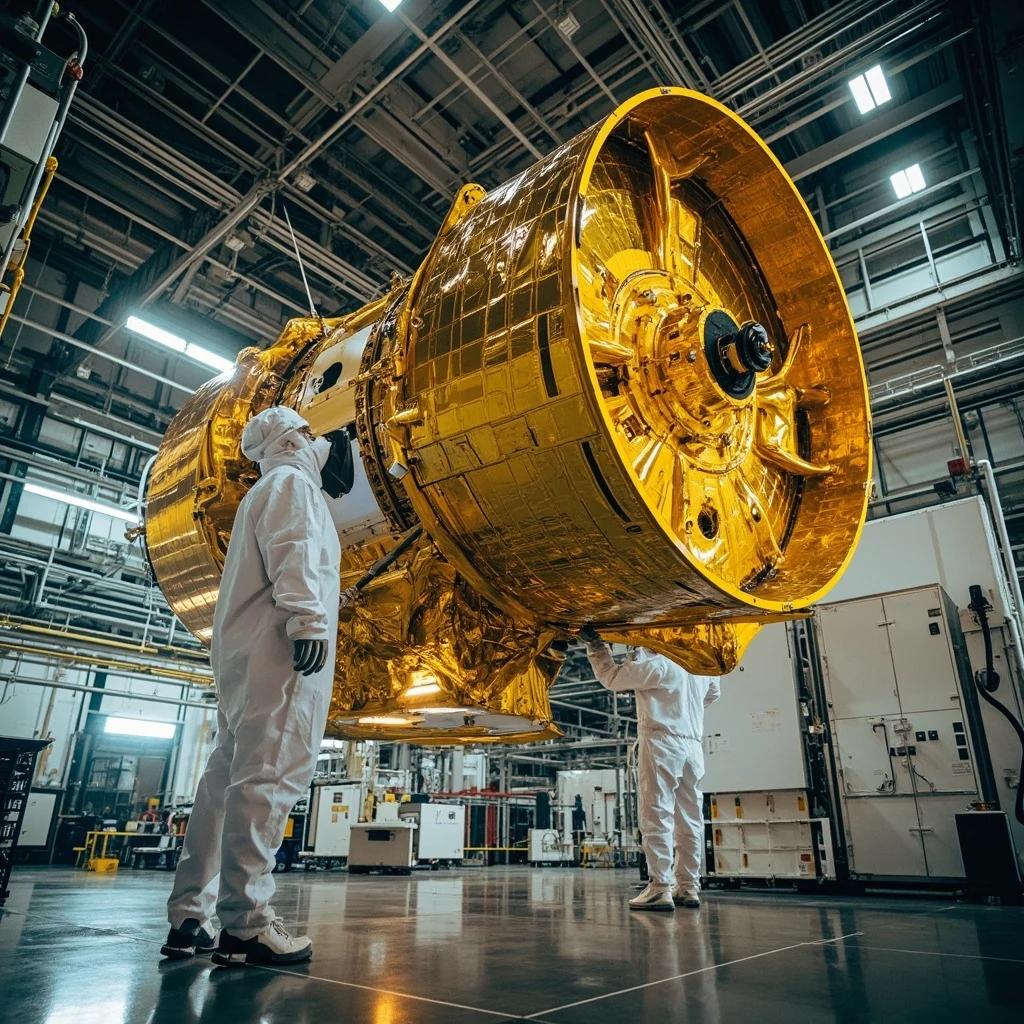
在西雅图附近的 SpaceX 星链工厂里,大约每两小时就有一颗卫星下线;大洋彼岸,中国航天科技集团(CASC)的文昌航天发射场每五天就完成一枚长征火箭的堆叠、检查与点火。 这两个数字——一个角落每月 100+ 颗卫星,另一个角落每年 73 次轨道发射——定义了航天器制造的新现实。航天巨头靠十年交付一台旗舰探测器来证明自己的时代已经结束。区分下列十家制造商的是产能:洁净室面积、热真空罐数量、同一屋檐下的搅拌摩擦焊设备,以及关键链条——发动机、结构、反作用飞轮、星敏感器、太阳能电池阵——有多少由他们自己制造。

赌注清晰体现在市场最新的资产负债表上:SpaceX 于 2026 年 6 月 IPO,公司估值约 1.75 万亿美元;Rocket Lab 2025 年末的在手订单价值达到其年营收的三倍,其中 74% 是卫星硬件而非发射服务。夹在美国商业规模…

前十榜单

2026.09 版本
1
太空探索技术公司

太空探索技术公司

太空探索技术公司(SpaceX)由埃隆·马斯克于 2002 年创立,最初只有一个大胆目标:让人类成为多行星物种。24 年后,它已成为史上唯一运营全可重复使用轨道火箭的公司,部署了史上规模最大的商业卫星星座,并在 2026 年 6 月那场刷新纪录的纳斯达克 IPO 之后,成为地球上估值最高的航空航天企业。2025 年营收达 187 亿美元,较 2024 年的 131 亿美元增长 42.7%,其支撑来自星链 114 亿美元的服…

品牌

品牌

成立时间

2002

员工规模

1.3 万+

覆盖范围

星链在 160+ 个国家运营

生产基地

Starbase(得克萨斯州博卡奇卡)、霍桑总部(加利福尼亚州)、卡纳维拉尔角(佛罗里达州)、范登堡(加利福尼亚州)发射综合体

总部

美国

市场

纳斯达克证券交易所:SPCX(2026 年 6 月 12 日上市)
2
中国航天 / CASC

中国航天 / CASC

中国航天科技集团有限公司(CASC)是执行中国全部民用与军用航天计划的国有集团——从长征系列火箭、神舟载人飞船,到北斗导航星座与嫦娥探月任务。2025 年,它完成了创全国纪录的 73 次轨道发射(69 次长征任务加 4 次捷龙三号商业发射),将 300 多个航天器及搭载载荷送入轨道——平均每五天一次任务,这一节奏尚无其他国家级航天计划能够匹敌。根据《财富》世界 500 强数据,CASC 年营收约为 321 …

品牌

品牌

成立时间

1999

员工规模

约 17.4 万

覆盖范围

通过子公司提供全球商业发射与在轨交付服务

生产基地

8 大科研生产基地;酒泉、文昌、西昌、太原发射场

总部

中国

市场

国有(未上市);子公司中国卫通 601698.SH、中国卫星 600118.SH

3
洛克希德·马丁

洛克希德·马丁

洛克希德·马丁(Lockheed Martin)将约 1936 亿美元已签约国防订单所构成的创纪录储备,转化为随西方安全预算而非商用航空出行周期起伏的现金流。公司于 1995 年由洛克希德与马丁·玛丽埃塔合并成立,年营收达 750.5 亿美元(2025 年),订单储备高达 1936 亿美元,其深厚程度远超任何纯粹的商用飞机制造商。其航空部门在得克萨斯州沃思堡运营着全球最先进的隐身战斗机生产…

品牌

品牌

成立时间

1995

员工规模

约12.3万

覆盖范围

为 50+ 个国家提供国防支持

生产基地

F-35 总装位于得克萨斯州沃思堡;C-130J 位于佐治亚州玛丽埃塔;西科斯基直升机位于康涅狄格州斯特拉特福

总部

美国

市场

纽约证券交易所:LMT

4
空客

空客

空中客车股份公司(Airbus SE)是欧洲航空航天领域的领军者,也是全球仅有的两家大型商用客机制造商之一,运营总部位于法国布拉尼亚克,法定注册地在荷兰。公司于 1970 年以财团形式成立,旨在打破美国在民用航空领域的垄断,如今已成长为多元化航空航天集团:2025 年交付 793 架商用飞机,营收达 734 亿欧元,订单储备创下 8,754 架飞机的历史纪…

品牌

品牌

成立时间

1970

员工规模

约 16.69 万名员工

覆盖范围

客户遍布 100 多个国家

生产基地

在图卢兹、汉堡、天津、莫比尔设有总装线

总部

法国

市场

巴黎泛欧证券交易所:AIR

5
波音

波音

波音公司(The Boeing Company)是全球最大的航空航天企业,也是全球仅有的两家大型商用喷气客机制造商之一,总部位于弗吉尼亚州阿灵顿。公司由威廉·波音于 1916 年在西雅图创立,如今已成长为横跨商用飞机、防务系统、太空探索与航空服务的全球领军者,2025 年营收达 895 亿美元,交付 600 架商用飞机——创下 2018 年以来的最高产量。

优势…

品牌

制造商

成立时间

1916

员工规模

约 17 万名员工

覆盖范围

客户遍布 150 多个国家

生产基地

在埃弗雷特、伦顿、西雅图、南卡罗来纳设有总装线

总部

美国

市场

纽约证券交易所:BA

6
诺斯罗普·格鲁曼

诺斯罗普·格鲁曼

诺斯罗普·格鲁曼是太空领域若干最具影响力机器背后的低调力量:詹姆斯·韦布空间望远镜、为国际空间站持续补给的“天鹅座”货运飞船,以及将托举美国下一批载人登月任务的固体火箭助推器。公司 2025 年营收达 419.5 亿美元(同比增长 2%),其中太空系统部门贡献 107.7 亿美元——约占销售总额的四分之一——公司全口径未交付订单达 957 亿美元的历史新高,在一个由预算之争定义的国防行业中…

品牌

品牌

成立时间

1994

员工规模

约 9.5 万

覆盖范围

服务北约及盟国(25+ 个国家)

生产基地

Space Park(加利福尼亚州雷东多海滩);美国多地基地;高精度军用卫星总装

总部

美国

市场

纽约证券交易所:NOC

7
泰雷兹集团

泰雷兹集团

泰雷兹集团进入太空并非依靠火箭,而是凭借让卫星得以运转的精密电子设备——并通过泰雷兹阿莱尼亚宇航(TAS)这一与意大利莱昂纳多按 67/33 股比组建的合资企业,成为欧洲最大的卫星主承包商。集团 2025 年营收攀升至 221.4 亿欧元(有机增长 8.8%),调整后 EBIT 为 27.4 亿欧元,利润率 12.4%。TAS 贡献合并销售额约 23.6 亿欧元(增长 7.6%),建造了国际空间站一半以上的加压舱段——包括…

品牌

品牌

成立时间

2000

员工规模

约 8.5 万(泰雷兹·阿莱尼亚宇航约 8000)

覆盖范围

在 68 个国家开展业务

生产基地

泰雷兹·阿莱尼亚宇航:分布于 7 个欧洲国家的 14-17 个工业基地

总部

法国

市场

巴黎泛欧交易所:HO

8
三菱重工

三菱重工

三菱重工(Mitsubishi Heavy Industries)是日本首屈一指的重型工程集团,也是大型燃气轮机、核岛以及化工装置一体化 EPC 交付领域的技术天花板。2025 财年集团实现 49741 亿日元营收,订单额激增 20% 至 76536 亿日元,主要动力来自北美与亚洲市场对 GTCC 联合循环电站及核电设备的需求,自由现金流同步攀升至 8934 亿日元。

三菱重工…

品牌

品牌

成立时间

1884 (reorganized 1950)

员工规模

约 7.7 万-7.9 万人

覆盖范围

69 个国家

生产基地

日本 12 个核心工厂 + 全球 10 个燃气轮机制造/维修基地

总部

日本

市场

东京证券交易所 Prime 市场:7011

9
火箭实验室

火箭实验室

火箭实验室是除 SpaceX 之外唯一一家将常规轨道发射作业规模化的发射公司——也是唯一一家在两大洲运营自有私营发射场的公司。创始人彼得·贝克曾两次被 NASA 拒绝,之后自建火箭,带领公司在 2025 年实现约 6 亿美元营收,依靠的是端到端“太空即服务”模式:电子号火箭、Photon 卫星平台、反作用轮、星敏感器、太阳能电池乃至发射场,均在美国加州、新西兰和科罗拉多州内部设计制造。一系列精准的收购——Mynaric(激…

品牌

品牌

成立时间

2006

员工规模

2000-2500

覆盖范围

在美国、新西兰、加拿大、德国开展业务

生产基地

长滩总部(加利福尼亚州);马希亚发射综合体(新西兰,2 个发射台);沃洛普斯飞行设施(弗吉尼亚州,1 个发射台)

总部

美国

市场

纳斯达克证券交易所:RKLB

10
欧科林格(OHB)

欧科林格(OHB)

OHB SE 是德国低调的航天冠军,也是欧洲空间局(ESA)所信赖的三家卫星主承包商之一。自 1981 年作为不来梅一家小型工程公司成立以来,OHB 已成长为超过 22 颗伽利略导航卫星、MTG 下一代气象星座、德国 SAR-Lupe 雷达侦察卫星以及 Hera 行星防御任务的建造者——其业务组合几乎 100% 集中于航天器硬件。2025 财年,公司营收增长 21% 至 12.5 亿欧元,调整后 EBITDA 提升至 1.…

品牌

制造商

成立时间

1981

员工规模

约 3466

覆盖范围

参与欧空局项目;客户遍及欧洲及国际市场

生产基地

不来梅总部与慕尼黑总装基地(德国);在瑞典和意大利设有子公司,配备大型洁净室和热真空测试中心

总部

德国

市场

法兰克福证券交易所(XETRA):OHB(KKR 持股 93%,正在私有化)

常见问题

我们如何评估并为航天器制造商打分?
为航天器制造商排名与为品牌排名有本质区别,因为其证据是物理性的:洁净室的平方米数、搅拌摩擦焊设备的吨位,以及真正进入轨道的卫星。

VerityRank 依据三大加权支柱评估十家领先制造商:生产实力与规模(50%)、品类生产占比(30%)、品牌热度与财务表现(20%)。生产实力的衡量指标包括自有工厂面积、高等级洁净室面积、热真空与 EMC 暗室配置、AIT(总装、集成与测试)基地、员工规模,以及推进系统、反作用飞轮、星敏感器和大型复合材料结构的自制率。仅从事设计并外包总装的企业直接排除在外。

品类生产占比会惩罚那些航天收入仅占销售额少数的多元化集团:像 Rocket Lab 或 OHB 这样的纯专业厂商在此项得分高于多元化巨头。最终产出的是反映谁在真正建造——而非仅仅拥有品牌——离开地球的机器的 VerityRank 评分(0-100)。

免责声明:本排名反映截至 2025-2026 年的公开数据,仅供参考;不构成投资建议。
哪些制造能力定义了顶尖航天器生产商?
真正区分航天器制造商与总装承包商的是对关键链条的掌控:发动机、结构、姿态控制硬件与热管理均由自己制造。

领先者共有五项能力。第一,发动机与推进系统自制:SpaceX 在自动化产线上制造 Merlin 与 Raptor 发动机,Rocket Lab 以 3D 打印制造 Rutherford 发动机,诺斯罗普·格鲁曼铸造美国战略固体火箭发动机。第二,大型结构焊接:波音位于 Michoud 的工厂使用全球最大的立式搅拌摩擦焊设备成形 SLS 燃料贮箱,而三菱重工名古屋工厂为 H3 焊接铝锂低温贮箱。第三,洁净室卫星总装:SpaceX 雷德蒙德工厂每天生产多颗星链卫星;OHB 与泰雷兹阿莱尼亚宇航在欧洲洁净室内完成数吨级 GEO 卫星总装。

第四,零部件级垂直整合:Rocket Lab 自产反作用飞轮、星敏感器、太阳能电池与分离环——这恰恰是竞争对手被第三方交期拖累的环节。第五,AIT 与环境测试:在发射前对硬件进行鉴定的热真空罐、振动台与 EMC 暗室,空中客车不来梅、CASC 旗下的中国空间技术研究院(CAST)与洛克希德位于利特尔顿的工厂在这方面均表现突出。
哪些趋势正在塑造航天器制造?
五大趋势正在重塑 2025-2026 年的航天器制造,而五者都更青睐工厂而非设计工作室。

第一,低轨批量生产:星链每月 100+ 颗卫星的节奏与欧洲 IRIS² 计划,正迫使卫星主承包商从定制化 GEO 航天器转向流水线式小型平台。第二,垂直整合式并购:波音以 47 亿美元重新收购 Spirit AeroSystems,Rocket Lab 收购了 Mynaric、Sinclair Interplanetary 与 SolAero——整个行业正在把关键供应商收回内部。第三,可复用发射产能:猎鹰 9 号助推器飞行 20+ 次,CASC 的长征十号乙(Long March 10B)以 VTVL 网捕方式回收,正在压平单次发射成本,推高对卫星的需求以填满新增运力。

第四,国防航天优先:SpaceX 拿下美国太空军 16 亿美元订单,CASC 在 2025 年执行 73 次发射,政府航天预算正不成比例地流向拥有主权生产线的制造商。第五,轨道边缘计算:SpaceX 2025 年 32 亿美元的人工智能相关收入,预示着卫星正在变成数据中心,迫使整个制造体系重新设计热管理与高功率太阳能电池阵。
为什么在航天领域,垂直整合比外包更重要?
为什么本报告排除设计与外包型企业、而青睐垂直整合?因为在太空中,一个三级供应商的缺陷就能毁掉一项十亿美元级的任务。

波音的 Starliner 项目就是警示案例:源自次级供应商的阀门与降落伞问题,导致多年延误、固定价格合同超支与声誉危机。行业的回应是内包。SpaceX 的自制率超过 80%——从 Raptor 发动机、隔热瓦到相控阵天线与激光终端。Rocket Lab 在花费数亿美元收购 SolAero 与 ASI 之后,如今自产反作用飞轮、星敏感器、太阳能电池阵与飞行软件,在手订单中 74% 为硬件。诺斯罗普的固体推进工厂是美国战略发射的独家来源。

逻辑很简单:轨道环境毫不宽容,发射窗口代价高昂,而每一个外包零部件都可能成为单点故障。上述十家制造商掌控了足够多的关键链条,足以被认定为真正的建造者——这是现代太空经济中最坚固的护城河。
这些排名多久更新一次——全球航天器产能又位于何处?
航天器制造商排名多久更新一次——全球最大的航天器产能位于何处?

VerityRank 每 6-12 个月更新一次本排名,与年度报告周期保持一致(财年业绩在 Q1 至 Q2 之间最终确定),并在发生重大并购或生产里程碑时进行临时调整——例如计划中的空中客车—泰雷兹—莱昂纳多航天业务合并,以及 SpaceX 的 2026 年 IPO。每次更新都会重新评估工厂产能、在手订单与自制率。

在产能方面,全球重心已转移至三个极点:美国(SpaceX 的霍桑、雷德蒙德、博卡奇卡与卡纳维拉尔角网络;洛克希德的利特尔顿;波音的 Michoud;诺斯罗普的普罗蒙特里与雷东多海滩)、中国(CASC 遍布北京、上海、西安与四川的八个科研生产联合体)与欧洲(空中客车不来梅/图卢兹,泰雷兹阿莱尼亚戛纳/罗马/都灵,OHB 不来梅)。日本的三菱重工名古屋作为第四极补全了版图。买家在做出承诺前应核查生产场地规模与洁净室认证——产能,而非宣传册,才是真正的供应信号。